
GmbH verkaufen mit Schulden: Der leise Ausweg aus der Krise
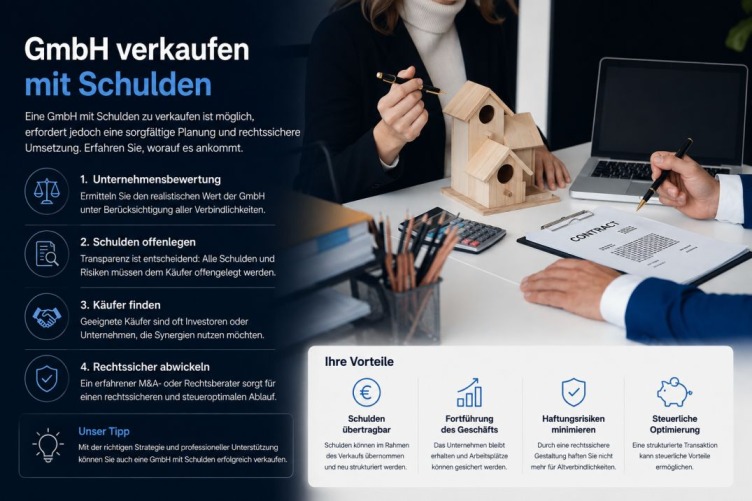
Ja, eine GmbH lässt sich auch mit Schulden verkaufen. In der Praxis läuft das als Share Deal: Die Gesellschafter übertragen ihre Geschäftsanteile per notariellem Vertrag, die Verbindlichkeiten bleiben bei der GmbH, und die bisherige Geschäftsführung scheidet aus. Möglich ist das aber nur, solange noch kein Insolvenzantrag gestellt wurde und eine bereits eingetretene Insolvenzreife nicht verschleppt wird. Und der Verkauf beendet die Verantwortung für die Zukunft, nicht rückwirkend die für Pflichtverletzungen aus der eigenen Amtszeit.
Vor ein paar Jahren saß mir ein Geschäftsführer gegenüber, der seit Monaten wusste, dass es mit seiner GmbH bergab ging, und trotzdem nichts unternommen hatte. Nicht aus Faulheit, sondern aus einer Mischung aus Hoffnung und Angst, die ich in unserer Beratungspraxis bei der Westmont Group immer wieder sehe. Er wartete darauf, dass sich die Zahlen von selbst erholen, während im Hintergrund die gesetzlichen Fristen unaufhaltsam weiterliefen.
Am Ende hat es noch funktioniert, aber knapp. Wäre er drei Monate früher gekommen, hätte er deutlich mehr Optionen gehabt und sich einiges an Stress erspart. Genau diese Erfahrung ist der Grund, warum wir das Thema GmbH verkaufen mit Schulden hier so ausführlich behandeln: nicht als Sensationsthema, sondern als das, was es wirklich ist, nämlich ein handhabbares rechtliches und wirtschaftliches Problem, das mit dem richtigen Wissen deutlich weniger bedrohlich wirkt.
In diesem Beitrag gehen wir Schritt für Schritt durch, wann eine GmbH überhaupt insolvenzreif ist, welche Fristen wirklich zählen, wie ein Verkauf konkret abläuft, was mit Bürgschaften und Steuerschulden passiert und was zusätzlich zu beachten ist, wenn die Gesellschaft, wie bei vielen unserer Mandantinnen und Mandanten, Immobilien im Bestand hält.
Wann gilt eine GmbH überhaupt als insolvenzreif?
Bevor überhaupt über einen Verkauf nachgedacht werden kann, muss klar sein, ob und wann eine GmbH rechtlich als insolvenzreif gilt, denn dieser Zeitpunkt entscheidet über den gesamten Handlungsspielraum. Der erste Insolvenzgrund ist die Zahlungsunfähigkeit nach § 17 InsO. Nach der Rechtsprechung des BGH (Urteil vom 24.05.2005, Az. IX ZR 123/04) ist sie regelmäßig anzunehmen, wenn eine Liquiditätslücke von 10 Prozent oder mehr der fälligen Verbindlichkeiten besteht, die sich innerhalb von drei Wochen nicht schließen lässt. Eine kurzfristige Zahlungsstockung, die sich in diesem Zeitraum auflöst, gilt dagegen noch nicht als Zahlungsunfähigkeit. Eine Ausnahme kommt nur in Betracht, wenn mit an Sicherheit grenzender Wahrscheinlichkeit zu erwarten ist, dass die Lücke demnächst fast vollständig verschwindet und den Gläubigern ein Zuwarten zuzumuten ist.
Der zweite Insolvenzgrund ist die Überschuldung nach § 19 InsO. Sie liegt vor, wenn das Vermögen die bestehenden Verbindlichkeiten nicht mehr deckt und die Fortführung des Unternehmens in den nächsten zwölf Monaten nicht überwiegend wahrscheinlich ist. Diese Fortführungsprognose ist in der Praxis der entscheidende Hebel: Lässt sich nachvollziehbar belegen, dass die GmbH ihre Verpflichtungen aus künftigen Einnahmen erfüllen kann, besteht trotz schlechter Bilanz keine Insolvenzantragspflicht. Hinzu kommt ein Detail, das beim Verkauf oft Spielraum schafft: Gesellschafterdarlehen, für die ein Rangrücktritt vereinbart wurde, zählen bei der Überschuldungsprüfung nicht als Verbindlichkeit (§ 19 Abs. 2 Satz 2 InsO).
Für Geschäftsführerinnen und Geschäftsführer ist es entscheidend, diese beiden Zustände nicht erst dann zu erkennen, wenn ein Steuerberater oder Wirtschaftsprüfer explizit darauf hinweist, sondern die eigene Liquidität und Bilanz laufend selbst im Blick zu behalten. Wer regelmäßig eine einfache Liquiditätsplanung führt, merkt eine drohende Krise meist Monate früher, als es ein einmal jährlicher Jahresabschluss überhaupt zulassen würde.
Die Insolvenzantragspflicht und ihre gesetzlichen Fristen
Sobald einer der beiden Insolvenzgründe eingetreten ist, beginnt eine gesetzliche Uhr zu laufen. § 15a InsO verpflichtet die Geschäftsführung, ohne schuldhaftes Zögern einen Eröffnungsantrag zu stellen, spätestens aber drei Wochen nach Eintritt der Zahlungsunfähigkeit und sechs Wochen nach Eintritt der Überschuldung. Das sind Höchstfristen, kein Puffer: Wer nach Feststellung der Insolvenzreife ohne konkrete Aussicht auf Sanierung abwartet, zögert schon vor Fristablauf schuldhaft.
Wichtig ist dabei eine oft übersehene Nuance: Bei einer nur drohenden Zahlungsunfähigkeit nach § 18 InsO besteht noch keine Pflicht, sondern lediglich das Recht, einen Insolvenzantrag zu stellen. Eine drohende Zahlungsunfähigkeit liegt vor, wenn die Gesellschaft voraussichtlich nicht mehr in der Lage sein wird, ihre bestehenden Zahlungspflichten zu erfüllen – in der Praxis wird dafür meist ein Prognosezeitraum von rund 24 Monaten zugrunde gelegt. Genau in diesem Zeitfenster, bevor die Pflicht überhaupt entsteht, liegt der größte Handlungsspielraum, denn hier lässt sich ein Verkauf der Gesellschaft noch vollkommen frei und ohne Zeitdruck vorbereiten, anstatt unter dem Damoklesschwert einer bereits laufenden Frist zu agieren.
Wer die Frist ungenutzt verstreichen lässt, riskiert den Vorwurf der Insolvenzverschleppung. Nach § 15a Abs. 4 InsO droht bei vorsätzlichem Verstoß eine Freiheitsstrafe bis zu drei Jahren oder eine Geldstrafe, bei Fahrlässigkeit bis zu einem Jahr (Abs. 5). Dazu kommt die zivilrechtliche Haftung gegenüber Gläubigern. Aus unserer Erfahrung bei der Westmont Group ist die häufigste Ursache für ein solches Versäumnis nicht Unwissenheit über die Frist selbst, sondern die emotionale Hoffnung, die Lage werde sich noch von allein klären. Genau diese Hoffnung ist der teuerste Ratgeber, den es in einer echten Unternehmenskrise geben kann.
Wann ist ein GmbH-Verkauf noch möglich? Der Zeitpunkt
Eine der häufigsten Fragen, die uns in der Beratungspraxis erreicht, lautet nicht “ob”, sondern “bis wann” das Vorhaben GmbH verkaufen mit Schulden noch realistisch ist. Die Antwort hängt exakt davon ab, in welcher Phase der Krise sich die Gesellschaft gerade befindet, und lässt sich in klar abgrenzbare Stufen einteilen.
Solange lediglich eine drohende Zahlungsunfähigkeit nach § 18 InsO vorliegt, besteht der größte Handlungsspielraum: Es gibt keine Antragspflicht, und ein Verkauf lässt sich in aller Ruhe und ohne Zeitdruck vorbereiten. Ist die Zahlungsunfähigkeit bereits eingetreten, bleibt innerhalb der laufenden Drei-Wochen-Frist nach § 15a InsO nur ein enges Fenster für einen zügig vorbereiteten Verkauf – und zwar nur dann, wenn Unterlagen und ein finanzierungsstarker Käufer sofort verfügbar sind. Bei Überschuldung gilt entsprechend die Sechs-Wochen-Frist. Wurden diese Fristen bereits überschritten, ohne dass ein Insolvenzantrag gestellt wurde, ist ein Verkauf formal zwar oft noch möglich, bewegt sich aber bereits im Bereich der Insolvenzverschleppung und sollte nur noch mit sofortiger, eng abgestimmter Rechtsberatung erfolgen.
Ein Kaufinteressent ändert an diesen Fristen zunächst nichts. Entscheidend ist nicht die Absichtserklärung, sondern der tatsächliche Mittelzufluss. Eine Beispielrechnung (kein realer Fall): Eine Handwerks-GmbH hat fällige Verbindlichkeiten von 130.000 Euro, aber nur 40.000 Euro verfügbare Mittel. Die Lücke von 90.000 Euro entspricht rund 69 Prozent und liegt damit weit über der 10-Prozent-Schwelle. Ein Käufer, der „in ein paar Wochen vielleicht“ investiert, rettet diese Lage nicht. Anders sieht es aus, wenn er sich verbindlich verpflichtet und das Geld nachweislich innerhalb der Frist zuführt, etwa über eine Kapitalerhöhung. Dann kann die Zahlungsfähigkeit rechtzeitig wiederhergestellt werden, und beim GmbH verkaufen mit Schulden bleibt ein Insolvenzantrag unter Umständen erspart.
Ist dagegen bereits ein Insolvenzantrag gestellt und das Verfahren eröffnet, endet der Handlungsspielraum der bisherigen Geschäftsführung endgültig: Die Kontrolle über die Gesellschaft geht auf den gerichtlich bestellten Insolvenzverwalter über, und ein Verkauf der Geschäftsanteile ist dann nur noch als Teil eines gerichtlich gesteuerten Insolvenzplans denkbar, nicht mehr als eigenständige Entscheidung der bisherigen Geschäftsführung. Diese Staffelung macht deutlich, warum in jeder Krisenberatung der erste Schritt immer derselbe ist: so früh wie möglich Klarheit über die eigene Phase zu gewinnen, denn jede verstrichene Woche schränkt die verbleibenden Optionen weiter ein.
Persönliche Haftung: Wo die Grenze wirklich liegt
Eine der hartnäckigsten Fehleinschätzungen unter Geschäftsführerinnen und Geschäftsführern ist die Annahme, man hafte grundsätzlich nur mit der eingezahlten Stammeinlage. Das stimmt so lange, wie alles ordnungsgemäß läuft, kippt aber vollständig, sobald die Gesellschaft insolvenzreif ist und trotzdem noch bestimmte Zahlungen geleistet oder unterlassen werden. Ab diesem Zeitpunkt kann die Geschäftsführung persönlich, also mit dem eigenen Privatvermögen, haftbar gemacht werden.
Besonders relevant ist hier die sogenannte Erstattungspflicht nach § 15b InsO, die greift, wenn nach Eintritt der Insolvenzreife noch Zahlungen geleistet werden, die die Insolvenzmasse schmälern, ohne dass sie zur Fortführung des Geschäftsbetriebs zwingend erforderlich waren. Parallel dazu kann eine persönliche Haftung entstehen, wenn Zahlungen an das Finanzamt oder die Sozialversicherungsträger versäumt wurden, da diese Institutionen in der Praxis besonders konsequent gegen Geschäftsführerinnen und Geschäftsführer persönlich vorgehen.
Wer sein unternehmerisches und privates Vermögen von vornherein sauber trennt, reduziert dieses Risiko erheblich, auch wenn eine hundertprozentige Absicherung rechtlich nie möglich ist. Wie sich eine solche Trennung strukturell sinnvoll aufbauen lässt, beschreiben wir ausführlich in unserem Beitrag zu Vermögensschutz und Asset Protection, der genau diese Fragen unabhängig von einer akuten Krise behandelt.
Zwei aktuelle BGH-Entscheidungen zeigen, wie weit die Verantwortung reicht. Mit Urteil vom 23. Juli 2024 (Az. II ZR 206/22) entschied der BGH, dass ein ausgeschiedener Geschäftsführer auch gegenüber sogenannten Neugläubigern haften kann, die erst nach seinem Ausscheiden Verträge mit der Gesellschaft geschlossen haben, sofern die durch seine unterlassene Antragstellung geschaffene Gefahrenlage noch fortbestand. Mit Urteil vom 27. Februar 2025 (Az. 5 StR 287/24) stellte der BGH in einem Strafverfahren klar, dass auch faktische Geschäftsführer Täter einer Insolvenzverschleppung sein können, also Personen, die ohne formelle Bestellung tatsächlich die Geschicke der Gesellschaft lenken. Der Fall betraf einen Firmenbestatter, der über einen Strohmann-Geschäftsführer agierte. Wer sich nach der Abberufung weiter informell einmischt, bleibt also mittendrin.
Der Verkauf beendet die Amtszeit, nicht die Haftung für die Amtszeit. Schuldhafte Pflichtverletzungen können Ersatzansprüche der Gesellschaft nach § 43 Abs. 2 GmbHG auslösen, nicht abgeführte Steuern die persönliche Haftung nach §§ 34, 69 AO, und das Vorenthalten von Sozialversicherungsbeiträgen kann nach § 266a StGB strafbar sein. Steuer- und Sozialversicherungsrückstände verbieten den Verkauf rechtlich nicht, sie bleiben Verbindlichkeiten der GmbH. Kritisch wird es für Sie, wenn Beträge in Ihrer Amtszeit vorsätzlich oder grob fahrlässig nicht abgeführt wurden. Ein Käufer findet solche Posten in der Due Diligence ohnehin.
Warum der Verkauf oft die bessere Alternative zur Insolvenz ist
Ein Insolvenzverfahren nimmt der Geschäftsführung die Kontrolle über wesentliche Entscheidungen und legt sie in die Hände eines bestellten Insolvenzverwalters. Es dauert in aller Regel deutlich länger als ein vorbereiteter Anteilsverkauf, der sich, sofern die Insolvenzreife noch nicht eingetreten ist, oft innerhalb weniger Wochen rechtssicher abschließen lässt. Für viele Betroffene macht genau dieser Zeitunterschied die Entscheidung.
Hinzu kommt der Aspekt der Öffentlichkeit: Eine Insolvenz wird amtlich bekannt gemacht, was Kundinnen, Kunden, Lieferantinnen und Lieferanten sowie dem gesamten Marktumfeld nicht verborgen bleibt und häufig zu einem Vertrauensverlust führt, der weit über die eigentliche Gesellschaft hinausreicht. Ein sauber durchgeführter Verkauf dagegen läuft in aller Regel diskret ab und schont damit sowohl den unternehmerischen Ruf als auch persönliche Beziehungen im Geschäftsumfeld.
Wichtig ist jedoch, den Verkauf nicht als Ausweichmanöver misszuverstehen, um berechtigte Gläubigerinteressen zu umgehen. Ein seriöser Verkauf einer verschuldeten Gesellschaft funktioniert ausschließlich dann rechtssicher, wenn Gläubiger nicht bewusst benachteiligt werden und alle Verbindlichkeiten transparent im Kaufvertrag berücksichtigt sind. Genau diese Sorgfalt unterscheidet einen professionellen Verkaufsprozess von riskanten Kurzschlusshandlungen.
Der Grund dafür ist mehr als eine Empfehlung: Wird später doch noch ein Insolvenzverfahren eröffnet, prüft der Insolvenzverwalter die Vorgänge rund um den Verkauf auf Anfechtbarkeit nach §§ 129 ff. InsO. Im Blick stehen dabei vor allem Zahlungen, Sicherheitenbestellungen und Vermögensverschiebungen der Gesellschaft vor dem Verkauf, etwa im Rahmen der Vorsatzanfechtung nach § 133 InsO. Typischerweise kommt es auf vier Punkte an: die Angemessenheit der Gegenleistung, den Zeitpunkt im Verhältnis zur später eingetretenen Insolvenzreife, die Kenntnis der Beteiligten von einer möglichen Zahlungsunfähigkeit sowie die tatsächliche Gläubigerbenachteiligung. Ein nachvollziehbarer, dokumentierter Kaufpreis mit transparenter Offenlegung aller Verbindlichkeiten ist deshalb kein bürokratischer Selbstzweck, sondern der Schutz vor Streit in einem späteren Verfahren.
Wichtig ist dabei außerdem, was eine vertragliche Haftungsfreistellung im Kaufvertrag tatsächlich leistet und was nicht: Verpflichtet sich der Käufer dort, Sie von Ansprüchen aus bestehenden Verbindlichkeiten freizustellen, wirkt das ausschließlich im Innenverhältnis zwischen Ihnen und dem Käufer. Gegenüber den eigentlichen Gläubigern der GmbH – etwa Lieferanten, Banken oder dem Finanzamt – haftet weiterhin die Gesellschaft selbst, nicht Sie als ehemalige Geschäftsführung. Eine Freistellungsklausel ersetzt also keine sorgfältige Auswahl des Käufers, sondern ergänzt sie: Zahlt der neue Eigentümer die übernommenen Schulden nicht, können Sie den Käufer intern in Regress nehmen, die Gläubiger selbst wenden sich aber weiterhin an die GmbH
Der Ablauf eines GmbH-Verkaufs mit Schulden
Der Prozess beginnt mit einer ehrlichen Bestandsaufnahme: Welche Verbindlichkeiten bestehen tatsächlich, gegenüber wem, und wie werthaltig ist das verbleibende Gesellschaftsvermögen wirklich? Diese Analyse entscheidet darüber, ob und zu welchen Konditionen ein Verkauf überhaupt realistisch ist, und sollte deshalb nie beschönigt, sondern so nüchtern wie möglich durchgeführt werden.
Im nächsten Schritt wird meist ein Exposé erstellt, das potenziellen Käuferinnen und Käufern die Lage der Gesellschaft transparent darstellt, begleitet von einer Vertraulichkeitsvereinbarung, die alle Beteiligten schützt. Findet sich ein ernsthaft interessierter Käufer, folgt eine unverbindliche Absichtserklärung, danach die eigentliche Due-Diligence-Prüfung, in der Verbindlichkeiten, Verträge und mögliche Risiken offengelegt und bewertet werden.
Den Abschluss bildet die notarielle Beurkundung des Kauf- und Abtretungsvertrags nach § 15 Abs. 3 und 4 GmbHG. Notariell beurkundet werden muss nicht nur die Abtretung selbst, sondern bereits die Verpflichtung dazu. Ein privatschriftlicher Vertrag oder ein Handschlag genügt nicht, auch nicht bei einem symbolischen Kaufpreis von einem Euro. Ein Gesellschafterbeschluss ist für den Verkauf der Anteile nicht automatisch nötig. Er kommt ins Spiel, wenn die Satzung eine Zustimmung verlangt oder wenn zugleich der Geschäftsführer abberufen und ein neuer bestellt werden soll.
Damit der Verkauf auch gegenüber der Gesellschaft wirkt, folgen zwei Registerschritte: Der Notar reicht die geänderte Gesellschafterliste beim Handelsregister ein (§ 40 GmbHG), denn im Verhältnis zur GmbH gilt nur als Gesellschafter, wer dort eingetragen ist (§ 16 Abs. 1 GmbHG). Der Geschäftsführerwechsel wird zusätzlich nach § 39 GmbHG angemeldet. Erst mit der Eintragung ist der Wechsel auch nach außen dokumentiert. Ab dem Ausscheiden sind Sie für die künftige Geschäftsführung nicht mehr verantwortlich; für die Zeit davor bleibt die Verantwortung bestehen.
Ein Punkt, der dabei leicht übersehen wird: Viele Gesellschaftsverträge enthalten eine sogenannte Vinkulierungsklausel, die eine Übertragung der Geschäftsanteile ausdrücklich von der Zustimmung der übrigen Gesellschafter oder eines bestimmten Gesellschafterbeschlusses abhängig macht (§ 15 Abs. 5 GmbHG). Ist eine solche Klausel vorhanden und wird sie im Verkaufsprozess nicht beachtet, kann der Notar die Übertragung nicht wirksam vollziehen, selbst wenn sich Käufer und Verkäufer bereits vollständig einig sind. Ein Blick in den eigenen Gesellschaftsvertrag gehört deshalb an den Anfang jeder Verkaufsvorbereitung, nicht erst kurz vor dem Notartermin.
Der Ablauf im Überblick:
- Bestandsaufnahme: Liquiditätsstatus, Schuldenliste, Sicherheiten und Bürgschaften erfassen.
- Satzung prüfen: Zustimmungserfordernisse, Vorkaufs- und Andienungsrechte klären.
- Käufersuche: Exposé und Vertraulichkeitsvereinbarung, Bonität und Konzept des Interessenten prüfen.
- Absichtserklärung und Due Diligence: Verbindlichkeiten, Verträge und Risiken offenlegen.
- Kaufvertrag: Kaufpreis, Garantien, Freistellung und Bürgschaftsentlassung verhandeln, dann notariell beurkunden.
- Vollzug: Gesellschafterliste und Geschäftsführerwechsel zum Handelsregister, Übergabe von Unterlagen, Konten und Zugängen.
Der gesamte Ablauf lässt sich, mit erfahrener Begleitung, oft innerhalb weniger Wochen abschließen.
Share Deal oder Asset Deal: Welche Struktur passt zu Ihrer Situation?
Beim Thema GmbH verkaufen mit Schulden stellt sich fast immer die Frage, ob ein Share Deal oder ein Asset Deal die passendere Struktur ist, und diese Entscheidung hat erhebliche praktische Konsequenzen. Beim Share Deal werden die Geschäftsanteile der GmbH als Ganzes übertragen. Die Gesellschaft bleibt dieselbe juristische Person, behält ihre Verträge, Genehmigungen und laufenden Rechtsverhältnisse und eben auch ihre Verbindlichkeiten. Banken, Lieferanten und das Finanzamt halten sich weiterhin an die GmbH, nicht an Sie als früheren Gesellschafter.
Der Käufer haftet als neuer Gesellschafter grundsätzlich nicht persönlich für die Altschulden der Gesellschaft (§ 13 Abs. 2 GmbHG), trägt sie aber wirtschaftlich mit. Beim Asset Deal dagegen werden nur ausgewählte Vermögenswerte, etwa bestimmte Verträge, Maschinen oder Immobilien, aus der bestehenden Gesellschaft herausgelöst und einzeln übertragen, während die verbleibende, oft leere Hülle der alten Gesellschaft zurückbleibt. Die Schulden bleiben dabei in dieser Hülle, und damit auch die Frage, wer sie bedient: Reicht der Erlös nicht für alle Gläubiger, führt der Weg danach häufig in Liquidation oder Insolvenz.
Für die Entlastung der Geschäftsführung bringt ein Asset Deal bei einer überschuldeten Gesellschaft deshalb meist wenig. Sinnvoll kann er sein, wenn nur ein Teil des Geschäfts für den Käufer interessant ist und die Restgesellschaft geordnet abgewickelt wird, bringt aber häufig einen höheren administrativen Aufwand mit sich, da einzelne Verträge oft neu verhandelt oder zumindest formal übertragen werden müssen.
Ein Vorbehalt für die Käuferseite gehört hier unbedingt in die Prüfung: Wer ein Handelsgeschäft übernimmt und unter der bisherigen Firma fortführt, haftet nach § 25 HGB grundsätzlich auch für die im Betrieb begründeten Altverbindlichkeiten – selbst wenn der Kaufvertrag intern etwas anderes regelt. Ein Haftungsausschluss ist nach § 25 Abs. 2 HGB zwar möglich, muss dafür aber im Handelsregister eingetragen oder den betroffenen Gläubigern ausdrücklich mitgeteilt werden.
Wer den Firmennamen ändert und diese Formalität sauber erledigt, senkt dieses Risiko erheblich – wer sie übersieht, kauft sich unter Umständen genau die Altlasten mit ein, die der Asset Deal eigentlich vermeiden sollte. Welche der beiden Varianten im Einzelfall vorzugswürdig ist, hängt stark von der Art der Verbindlichkeiten, der Struktur des Gesellschaftsvermögens und den steuerlichen Rahmenbedingungen ab. Bei Gesellschaften mit Immobilienbesitz spielt zusätzlich eine Rolle, ob bestehende Belastungen im Grundbuch, etwa eine Grundschuld, im Rahmen der Transaktion mit übertragen oder vorher gelöscht werden sollen, wie wir in unserem Beitrag zu Grundschuld löschen ohne Notar im Detail erläutern.
Drei weitere Punkte werden in der Praxis regelmäßig übersehen. Erstens: Kreditverträge mit finanzierenden Banken enthalten häufig eine Change-of-Control-Klausel, die der Bank bei einem Gesellschafterwechsel ein Kündigungs- oder Zustimmungsrecht einräumt. Wird dieser Punkt vor der Beurkundung nicht geprüft, kann ein an sich sauber strukturierter Share Deal nachträglich ins Wanken geraten, weil ein Kreditgeber die Finanzierung fällig stellt.
Zweitens: Bei einem Asset Deal gehen bestehende Arbeitsverhältnisse nach § 613a BGB automatisch auf den Erwerber über, sofern ein Betriebsübergang im rechtlichen Sinne vorliegt – die betroffenen Mitarbeiterinnen und Mitarbeiter müssen darüber informiert werden und haben ein Widerspruchsrecht. Wer diesen Punkt in der Verkaufsvorbereitung übersieht, riskiert arbeitsrechtliche Streitigkeiten, die den gesamten Zeitplan verzögern können.
Drittens ein Punkt, der besonders bei Gesellschaften relevant wird, die schon länger keinen nennenswerten Geschäftsbetrieb mehr unterhalten: Wird eine solche, wirtschaftlich weitgehend inaktive GmbH übertragen und anschließend wieder aktiv am Markt tätig, kann dies rechtlich als wirtschaftliche Neugründung gewertet werden. In diesem Fall verlangt die Rechtsprechung, dass das satzungsmäßige Stammkapital zum Zeitpunkt der Neugründung tatsächlich noch ungeschmälert vorhanden ist – andernfalls drohen dem neuen Geschäftsführer persönliche Haftungsrisiken. Wer eine länger ruhende Krisengesellschaft verkauft oder kauft, sollte diesen Punkt frühzeitig mit der beratenden Kanzlei klären, statt ihn erst beim Handelsregistereintrag zu entdecken.
StaRUG und Insolvenz in Eigenverwaltung – wenn Sanierung die bessere Wahl ist
Ein Vollverkauf ist nicht in jeder Krise die richtige Antwort – manchmal steckt in der GmbH noch ein tragfähiges Kerngeschäft, das sich mit der richtigen Unterstützung retten lässt, statt es vollständig an einen neuen Eigentümer abzugeben. Eine Zwischenoption, die in der Beratungspraxis oft übersehen wird, ist der Teilverkauf: Statt die gesamte Gesellschaft abzugeben, wird ein Investor über eine Kapitalerhöhung oder den Erwerb eines Anteils eingebunden, der frisches Kapital und oft zusätzliches Branchen-Know-how mitbringt. Spezialisierte Finanzinvestoren, die gezielt in Krisenunternehmen einsteigen, werden in der Branche unter dem Begriff Distressed M&A zusammengefasst. Ob ein solcher Teilverkauf, ein vollständiger Verkauf oder eine der beiden folgenden Sanierungsoptionen die passende Wahl ist, hängt stark davon ab, wie viel operative Substanz im Kerngeschäft noch steckt.
Seit dem 1. Januar 2021 steht dafür das Unternehmensstabilisierungs- und -restrukturierungsgesetz (StaRUG) zur Verfügung. Es setzt bewusst früher an als eine klassische Insolvenz: Schon bei drohender Zahlungsunfähigkeit – also bevor überhaupt eine Antragspflicht nach § 15a InsO entsteht – lässt sich damit ein Restrukturierungsplan umsetzen, ohne dass ein Insolvenzverfahren eröffnet oder öffentlich bekannt gemacht werden muss. Gläubiger können unter bestimmten Voraussetzungen sogar gegen ihren Willen in den Plan einbezogen werden, wenn eine qualifizierte Mehrheit zustimmt.
Eine verwandte Alternative ist die Insolvenz in Eigenverwaltung: Anders als beim Regelinsolvenzverfahren behält die bisherige Geschäftsführung dabei einen Großteil der operativen Kontrolle, unterstützt von einem Sachwalter statt einem klassischen Insolvenzverwalter. Das eignet sich besonders dann, wenn das Unternehmen zwar insolvenzreif ist, aber ein realistischer Sanierungsweg erkennbar bleibt.
Ob StaRUG, Eigenverwaltung oder Verkauf im Einzelfall die passendere Lösung ist, hängt stark davon ab, wie tragfähig das operative Geschäft noch ist und wie weit die Insolvenzreife bereits fortgeschritten ist. Genau diese Einschätzung sollte am Anfang jeder Krisenberatung stehen, bevor man sich auf einen der drei Wege festlegt.
Wenn die GmbH Immobilien im Bestand hält
Ein Punkt, der in generischen Ratgebern zum Thema GmbH-Verkauf fast nie vorkommt, obwohl er in unserer Praxis besonders häufig auftaucht, betrifft Gesellschaften, die nicht operativ tätig sind, sondern in erster Linie Immobilien halten und verwalten. Bei solchen vermögensverwaltenden GmbHs verschiebt sich die Due-Diligence-Prüfung deutlich: Statt Umsatzzahlen und Kundenverträgen stehen hier Mietverhältnisse, Instandhaltungsrückstände und der tatsächliche Marktwert der einzelnen Objekte im Zentrum der Prüfung.
Für Käuferinnen und Käufer einer solchen Gesellschaft ist entscheidend, ob die Immobilien werthaltig genug sind, um die bestehenden Verbindlichkeiten der Gesellschaft zu decken, selbst wenn die Bilanz auf den ersten Blick angespannt aussieht. Gerade bei spezialisierten Immobilienformen wie einer Pflegeimmobilie kann sich der tatsächliche Wert deutlich von einer oberflächlichen Einschätzung unterscheiden, wie wir in unserem Beitrag zur Pflegeimmobilie als Kapitalanlage beschreiben.
Wer eine solche Immobilien-GmbH verkauft, sollte zudem klären, wie mit bestehenden Belastungen im Grundbuch umgegangen wird und ob eine Umschuldung oder vollständige Löschung vor dem eigentlichen Verkauf sinnvoller ist. Diese Vorbereitung erhöht nicht nur die Verkaufsfähigkeit der Gesellschaft erheblich, sondern beschleunigt auch die spätere Due-Diligence-Prüfung, da wesentliche Fragen bereits im Vorfeld sauber geklärt sind, statt erst während der Verhandlungen aufzutauchen.
Was mit bestehenden Mietverhältnissen beim Verkauf passiert
Wird eine vermögensverwaltende GmbH samt ihrer vermieteten Objekte im Wege eines Share Deals verkauft, ändert sich für die Mieterinnen und Mieter rechtlich nichts: Die GmbH bleibt Vermieterin, die laufenden Mietverhältnisse bestehen unverändert fort, und ein Widerspruchsrecht gibt es nicht. Wird dagegen die Immobilie selbst im Wege eines Asset Deals veräußert, tritt der Erwerber bei vermietetem Wohnraum nach § 566 BGB in die bestehenden Mietverhältnisse ein („Kauf bricht nicht Miete“). Für Käuferinnen und Käufer bedeutet das in beiden Fällen, dass sie sich vorab genau ansehen sollten, in welchem Zustand sich diese Mietverhältnisse tatsächlich befinden, welche Konflikte möglicherweise schon schwelen und wie zuverlässig die Mieteinnahmen bislang geflossen sind.
Ein häufiger Streitpunkt, der bei der Übernahme sichtbar wird, sind ungeklärte Mängel wie ein zurückliegender Wasserschaden, der zu einer berechtigten Mietminderung geführt hat, oder eine bereits laufende Kündigung wegen Eigenbedarf, die sich schwieriger gestaltet, als ursprünglich angenommen. Einen Überblick über die rechtlichen Ansprüche in solchen Fällen geben wir in unseren Beiträgen zur Mietminderung bei Wasserschaden und zur Kündigung wegen Eigenbedarf.
Wer eine Immobilien-GmbH sauber und überschaubar an neue Eigentümerinnen und Eigentümer übergeben möchte, profitiert außerdem stark von einer professionellen Hausverwaltung, die alle laufenden Kosten und Mietverhältnisse transparent dokumentiert, wie wir in unserem Beitrag zu den Hausverwaltungskosten beschreiben. Diese Transparenz beschleunigt nicht nur den Verkaufsprozess, sondern erhöht auch das Vertrauen potenzieller Käuferinnen und Käufer erheblich.
Ein Punkt, den viele Geschäftsführerinnen und Geschäftsführer beim Verkauf übersehen: Mit der notariellen Übertragung endet zwar die künftige Organhaftung – persönliche Bürgschaften, die Sie etwa gegenüber einer finanzierenden Bank für Immobiliendarlehen der Gesellschaft unterschrieben haben, bleiben davon jedoch unberührt. Eine Bürgschaft ist ein eigenständiger Vertrag mit dem Gläubiger und endet nicht automatisch, nur weil sich die Eigentümerschaft der GmbH ändert. Wer aus einer solchen Bürgschaft heraus möchte, braucht eine ausdrückliche Entlassung durch die Bank – das sollte fester Bestandteil der Verkaufsvorbereitung sein, nicht ein nachträglicher Programmpunkt.
Steuerliche Aspekte beim Verkauf einer verschuldeten Immobilien-GmbH
Neben den gesellschaftsrechtlichen und haftungsrechtlichen Fragen spielt die steuerliche Bewertung eine mindestens ebenso wichtige Rolle, insbesondere wenn die Gesellschaft über Jahre hinweg Abschreibungen auf ihre Immobilien geltend gemacht hat. Die kumulierte Abschreibung, umgangssprachlich AfA, senkt den steuerlichen Buchwert der Immobilie, was beim Verkauf zu sogenannten stillen Reserven führen kann, die im Rahmen der Transaktion steuerlich relevant werden.
Wie sich die AfA für ein Gebäude korrekt berechnet und welche Sätze aktuell gelten, erläutern wir in unserem Beitrag zur AfA für Gebäude berechnen, eine vollständige Übersicht über die verschiedenen Abschreibungssätze bietet zudem unsere Abschreibung Immobilien Tabelle. Wer zusätzlich verstehen möchte, wie sich die Abschreibung einer konkret vermieteten Wohnung auf den Cashflow auswirkt, findet ergänzende Hinweise in unserem Beitrag zur vermieteten Wohnung abschreiben.
Wer eine Immobilie innerhalb der Gesellschaft zusätzlich teilweise privat nutzt, sollte außerdem die besonderen Regeln zur privaten Abschreibung kennen, die wir in unserem Beitrag zur Immobilie privat abschreiben beschreiben. Eine saubere steuerliche Vorbereitung dieser Fragen, am besten gemeinsam mit einer Steuerberaterin oder einem Steuerberater, verhindert unangenehme Überraschungen sowohl für die verkaufende als auch für die kaufende Seite.

Firmenbestatter erkennen: Wo seriöse Beratung endet
Ein Thema, das in unserer Beratungspraxis leider viel zu häufig auftaucht, sind sogenannte Firmenbestatter, also Akteure, die verschuldete Gesellschaften scheinbar unkompliziert und schnell verschwinden lassen wollen. Was auf den ersten Blick wie eine einfache Lösung aussieht, endet in der Praxis fast immer in strafrechtlichen Ermittlungen gegen die ursprüngliche Geschäftsführung, da solche Konstruktionen selten den gesetzlichen Anforderungen an einen rechtssicheren Verkauf genügen.
Typische Warnsignale sind ein Käufer, der weder erreichbar noch nachprüfbar ist, ein Verkaufsprozess ohne echte Due-Diligence-Prüfung, Strohmann-Geschäftsführer ohne fachliche Eignung oder tatsächliche Leitung, eine Sitzverlegung an eine reine Briefkastenadresse im Ausland, Barzahlung beim Notartermin sowie Versprechen wie „Sie sind ab morgen raus“ oder „ein Notar ist nicht nötig“. Ein symbolischer Kaufpreis ist bei einer überschuldeten GmbH dagegen nicht an sich verdächtig. Entscheidend ist, ob der Käufer die Gesellschaft nachvollziehbar finanzieren und fortführen oder geordnet abwickeln kann und wer künftig Buchhaltung und Meldungen übernimmt. Wer Angebote mit mehreren dieser Merkmale erhält, sollte sie mit erheblicher Skepsis behandeln, unabhängig davon, wie dringend die eigene Situation gerade erscheinen mag.
Ein wirklich seriöser Verkaufsprozess erfordert dagegen immer Zeit für eine echte Prüfung, einen nachvollziehbaren, notariell beurkundeten Kaufvertrag sowie ein Team aus Rechtsanwältinnen, Rechtsanwälten, Steuerberaterinnen und Steuerberatern, das den gesamten Prozess fachlich begleitet. Wie ernst die Strafverfolgung solche Konstruktionen nimmt, zeigt das BGH-Urteil vom 27. Februar 2025 (Az. 5 StR 287/24): Auch der Hintermann, der Anteile sanierungsbedürftiger Gesellschaften erwirbt und über einen Strohmann agiert, kann als faktischer Geschäftsführer Täter von Insolvenzverschleppung und Bankrott sein. Die klassischen Firmenbestatter-Konstruktionen mit mittellosen, oft im Ausland ansässigen Strohmann-Geschäftsführern erfüllen häufig den Tatbestand des Bankrotts nach § 283 StGB. Wer diesen Unterschied kennt, schützt sich zuverlässig davor, aus einer wirtschaftlichen Krise heraus in eine noch größere, diesmal strafrechtliche Krise zu geraten.
Zur Einordnung lohnt sich auch ein Blick auf die Alternative, die viele zuerst in Betracht ziehen: die reguläre Liquidation nach §§ 60 ff. GmbHG. Sie erfordert einen Gesellschafterbeschluss mit mindestens drei Vierteln der Stimmen (§ 60 Abs. 1 Nr. 2 GmbHG), wird im Handelsregister öffentlich bekannt gemacht und dauert wegen des Sperrjahrs nach § 73 GmbHG mindestens zwölf Monate. Bei einer verschuldeten Gesellschaft kommt ein weiteres Problem hinzu: Das Restvermögen darf erst verteilt werden, wenn alle Gläubiger bedient sind. Reicht das Vermögen dafür nicht aus, bleibt am Ende nur der Insolvenzantrag. Hinzu kommen Bilanzierungs-, Notar- und Beratungskosten über die gesamte Abwicklungsdauer.
Ein sauber vorbereiteter Verkauf lässt sich dagegen, wie beschrieben, oft innerhalb weniger Wochen abschließen, bleibt diskret und erspart Ihnen das Sperrjahr vollständig. Das ist der eigentliche Grund, warum wir Mandantinnen und Mandanten in einer echten Krise fast immer zuerst zum Verkauf raten.
Rücklagen bilden, bevor die Krise überhaupt entsteht
Der wirksamste Schutz vor einer Situation, in der ein Notverkauf oder gar eine Insolvenz überhaupt erst notwendig wird, ist eine vorausschauende Liquiditätsplanung, die deutlich vor dem Eintritt einer echten Krise beginnt. Wer regelmäßig Rücklagen für schwankende Umsätze, anstehende Steuerzahlungen oder unerwartete Investitionen bildet, gerät seltener in eine Lage, in der plötzlich die Zahlungsunfähigkeit droht.
Wie sich solche Rücklagen systematisch und steuerlich sinnvoll aufbauen lassen, beschreiben wir in unserem Beitrag zu Rückstellungen für Investitionen. Eine durchdachte Rücklagenbildung ist dabei kein Selbstzweck, sondern verschafft der Geschäftsführung genau den zeitlichen Spielraum, der in einer echten Krise später fehlt.
Auch die generelle Herangehensweise an Investitionen sollte diesen vorausschauenden Blick berücksichtigen, statt kurzfristige Chancen ohne Rücksicht auf die Liquiditätslage der Gesellschaft zu verfolgen. Wie sich steuerbewusstes Investieren strukturiert angehen lässt, zeigen wir in unserem Beitrag zu Steuern sparen durch Investieren, der viele der hier beschriebenen Prinzipien auf die laufende Unternehmensführung überträgt.
Nach dem Verkauf: Vermögen sinnvoll neu strukturieren
Nach einem erfolgreichen Verkauf der Gesellschaft stellt sich für viele ehemalige Geschäftsführerinnen und Geschäftsführer die Frage, wie das freigewordene Kapital und die gewonnene unternehmerische Freiheit sinnvoll genutzt werden können. Eine bewusste Streuung über mehrere Anlageklassen hinweg schützt dabei vor der Wiederholung desselben Fehlers, nämlich das gesamte Vermögen erneut in nur einem einzigen Unternehmen zu konzentrieren.
Neben klassischen Immobilieninvestitionen lohnt sich für viele ein Blick auf Edelmetalle als Absicherung sowie auf Aktien und ETFs für den langfristigen Vermögensaufbau. Welche Metalle sich neben Gold für eine sinnvolle Streuung eignen, zeigen wir im Beitrag In welche Edelmetalle investieren, und wer zusätzlich in junge Unternehmen investieren möchte, findet Hinweise im Beitrag zum Investieren als Kleinanleger in Start-ups. Wer ein passives Einkommen über ausschüttende ETFs aufbauen möchte, findet einen strukturierten Einstieg in unserem Beitrag zum passiven Einkommen mit ETFs.
Wer an der Börse zwischenzeitlich Verluste realisiert, sollte zusätzlich wissen, wie sich diese steuerlich mit Gewinnen verrechnen lassen. Konkrete Beispiele dazu finden Sie in unseren Beiträgen zu Aktienverluste mit ETF-Gewinnen verrechnen und einem Aktien-Verluste-verrechnen-Beispiel, die zeigen, dass auch nach einer schwierigen Unternehmensphase ein solider, breit aufgestellter Vermögensaufbau möglich bleibt.
Wenn GmbH-Anteile Teil einer Erbschaft oder Nachfolge sind
Ein zusätzlicher, oft unterschätzter Aspekt entsteht, wenn Anteile an einer verschuldeten GmbH nicht verkauft, sondern im Rahmen einer Erbschaft oder vorweggenommenen Nachfolge auf die nächste Generation übertragen werden sollen. Hier verschmelzen gesellschaftsrechtliche und erbschaftsteuerliche Fragen unmittelbar miteinander, da Erbinnen und Erben sowohl die Vermögenswerte als auch die Verbindlichkeiten der Gesellschaft übernehmen.
Wie sich die Erbschaftsteuer in solchen Fällen sparen lässt und welche Freibeträge dabei greifen, erläutern wir in unseren Beiträgen zum Erbschaftsteuer sparen und zu den Freibeträgen bei Erbschaft. Ergänzend lohnt sich ein Blick auf die testamentarische Gestaltung, insbesondere wenn zum Gesellschaftsvermögen auch Immobilien gehören, wie wir in unserem Beitrag zum Berliner Testament bei Hausbesitz beschreiben.
Wird im Rahmen der Nachfolge gezielt nur ein Kind bedacht, etwa weil es bereits operativ in der Gesellschaft mitarbeitet, empfiehlt sich eine besonders klare vertragliche Regelung, um spätere Konflikte mit Geschwistern zu vermeiden. Hilfreiche Hinweise dazu finden Sie in unseren Beiträgen zum Haus überschreiben an nur ein Kind, zu den dabei anfallenden Kosten und dem Ablauf sowie zur Immobilie an Kinder verschenken, die viele der hier beschriebenen Prinzipien auf die private Immobilienübertragung übertragen.
Checkliste: So bereiten Sie den Verkauf richtig vor
Wer den Verkauf einer verschuldeten GmbH ernsthaft in Erwägung zieht, sollte zunächst eine ehrliche und vollständige Übersicht über sämtliche Verbindlichkeiten erstellen, einschließlich offener Forderungen gegenüber Finanzamt und Sozialversicherungsträgern. Erst auf dieser vollständigen Grundlage lässt sich realistisch einschätzen, ob und zu welchen Konditionen ein Verkauf überhaupt in Betracht kommt.
Im nächsten Schritt sollte geprüft werden, ob bereits ein Insolvenzantrag gestellt wurde oder eine Insolvenzreife bereits eingetreten ist, da dies die verfügbaren Optionen erheblich einschränkt. Ist der Insolvenzantrag bereits gestellt und das Verfahren eröffnet, ist ein Verkauf durch die bisherige Geschäftsführung in der Regel nicht mehr möglich – die Kontrolle geht dann auf den gerichtlich bestellten Insolvenzverwalter über, und ein Anteilsverkauf kann allenfalls noch als Teil eines Insolvenzplans erfolgen. Genau das macht den frühen Zeitpunkt so entscheidend.
Parallel dazu lohnt sich, bei Gesellschaften mit Immobilienbesitz, eine saubere Aufstellung aller Mietverhältnisse, bestehender Belastungen im Grundbuch und offener Instandhaltungsfragen, damit potenzielle Käuferinnen und Käufer ein realistisches, transparentes Bild erhalten. Was die Erwartungshaltung angeht, lohnt sich außerdem ein nüchterner Blick auf den Kaufpreis: Ist das Eigenkapital der Gesellschaft bereits aufgezehrt, hat sie in der Regel keinen positiven Unternehmenswert mehr – der Kaufpreis fällt dann häufig nur symbolisch aus, mitunter im Bereich weniger Euro. Der eigentliche Wert des Verkaufs liegt in diesen Fällen nicht im Erlös, sondern im geordneten Ausstieg aus Haftung und Insolvenzantragspflicht.
Abschließend gehört zur Vorbereitung immer die Auswahl eines erfahrenen, spezialisierten Beraterteams, das den gesamten Prozess von der ersten Analyse bis zur notariellen Beurkundung begleitet, statt sich auf vermeintlich schnelle Lösungen einzulassen. Wer diese Schritte sorgfältig und ohne Zeitdruck durchläuft, erhöht die Erfolgsaussichten eines Verkaufs erheblich und schützt sich gleichzeitig vor den rechtlichen Risiken eines überstürzten Vorgehens.
Häufig gestellte Fragen (FAQ)
Kann man eine GmbH verkaufen mit Schulden, ohne Insolvenz anmelden zu müssen?
Ja – und genau das ist der entscheidende Punkt. Eine GmbH verkaufen mit Schulden ist rechtlich möglich, solange noch kein Insolvenzantrag gestellt wurde und keine offenen Forderungen bei Finanzamt oder Sozialversicherungsträgern bestehen. Der Verkauf einer verschuldeten GmbH ist dabei nicht nur legal, sondern in vielen Fällen die deutlich bessere Alternative zur Insolvenz – schneller, diskreter und ohne langfristige Schäden an Ihrer Bonität oder Reputation. Wer rechtzeitig handelt, kann das gesamte Insolvenzverfahren umgehen und sofort einen sauberen Neuanfang starten.
Wer haftet bei einer verschuldeten GmbH – der Geschäftsführer oder die Gesellschaft?
Grundsätzlich haftet die GmbH als Gesellschaft mit beschränkter Haftung mit ihrem eigenen Vermögen. Doch es gibt klare Ausnahmen: Wenn der Geschäftsführer die Insolvenzantragspflicht verletzt, unerlaubte Zahlungen nach Eintritt der Insolvenzreife leistet oder Finanzbehörden und Sozialversicherungsträger nicht bedient, haftet er persönlich – also mit seinem Privatvermögen. Genau deshalb ist das gmbh verkaufen mit schulden so wichtig: Ein rechtzeitiger Verkauf beendet die Haftungsrisiken des Geschäftsführers sofort mit der notariellen Beglaubigung des Kaufvertrags.
Wie läuft der Verkauf einer GmbH mit Schulden konkret ab?
Der Prozess beim gmbh verkaufen mit schulden ist strukturiert und überschaubar. Er beginnt mit der Analyse der aktuellen Situation und der Prüfung der Verkaufsfähigkeit. Danach folgen die Erstellung eines Exposés mit NDA, ein Letter of Intent (LoI), die Due Diligence zur Risikoprüfung sowie die Entscheidung zwischen Share Deal und Asset Deal. Anschließend wird der Unternehmenskaufvertrag aufgesetzt und der Verkauf durch notarielle Beurkundung rechtsgültig abgeschlossen. Mit diesem letzten Schritt gehen alle Rechte und Pflichten auf den neuen Geschäftsführer über – und der Verkäufer ist vollständig entlastet.
Was passiert, wenn man eine GmbH mit Schulden nicht rechtzeitig verkauft?
Wer beim Thema gmbh verkaufen mit schulden zu lange wartet, riskiert erhebliche Konsequenzen. Nach Eintritt der Zahlungsunfähigkeit bleiben dem Geschäftsführer nur 21 Tage, um den Insolvenzantrag zu stellen – danach droht der Vorwurf der Insolvenzverschleppung, der mit einer Geldstrafe oder bis zu drei Jahren Freiheitsstrafe bestraft werden kann. Hinzu kommen ein Schufa-Eintrag, der bis zu zehn Jahre wirkt, öffentliche Insolvenzbekanntmachung, Reputationsverlust und im schlimmsten Fall die persönliche Haftung mit dem Privatvermögen. Früh handeln ist daher keine Option – es ist eine Notwendigkeit.
Welche Voraussetzungen müssen erfüllt sein, damit man eine GmbH trotz Schulden verkaufen kann?
Damit das gmbh verkaufen mit schulden erfolgreich und rechtssicher funktioniert, müssen drei zentrale Voraussetzungen erfüllt sein: Erstens darf kein Antrag auf Eröffnung eines Insolvenzverfahrens gestellt worden sein – weder durch die Geschäftsführung selbst noch durch Dritte. Zweitens dürfen keine offenen Forderungen bei Finanzamt oder Sozialversicherungsträgern bestehen. Und drittens darf die Geschäftsführung in der Vergangenheit keine Straftaten begangen oder Ordnungswidrigkeiten verübt haben. Sind alle drei Bedingungen erfüllt, steht einem rechtssicheren Verkauf der verschuldeten GmbH nichts im Weg – und der Weg in einen schuldenfreien Neuanfang ist frei.
Jetzt kostenlose Beratung sichern
Möchten Sie mehr über intelligente Immobilien- und Finanzstrategien erfahren? Füllen Sie einfach das Formular aus und ein Experte der Westmont Group wird sich persönlich mit Ihnen in Verbindung setzen.
Bleiben Sie über die neuesten Anlagetrends, Steuerstrategien und Immobilienlösungen auf dem Laufenden. Folgen Sie der Westmont Group auf unseren Social-Media-Kanälen und erhalten Sie wertvolle Einblicke direkt in Ihren Feed.