
Freibeträge bei Erbschaft – Der vollständige Überblick für jeden Verwandtschaftsgrad
Vor einigen Jahren habe ich von meinem Onkel geerbt – und am Ende fast 20 Prozent mehr Erbschaftssteuer gezahlt, als eigentlich nötig gewesen wäre. Der Grund war banal und ärgerlich zugleich: Ich hatte keine Ahnung, dass Freibeträge bei Erbschaft je nach Verwandtschaftsgrad zwischen schlappen 20.000 Euro und satten 500.000 Euro liegen können. Mein Cousin, der zur gleichen Zeit von seiner Mutter erbte, durfte 400.000 Euro komplett steuerfrei behalten – ich, als Nichte, gerade mal 20.000 Euro. Das hat mich erst beim Steuerbescheid richtig getroffen, und genau solche Geschichten hören wir bei Westmont Group praktisch jede Woche.
Ob es um den klassischen Erbe Freibetrag geht, um die Erbschaft Freibeträge für die eigenen Kinder, oder um die deutlich kniffligere Situation bei Enkeln, Geschwistern, Nichten und Neffen – der Erbschafts Freibetrag entscheidet am Ende, ob überhaupt etwas ans Finanzamt fließt. Und ja, die Frage, ab welchem Betrag überhaupt Erbschaftssteuer anfällt, lässt sich klar beantworten: Erst wenn der Wert der Erbschaft den persönlichen Freibetrag der jeweiligen Person übersteigt, wird der übersteigende Teil versteuert – bleibt man darunter, fällt keine einzige Euro Steuer an.
Wer den Erb Freibetrag vorher nicht prüft und keine Belege für abzugsfähige Kosten sammelt, zahlt drauf, obwohl sich das mit ein bisschen Vorausplanung fast immer vermeiden lässt. Was mir damals geholfen hätte, erklären wir hier – kompakt, mit echten Zahlen und ganz ohne Bla-Bla.
Freibetrag Erbschaftssteuer 2026: Tabelle nach Verwandtschaftsgrad
Der persönliche Freibetrag bei der Erbschaftssteuer hängt allein vom Verwandtschaftsgrad zum Verstorbenen ab (§ 16 ErbStG). Die folgende Tabelle zeigt alle Freibeträge auf einen Blick, zusammen mit der Steuerklasse und dem zusätzlichen Versorgungsfreibetrag (§ 17 ErbStG):
| Verwandtschaftsgrad | Steuerklasse | Freibetrag | Versorgungsfreibetrag |
|---|---|---|---|
| Ehepartner und eingetragene Lebenspartner | I | 500.000 € | 256.000 € |
| Kinder, Stiefkinder, Adoptivkinder, Enkel mit verstorbenem Elternteil | I | 400.000 € | 10.300 bis 52.000 € (nach Alter) |
| Enkelkinder (Elternteil lebt) | I | 200.000 € | – |
| Urenkel | I | 100.000 € | – |
| Eltern und Großeltern (nur im Erbfall) | I | 100.000 € | – |
| Geschwister, Nichten, Neffen, Stiefeltern, Schwiegereltern, Schwiegerkinder, geschiedene Ehepartner | II | 20.000 € | – |
| Alle übrigen Erben, z. B. Lebensgefährten ohne Trauschein oder Freunde | III | 20.000 € | – |
Jeder Erbe hat seinen eigenen Freibetrag. Steuer fällt nur auf den Teil der Erbschaft an, der diesen Betrag übersteigt. Schenkungen derselben Person innerhalb der letzten zehn Jahre werden dabei mitgerechnet. Stand: September 2026. Das Bundesverfassungsgericht verhandelt im Oktober 2026 über die Erbschaftsteuer; bis zu einer gesetzlichen Neuregelung gelten die Beträge in dieser Tabelle.
Was bedeuten Freibeträge bei Erbschaft eigentlich?
Bei einer Erbschaft wechselt Vermögen vom Erblasser auf die Erben. Rechtlich betrachtet ist das ein echter Vermögenszuwachs, der eine Steuerpflicht auslöst: die Erbschaftssteuer, im Gesetzestext korrekt als Erbschaftsteuer bezeichnet und im Erbschaftsteuer- und Schenkungsteuergesetz (ErbStG) geregelt. Damit dieser Zugewinn nicht jeden Erbfall zur finanziellen Belastung macht, hat der Gesetzgeber Freibeträge beim Erben eingeführt – und genau diese bestimmen, wie viel am Ende überhaupt versteuert werden muss.
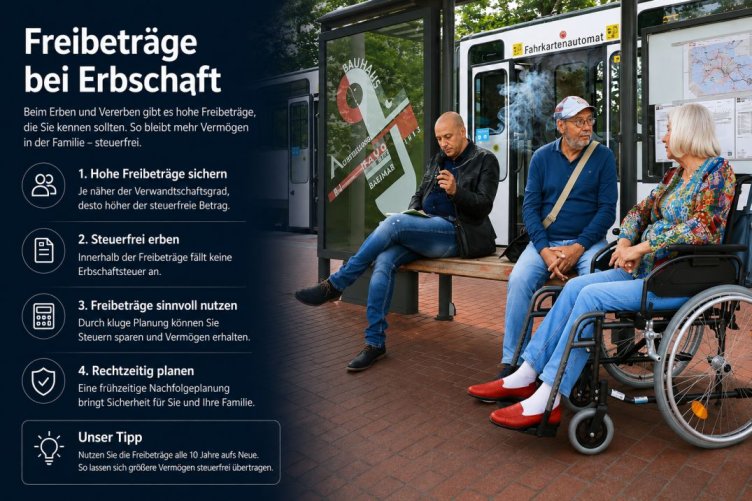
Wie hoch der persönliche Freibetrag bei Erbe ausfällt, hängt vom Verwandtschaftsgrad zum Erblasser ab: Je näher man verwandt war, desto großzügiger fällt die Tabelle aus. Ehepartner und eingetragene Lebenspartner dürfen bis zu 500.000 Euro steuerfrei übernehmen, Kinder bis zu 400.000 Euro, während Geschwister, Nichten, Neffen sowie nicht verwandte Personen nur 20.000 Euro zur Verfügung haben. Enkelkinder liegen mit 200.000 Euro meist dazwischen. Diese Freibeträge bei Vererbung gelten übrigens gleichermaßen für Schenkungen zu Lebzeiten, und lassen sich alle zehn Jahre erneut nutzen.
Ein einfaches Beispiel zeigt, wie groß der Unterschied ausfällt: Erben zwei Personen jeweils 300.000 Euro vom selben Verstorbenen – einmal die Tochter, einmal eine Nichte –, zahlt die Tochter dank ihres 400.000-Euro-Freibetrags überhaupt keine Steuer bei Erbschaft. Die Nichte muss dagegen 280.000 Euro versteuern, was schnell eine Summe im fünfstelligen Bereich bedeutet. Wer schon zu Lebzeiten plant, kann über mehrere Schenkungen alle zehn Jahre erneut steuerfrei Vermögen übertragen – gemeldet werden muss das dem Finanzamt trotzdem in jedem Fall.
Freibeträge nach Verwandtschaftsgrad – Die Gesamtübersicht
Am besten lassen sich Freibeträge im Erbrecht an konkreten Zahlen zeigen. Die genaue Höhe regelt § 16 ErbStG, und sie folgt einem klaren Muster: Ehepartner dürfen 500.000 Euro steuerfrei übernehmen, Kinder, Stiefkinder und Adoptivkinder 400.000 Euro, Enkelkinder 200.000 Euro, Urenkel sowie Eltern und Großeltern 100.000 Euro im Erbfall. Für Geschwister, Nichten, Neffen, Stiefeltern, Schwiegerkinder, Schwiegereltern und geschiedene Ehepartner bleibt es bei den bekannten 20.000 Euro.
Wichtig für Eltern und Großeltern: Der günstige 100.000-Euro-Freibetrag mit Steuerklasse I gilt ausdrücklich nur im Erbfall. Erhalten sie stattdessen eine Schenkung zu Lebzeiten, rutschen sie in die deutlich teurere Steuerklasse II mit nur 20.000 Euro Freibetrag – eine Unterscheidung, die viele Familien bei der Nachlassplanung übersehen und die schnell zu einer bösen Überraschung führt. Wichtig auch: Der Kinder-Freibetrag von 400.000 Euro gilt nicht für Pflegekinder oder Patenkinder, selbst wenn diese wie eigene Kinder aufgewachsen sind – ohne rechtliches Kindschaftsverhältnis bleibt nur der niedrige Freibetrag der Steuerklasse III.
Innerhalb einer Erbengemeinschaft versteuert übrigens jeder Miterbe seinen eigenen Erbteil mit seinem eigenen persönlichen Freibetrag Erbrecht – ein Punkt, der in der Praxis erstaunlich oft übersehen wird. Wer sich mit dem gesamten Thema Freibeträge Beispiele beschäftigt, kommt an dieser Verwandtschaftstabelle nicht vorbei: Eine Witwe, die 750.000 Euro von ihrem Mann erbt, versteuert nach Abzug der 500.000 Euro nur noch 250.000 Euro. Hätte stattdessen ein Freund geerbt, gilt die deutlich kleinere 20.000-Euro-Grenze der Steuerklasse III – aus 750.000 Euro werden so schnell 730.000 Euro steuerpflichtiges Vermögen.
Auch ein Sohn, der 700.000 Euro vom Vater erhält, zahlt nach Abzug von 400.000 Euro Steuer auf 300.000 Euro. Erbt ein Enkelkind 220.000 Euro vom Großvater, während sein eigener Vater noch lebt, bleiben nach 200.000 Euro Freibetrag 20.000 Euro steuerpflichtig – das ergibt bei 7 Prozent rund 1.400 Euro Steuer bei Erbschaft. Ist der Vater bereits verstorben, tritt das Enkelkind an seine Stelle, erhält den Kinderfreibetrag von 400.000 Euro und zahlt gar keine Steuer.
Erbschaft Freibetrag für Ehegatten
Beginnen wir mit der großzügigsten Gruppe: Beim Erbschaft Freibetrag für Ehegatten zeigt sich das deutsche Steuerrecht am spendabelsten überhaupt. Der Ehegatten Freibetrag liegt bei 500.000 Euro, ganz gleich ob klassisch verheiratet oder in eingetragener Lebenspartnerschaft. Diese hohe Summe sorgt in vielen Fällen dafür, dass zwischen Eheleuten überhaupt keine Steuer anfällt – ein Vorteil, den man bei der Nachlassplanung unbedingt mitdenken sollte. Wichtig dabei: Wurde die Ehe vor dem Tod geschieden, bleibt vom Steuerfreibetrag für Ehegatten nichts mehr übrig, dann greift nur noch die 20.000-Euro-Grenze der Steuerklasse II.
Zusätzlich zum regulären Freibetrag steht Ehepartnern der Versorgungsfreibetrag von pauschal 256.000 Euro zu, geregelt in § 17 ErbStG – gedacht als Ausgleich, weil private Versorgungsbezüge wie eine Lebensversicherung versteuert werden müssen. Bezieht der überlebende Partner bereits eine Witwenrente, wird deren Kapitalwert nach § 14 Bewertungsgesetz vom Versorgungsfreibetrag abgezogen. Auch beim Familienheim sind Ehepartner klar im Vorteil: Erben sie die selbst genutzte Immobilie und ziehen innerhalb von sechs Monaten ein, bleibt diese unabhängig vom 500.000-Euro-Freibetrag komplett steuerfrei, solange sie mindestens zehn Jahre dort wohnen bleiben.
Wer wohlhabendere Ehepartner steuerschonend absichern möchte, kann über die sogenannte Güterstandsschaukel nachdenken: Durch den Wechsel von der Zugewinngemeinschaft in die Gütertrennung und zurück entsteht ein Zugewinnausgleichsanspruch, der komplett steuerfrei übertragen werden kann – zusätzlich zum regulären Freibetrag. Bei einem Vermögensunterschied von 800.000 Euro lässt sich so ein weiterer Betrag von bis zu 400.000 Euro steuerfrei verschieben, wie wir es ausführlich in unserem Artikel zur Ehegattenschaukel bei Immobilien beschrieben haben.
Übrigens gilt der 400.000-Euro-Freibetrag für Stiefkinder genauso wie für leibliche Kinder, solange ein rechtliches Stiefkindverhältnis besteht – anders sieht es bei Schwiegertöchtern und Schwiegersöhnen aus: Sie zählen nicht zu den eigenen Kindern, sondern fallen in die deutlich ungünstigere Steuerklasse II mit nur 20.000 Euro Freibetrag, ein Punkt, der in Patchwork-Familien häufig zu Überraschungen führt.
Erbschaft Freibetrag für Enkel
Kaum ein Thema wird in der Beratungspraxis so oft missverstanden wie der Erbschaft Freibetrag für Enkel. Der entscheidende Punkt: Der Freibetrag für Enkel hängt davon ab, ob der Elternteil des Enkels – also das Kind des Erblassers – noch lebt oder bereits verstorben ist. Lebt er noch, gilt ein erbe enkel freibetrag von 200.000 Euro. Ist er vorverstorben, rutscht der Enkel quasi in dessen Position und erhält 400.000 Euro. Geregelt ist das in § 16 Abs. 1 Nr. 2 und Nr. 3 ErbStG. Wichtig: Enkel gehören zur günstigen Steuerklasse I mit Sätzen zwischen 7 % und 30 % – Stiefenkel und Adoptivenkel werden dabei genauso behandelt wie leibliche Enkelkinder. Pflege- oder Bonus-Enkel ohne rechtlichen Verwandtschaftsstatus landen dagegen in der ungünstigen Steuerklasse III.
Bitter wird es beim Familienheim: Die Steuerbefreiung nach § 13 ErbStG gilt nur für Ehegatten, Kinder und Enkel, deren Elternteil bereits verstorben ist. Lebt der Elternteil noch, ist das Familienheim für Enkel nicht befreit. Praktisch heißt das: Immobilien, die an Enkel vererbt werden, sind deshalb in den meisten Fällen steuerpflichtig. Auch beim erbschaft enkel freibetrag gilt die Zehnjahresregel für Schenkungen: Schenkt ein Großelternteil dem Enkel heute 200.000 Euro, kann er ihm nach zehn Jahren erneut die gleiche Summe steuerfrei zukommen lassen.
Ein Praxisbeispiel aus unserer Beratung: Ein Familienunternehmen im Wert von 2 Millionen Euro wird über Gesellschaftsanteile schrittweise an drei Enkel übertragen – je nachdem, ob deren Elternteil noch lebt, profitieren sie von 200.000 oder 400.000 Euro Freibetrag. Wer eine Immobilie zu Lebzeiten überträgt, aber steuerlich klug vorgehen möchte, findet ergänzende Tipps in unserem Beitrag Haus überschreiben an nur ein Kind.
Erbschaft Freibetrag für Geschwister
Wer schon mal mit dem Finanzamt wegen einer Erbschaft zu tun hatte, weiß: Beim Erbschaft Freibetrag für Geschwister geht es ziemlich knapp zu. Der erbe geschwister freibetrag liegt bei mageren 20.000 Euro – während Ehepartner sich über 500.000 Euro freuen dürfen und Kinder über 400.000 Euro. Diese Ungleichbehandlung überrascht viele Mandanten, gerade weil das Verhältnis zu Geschwistern emotional oft genauso eng ist wie zu den eigenen Kindern. Das Finanzamt macht hier aber keinen Unterschied: Geschwister zählen zu den Erben zweiter Ordnung nach § 1925 BGB und rutschen automatisch in die teurere Steuerklasse II, mit Sätzen zwischen 15 % und satten 43 %.
Ein Rechenbeispiel macht den Unterschied greifbar: Erbt eine Schwester 200.000 Euro, versteuert sie nach Abzug des Freibetrags 180.000 Euro und zahlt 36.000 Euro Steuer. Bei erben geschwister freibetrag-Fragen lohnt sich deshalb oft eine geschickte Verteilung des Erbes: Statt 150.000 Euro komplett an die Schwester zu vererben, kann man die Summe auf mehrere Familienmitglieder streuen und so bis zu 60 Prozent Steuern sparen. Auch ein unabhängiges Verkehrswertgutachten kann bares Geld wert sein, wenn das Finanzamt eine Immobilie zu hoch ansetzt.
Besonders schmerzhaft: Geschwister profitieren weder vom Familienheim-Vorteil noch vom Versorgungsfreibetrag – beide Vergünstigungen bleiben Ehepartnern und Kindern vorbehalten. Erben mehrere Geschwister gemeinsam eine Immobilie und sind sich über deren Verwendung uneinig, wird es oft kompliziert – wer sich in genau dieser Situation wiederfindet, findet praktische Hinweise in unserem Beitrag Erbengemeinschaft Haus verkaufen – einer will nicht.
Erbschaft Freibetrag für Neffen und Nichten
Der Erbschaft Freibetrag für Neffen und Nichten fällt mit den gleichen 20.000 Euro genauso mager aus wie bei Geschwistern – auch hier greift die Steuerklasse II. Ob es um konkrete erbe neffe freibetrag-Fragen geht oder um eine erbschaft neffe freibetrag-Berechnung für eine geerbte Immobilie: Die Antwort bleibt ernüchternd. Damit Nichten und Neffen überhaupt zu Erben zweiter Ordnung aufrücken, müssen weder Kinder noch Enkel des Erblassers existieren, und auch dessen Eltern sowie Geschwister müssen bereits verstorben sein – ansonsten braucht es ein Testament oder Vermächtnis, um sie überhaupt zu bedenken.
Beim erben neffen und nichten freibetrag hilft ein cleverer Trick: Werden im Testament nicht nur Nichte oder Neffe selbst, sondern auch deren Partner und Kinder bedacht, vervielfacht sich der nutzbare Freibetrag. So sinkt eine Steuerlast von 26.000 Euro bei einer alleinstehenden Nichte auf nur noch 10.500 Euro, wenn sie verheiratet ist und zwei Kinder hat – eine Ersparnis von 60 Prozent. Auch die Kettenschenkung über eine Mittelsperson mit höherem Freibetrag, etwa die eigene Ehefrau, kann größere Summen steuerfrei weiterreichen, solange die Mittelsperson freiwillig handelt.
Wichtig zu wissen: Übliche Gelegenheitsgeschenke von Tante oder Onkel zur Hochzeit oder zum Geburtstag zählen nicht auf den Freibetrag – ein teures Baugrundstück dagegen schon.
Tante, Onkel, Cousin und Cousine erben – wie sieht es hier aus?
Wer von einer Tante oder einem Onkel erbt, profitiert nur dann von der günstigeren Steuerklasse II mit 20.000 Euro Freibetrag, wenn Neffen und Nichten die erbenden Personen sind – umgekehrt, wenn also Tante oder Onkel selbst als Erbende auftreten, gehören sie ebenfalls zur Steuerklasse II mit demselben 20.000-Euro-Freibetrag. Erben dagegen ein Cousin oder eine Cousine, sieht die Rechtslage deutlich unvorteilhafter aus: Sie zählen zu keiner der beiden ersten Steuerklassen und landen automatisch in der teuersten Steuerklasse III, mit Steuersätzen zwischen 30 und 50 Prozent und ebenfalls nur 20.000 Euro Freibetrag.
Auch Großnichten und Großneffen – also die Kinder von Neffen und Nichten – fallen in diese ungünstige Steuerklasse III, obwohl die familiäre Bindung oft noch genauso eng ist wie bei näheren Verwandten. Wer als Tante, Onkel oder in einer entfernteren Verwandtschaftsbeziehung größere Vermögenswerte weitergeben möchte, sollte deshalb frühzeitig über gestaffelte Schenkungen innerhalb der Zehnjahresfrist nachdenken, statt die gesamte Übertragung erst im Erbfall zu regeln.
Steuerklassen bei der Erbschaft: Wer zahlt wie viel?
Für die Steuerklasse I zählen die engsten Angehörigen: Ehepartner, Lebenspartner, Kinder, Stiefkinder, Adoptivkinder, Enkelkinder, Eltern, Großeltern und Urenkel – hier ist der Verwandtschaftsgrad am engsten und der Steuersatz entsprechend am niedrigsten. In der Steuerklasse II finden sich Geschwister, Nichten, Neffen, Stiefeltern, Schwiegereltern, Schwiegerkinder sowie geschiedene Ehepartner wieder. Wer in keine dieser beiden Gruppen passt, landet in der Steuerklasse III – dazu gehören Cousinen, Cousins, Großnichten, Großneffen sowie Freunde und unverheiratete Partner ohne Trauschein.
Der Unterschied zwischen den Steuerklassen zeigt sich am deutlichsten im direkten Vergleich: Erbt eine Tochter 400.000 Euro, bleibt sie dank ihres Freibetrags komplett steuerfrei. Erbt eine unverheiratete Lebenspartnerin dieselbe Summe, muss sie 380.000 Euro versteuern – bei 30 Prozent in Steuerklasse III wären das 114.000 Euro, allein wegen des fehlenden Trauscheins. Diese Regel trifft grundsätzlich jede nicht verwandte Person, die erbt: Ein langjähriger Lebensgefährte oder eine Lebensgefährtin ohne Trauschein wird vom Finanzamt exakt wie eine fremde Person behandelt, unabhängig davon, wie lange die Beziehung tatsächlich bestand oder ob ein gemeinsamer Haushalt geführt wurde. Genau deshalb lohnt sich für unverheiratete Paare oft schon die Überlegung, ob eine Heirat steuerlich sinnvoller wäre, bevor der Erbfall eintritt.
Der genaue steuersatz beim erben richtet sich nach § 19 ErbStG und kombiniert Steuerklasse sowie Erbschaftshöhe. In Steuerklasse I beginnt es bei 7 % bis 75.000 Euro und steigt über 11 %, 15 %, 19 %, 23 % und 27 % bis auf 30 % für alles darüber. In Steuerklasse II liegen die Sätze gestaffelt zwischen 15 und 43 Prozent, in Steuerklasse III wird’s mit durchgehend 30 % und in den oberen Stufen sogar 50 % richtig teuer.
Versorgungsfreibetrag, Pflegefreibetrag und Nachlassverbindlichkeiten
Zusätzlich zum normalen Freibetrag gewährt der Staat Ehepartnern, Lebenspartnern, Kindern, Stiefkindern und Enkelkindern unter 27 Jahren den Versorgungsfreibetrag nach § 17 ErbStG. Ehepartner erhalten pauschal 256.000 Euro, Kinder gestaffelt nach Alter: bis 5 Jahre 52.000 Euro, bis 10 Jahre 41.000 Euro, bis 15 Jahre 30.700 Euro, bis 20 Jahre 20.500 Euro und bis 27 Jahre 10.300 Euro. Geschwister, Nichten und Neffen gehen hier komplett leer aus – dieser zusätzliche Puffer steht nur der engsten Familie zu. Eine oft übersehene Voraussetzung: Der Versorgungsfreibetrag wird nur gewährt, wenn die erbende Person in Deutschland unbeschränkt steuerpflichtig ist – bei Erben mit Wohnsitz im Ausland kann dieser zusätzliche Puffer deshalb komplett entfallen.
Wer den Verstorbenen unentgeltlich gepflegt hat, kann unabhängig vom Verwandtschaftsgrad einen zusätzlichen Pflegefreibetrag von bis zu 20.000 Euro geltend machen – ein Punkt, den viele pflegende Angehörige gar nicht kennen, der aber gerade bei Geschwistern, Nichten oder Neffen bares Geld wert sein kann. Wichtig ist eine lückenlose Dokumentation der Pflegeleistung, sonst erkennt das Finanzamt den Freibetrag nicht an.
Zusätzlich lassen sich Nachlassverbindlichkeiten abziehen: Beerdigungskosten, Grabstein und Grabpflege werden pauschal mit 15.000 Euro anerkannt, ohne dass Einzelbelege nötig sind. Dazu kommen Notarkosten, Steuerberatungskosten sowie im Testament festgelegte Vermächtnisse.
Hausrat- und Sachfreibeträge
Neben Geld und Immobilien lässt sich auch Hausrat weitgehend steuerfrei erben. Für die Steuerklasse I gilt ein eigener Freibetrag von rund 41.000 Euro für klassischen Hausrat wie Möbel, Elektrogeräte oder Kleidung, plus weitere 12.000 Euro für bewegliche Gegenstände wie ein Auto oder Schmuck. Kunstgegenstände, Bibliotheken und Archive sind unter bestimmten Voraussetzungen sogar zu 60 Prozent steuerbefreit, sofern ein öffentliches Interesse an deren Erhalt besteht.
In Steuerklasse II und Steuerklasse III – also für Geschwister, Nichten und Neffen – gibt es für beide Kategorien zusammen dagegen nur eine gemeinsame 12.000-Euro-Grenze. Ausgenommen bleiben Bargeld, Wertpapiere, Münzen, Edelmetalle, Edelsteine und Perlen, die unabhängig vom Aufbewahrungsort immer voll zum steuerpflichtigen Vermögen zählen.
In der Praxis lohnt sich eine genaue Dokumentation des Hausrats, gerade bei größeren oder besonders wertvollen Haushalten. Übersteigt der Hausrat deutlich die jeweilige Grenze, etwa durch eine umfangreiche Kunstsammlung, sollte frühzeitig eine fachkundige Bewertung erfolgen, da das Finanzamt sonst oft mit pauschalen und tendenziell zu hohen Schätzwerten arbeitet.
Steuerfreie Vererbung des Familienheims
Ein echtes Schmankerl im deutschen Erbrecht ist das Familienheim: Erbt der Ehepartner oder erben Kinder beziehungsweise Enkelkinder der Steuerklasse I eine selbst genutzte Immobilie, kann diese komplett steuerfrei bleiben – unabhängig von ihrem Wert. Voraussetzung ist, dass der Verstorbene das Haus bis zuletzt selbst bewohnt hat, es sei denn, Pflegebedürftigkeit zwang zum Umzug ins Pflegeheim. Die Erben müssen innerhalb von 6 Monaten einziehen und mindestens 10 Jahre dort wohnen bleiben; ziehen sie vorzeitig aus, wird die Steuer rückwirkend nachgefordert.
Für Kinder gilt zusätzlich eine Wohnflächen-Grenze von 200 Quadratmetern – ist das Haus 300 Quadratmeter groß, bleibt nur der anteilige Wert bis 200 Quadratmeter steuerfrei. Geschwister, Nichten, Neffen und Enkel gehen bei dieser Vergünstigung komplett leer aus, selbst wenn sie jahrelang gemeinsam mit dem Erblasser im selben Haus gewohnt haben – eine Ungleichbehandlung, die viele unserer Mandanten bei Westmont Group überrascht. Wer die geerbte Immobilie ohnehin nicht selbst nutzen, sondern verkaufen möchte, sollte vorher wissen, wann der Verkauf einer geerbten Immobilie steuerfrei ist.
Wie wird eine geerbte Immobilie überhaupt bewertet?
Bevor überhaupt klar ist, wie viel vom Freibetrag für eine geerbte Immobilie draufgeht, muss das Finanzamt erst einmal ihren Wert feststellen. Maßgeblich ist dabei nicht der Kaufpreis von damals oder der Wert laut Grundsteuerbescheid, sondern der sogenannte Verkehrswert nach den Vorgaben des Bewertungsgesetzes (BewG), §§ 176 bis 198.
Je nach Immobilientyp kommt eines von drei Verfahren zum Einsatz: Bei selbst genutzten Eigentumswohnungen und Einfamilienhäusern verwendet das Finanzamt in der Regel das Vergleichswertverfahren, bei dem der Wert anhand der Verkaufspreise ähnlicher Objekte in der Umgebung ermittelt wird. Bei vermieteten Immobilien greift meist das Ertragswertverfahren, das sich vor allem an den erzielbaren Mieteinnahmen orientiert. Fehlen vergleichbare Objekte – etwa bei denkmalgeschützten Häusern oder ausgefallener Architektur –, wendet das Amt das Sachwertverfahren an, das Gebäude- und Bodenwert getrennt berechnet.
Das Finanzamt teilt den ermittelten Wert per Feststellungsbescheid mit. Wer den Eindruck hat, dass der angesetzte Wert zu hoch liegt, kann Einspruch einlegen und mit einem Gutachten eines öffentlich bestellten Immobiliensachverständigen einen niedrigeren, tatsächlichen Verkehrswert nachweisen – genau der Hebel, den wir bei Westmont Group unseren Mandanten regelmäßig empfehlen, bevor sie eine überhöhte Steuerforderung einfach akzeptieren.
Ein Punkt, der in der Praxis oft für Erleichterung sorgt: Wer eine Immobilie erbt, zahlt darauf keine Grunderwerbsteuer – unabhängig davon, ob ein Verwandtschaftsverhältnis zum Erblasser besteht oder nicht (§ 3 GrEStG). Das gilt auch, wenn eine Immobilie an eine Erbengemeinschaft übergeht und später unter den Miterben aufgeteilt wird. Erst wenn die geerbte Immobilie später an einen Dritten verkauft wird, fällt für diesen Käufer regulär Grunderwerbsteuer an.
Berechnungsbeispiele für verschiedene Erbengruppen
Theorie ist schön, aber Zahlen überzeugen mehr. Ein Kind, das 600.000 Euro erbt, versteuert nach Abzug des 400.000-Euro-Freibetrags nur 200.000 Euro zu 11 Prozent, also 22.000 Euro. Eine Nichte, die 80.000 Euro erbt, versteuert nach Abzug von 20.000 Euro Freibetrag 60.000 Euro zu 15 Prozent, macht 9.000 Euro. Ein Bruder, der 50.000 Euro von seiner Schwester erbt, zahlt auf die verbleibenden 30.000 Euro bei 15 Prozent genau 4.500 Euro.
Bei sehr hohen Summen wird’s drastisch: Erbt ein Neffe eine Million Euro, müssen davon 980.000 Euro versteuert werden – bei 30 Prozent entspricht das 294.000 Euro, fast ein Drittel der Erbschaft. Zum Vergleich: Ein Kind zahlt bei gleichem Erbwert deutlich weniger, weil der Freibetrag zwanzigmal so hoch ist und die Steuersätze in Steuerklasse I niedriger liegen. Solche Freibeträge Beispiele zeigen, wie enorm der Verwandtschaftsgrad die tatsächliche Steuerlast beeinflusst.
Ein Praxisbeispiel mit Immobilie: Ein Bruder erbt eine Doppelhaushälfte, vom Finanzamt mit 380.000 Euro bewertet. Nach Abzug des Freibetrags bleiben 360.000 Euro, bei 25 Prozent wären das 90.000 Euro. Ein Sachverständiger stellt jedoch fest, der echte Verkehrswert liegt nur bei 330.000 Euro – neue Bemessungsgrundlage 310.000 Euro, Steuer nur noch 77.500 Euro. Ersparnis: 12.500 Euro, nur durch ein korrektes Gutachten.
Schenkungen zu Lebzeiten und die Zehnjahresfrist
Eine der charmantesten Lösungen bleibt die Schenkung zu Lebzeiten, denn jeder Freibetrag lässt sich alle zehn Jahre erneut nutzen. Wer clever plant, kann so über mehrere Generationen hinweg deutlich mehr Vermögen steuerfrei übertragen, als es ein einmaliger Erbfall erlauben würde. Wichtig zu wissen: Eine Schenkung gilt steuerlich als vorgezogenes Erbe, deshalb gelten dieselben persönlichen Freibeträge und Steuerklassen wie bei der Erbschaft selbst.
Schenkungen innerhalb des letzten Jahres vor dem Erbfall werden voll angerechnet, danach sinkt die Anrechnung pro Zehntel jährlich. Wer eine Immobilie verschenken, aber trotzdem ein Wohnrecht oder einen Nießbrauch behalten möchte, sollte unbedingt vorher zum Notar – der Kapitalwert des Nießbrauchs mindert dabei den steuerpflichtigen Wert erheblich.
Wer schenkt, sollte allerdings genug für die eigene Altersvorsorge und mögliche Pflegekosten zurückhalten – die eigene finanzielle Absicherung geht immer vor. Wer zu kurz vor dem Tod noch schenkt, riskiert außerdem einen Pflichtteilsergänzungsanspruch pflichtteilsberechtigter Erben. Wer sein Vermögen langfristig gegen Zugriffe absichern und nicht nur steuerlich, sondern auch strukturell planen möchte, findet dazu weiterführende Ansätze in unserem Beitrag Vermögensschutz / Asset Protection.
Wenn der Freibetrag mehrfach in Anspruch genommen werden soll – Vor- und Nacherbschaft
Eine Konstellation, die in der Praxis regelmäßig für Verwirrung sorgt: Setzt ein Erblasser eine Vor- und Nacherbschaft ein – etwa wenn die Großeltern zunächst eine Tante als Vorerbin bestimmen und erst nach deren Tod die Enkel als Nacherben zum Zug kommen – geht das Vermögen zivilrechtlich in mehreren Schritten über. Steuerrechtlich gilt dabei aber eine andere Logik: Der Bundesfinanzhof hat mit Urteil vom 01.12.2021 (Az. II R 1/20) klargestellt, dass den Nacherben in einem solchen Fall nur ein einziger Freibetrag zusteht, auch wenn zivilrechtlich mehrere Erbfälle vorliegen – etwa einmal vom Großvater und einmal von der Großmutter.
Der Grund liegt darin, dass Nacherben steuerrechtlich als Erben des Vorerben gelten, nicht als direkte Erben der ursprünglichen Erblasser. Ein kleiner Trost bleibt: Den Nacherben steht ein Wahlrecht zu, welches Verwandtschaftsverhältnis der Besteuerung zugrunde gelegt wird – meist das zum ursprünglichen Erblasser, wenn dessen Freibetrag höher ausfällt als der zum Vorerben. Wer eine solche mehrstufige Erbfolge testamentarisch plant oder selbst als Nacherbe betroffen ist, sollte diesen Punkt frühzeitig mit einem Fachanwalt für Erbrecht durchrechnen, da hier schnell ein deutlich geringerer Freibetrag zur Anwendung kommt, als ursprünglich angenommen.
Strategien zur Reduzierung der Erbschaftssteuer
Wer die Steuer bei Erbschaft reduzieren möchte, kann zunächst die Kosten des Erbfalls abziehen: Beerdigungskosten, Grabpflege und allgemeine Erbfallkosten lassen sich pauschal mit 15.000 Euro oder in tatsächlicher Höhe gegenrechnen. Vermietete Immobilien profitieren laut § 13d ErbStG von einem 10-Prozent-Abschlag auf den Grundbesitzwert, und ein unabhängiges Verkehrswertgutachten kann die Bemessungsgrundlage oft nochmal deutlich drücken, gerade bei älteren Häusern mit gestiegenen Immobilienwerten.
Eine bewährte Strategie ist außerdem, das Erbe geschickt auf mehrere Köpfe zu verteilen, statt alles an eine Person zu vererben – so lassen sich mehrere persönliche Freibeträge gleichzeitig nutzen. Auch die vorweggenommene Erbfolge, also Schenkungen zu Lebzeiten über mehrere Generationen hinweg, hilft, Freibeträge mehrfach auszuschöpfen. Wer sich generell näher mit dem Thema Steuerersparnis rund um den Nachlass beschäftigen möchte, findet vertiefende Ansätze in unserem Beitrag Erbschaftssteuer sparen.
Für größere Vermögen kann sich sogar eine Familienstiftung lohnen, bei der das Vermögen über Generationen gebündelt erhalten bleibt, während Erben nur regelmäßige Zuwendungen erhalten. Die laufende Verwaltung kostet zwar jährlich zwischen 5.000 und 10.000 Euro, spart bei größeren Immobilienportfolios oder Unternehmensanteilen aber häufig deutlich mehr. Wer beim klassischen Berliner Testament plant, sollte zusätzlich das sogenannte Supervermächtnis prüfen, mit dem sich die Freibeträge der Kinder auch beim ersten Erbfall bereits nutzen lassen – Details dazu im Beitrag Berliner Testament bei Hausbesitz.
Ein Sonderfall, der leicht übersehen wird: Wird eine gemeinnützige Stiftung oder ein gemeinnütziger Verein als Erbe eingesetzt, entfällt die Erbschaftsteuer vollständig – unabhängig vom Wert der Zuwendung und unabhängig davon, wie hoch ein Freibetrag theoretisch ausfallen würde. Wer einen Teil des eigenen Nachlasses gemeinnützig einsetzen möchte, kann auf diesem Weg zusätzlich Vermögen steuerfrei weitergeben, das sonst der ungünstigen Steuerklasse III unterläge.
Erbschaftssteuer bei Unternehmen und Betriebsvermögen
Wer nicht nur Geld oder eine Immobilie, sondern ein Unternehmen oder einen Anteil daran erbt, profitiert von einer der großzügigsten Vergünstigungen im gesamten Erbschaftsteuerrecht – allerdings nicht in Form eines klassischen Freibetrags, sondern durch eine Steuerbefreiung. Für begünstigtes Betriebsvermögen bis 26 Millionen Euro gewährt der Gesetzgeber im Rahmen der Regelverschonung einen 85-prozentigen Verschonungsabschlag, verbunden mit einer Behaltensfrist von mindestens fünf Jahren und der Pflicht, die Lohnsumme über diesen Zeitraum weitgehend zu erhalten. Wer die strengere Optionsverschonung wählt, kann sogar eine vollständige Steuerbefreiung erreichen, muss den Betrieb dafür aber mindestens sieben Jahre fortführen und darf währenddessen kaum Vermögen entnehmen.
Besonders relevant für Familienunternehmen: Wer einen Betrieb übernimmt, wird für die Erbschaftssteuer automatisch der günstigen Steuerklasse I zugeordnet – unabhängig vom tatsächlichen Verwandtschaftsgrad zum Erblasser. Ein Neffe, der den Handwerksbetrieb seines Onkels weiterführt, zahlt also nicht die happigen Sätze der Steuerklasse II, sondern die niedrigeren Sätze zwischen 7 und 30 Prozent, die sonst nur engsten Angehörigen vorbehalten sind.
Wird die Behaltensfrist verletzt – etwa durch einen vorzeitigen Verkauf oder eine größere Ausschüttung –, entfällt die Steuerbefreiung anteilig rückwirkend. Wer eine Unternehmensnachfolge plant, sollte deshalb frühzeitig prüfen lassen, ob das jeweilige Betriebsvermögen überhaupt als “begünstigt” gilt, denn sogenanntes schädliches Verwaltungsvermögen – etwa vermietete Immobilien im Betriebsvermögen – ist von der Verschonung ausgenommen.
Erbschaft beim Finanzamt melden – Fristen im Überblick
Sobald man von einer Erbschaft erfährt, beginnt eine Dreimonatsfrist, innerhalb der man sich beim zuständigen Erbschaftsteuer-Finanzamt melden muss – zuständig ist meist das Amt am letzten Wohnsitz des Erblassers. Diese Anzeige des Erwerbs kann formlos erfolgen, sollte aber Angaben wie Steuer-ID, Todestag, Rechtsgrund des Erwerbs sowie den eigenen Verwandtschaftsgrad enthalten. Fordert das Finanzamt anschließend eine vollständige Erbschaftsteuererklärung, bleibt in der Regel ein Monat Zeit.
Wer die Meldung komplett vergisst, riskiert nicht nur, dass das Finanzamt bis zu vier Jahre lang nachfordern kann, sondern macht sich im schlimmsten Fall wegen Steuerhinterziehung strafbar – selbst wenn die Erbschaft am Ende innerhalb des Freibetrags geblieben wäre. Hat bereits ein Notar oder das Nachlassgericht die Information weitergegeben, entfällt die eigene Meldepflicht manchmal automatisch, darauf sollte man sich aber nicht blind verlassen.
Wer die fällige Steuer nicht sofort aufbringen kann, muss deshalb nicht zwangsläufig die geerbte Immobilie verkaufen: Nach § 28 ErbStG lässt sich die Erbschaftssteuer auf Antrag beim Finanzamt stunden, wenn sie sich nur durch den Verkauf des Familienheims oder einer vermieteten Immobilie aufbringen ließe. Die Stundung kann sich über bis zu zehn Jahre erstrecken und endet vorzeitig, sobald die Immobilie verkauft, verschenkt oder nicht mehr selbst genutzt beziehungsweise vermietet wird. Wichtig: Die Stundung muss aktiv beantragt werden, das Finanzamt gewährt sie nicht automatisch.
Auch ein Wegzug ins Ausland bietet übrigens keinen wirksamen Schutz: Der deutsche Fiskus behält seinen Steueranspruch grundsätzlich bis zu fünf Jahre nach dem Wegzug bei, bei einem Umzug in ein Niedrigsteuerland laut § 4 Außensteuergesetz sogar zehn Jahre. In solchen Fällen droht zusätzlich eine Doppelbesteuerung, falls kein Doppelbesteuerungsabkommen greift. Der umgekehrte Fall kommt in der Praxis ebenfalls häufig vor: Lebt der Erblasser in Deutschland, während der Erbe im Ausland wohnt, bleibt der deutsche Freibetrag nach dem Verwandtschaftsgrad trotzdem in voller Höhe anwendbar, solange die erbende Person unbeschränkt steuerpflichtig ist oder sich für die unbeschränkte Steuerpflicht entscheidet – wichtig ist hier vor allem, die Meldefristen gegenüber dem deutschen Finanzamt nicht zu versäumen, auch wenn man selbst nicht mehr im Land lebt.
Schulden erben oder das Erbe ausschlagen
Ein Erbe besteht nicht nur aus Vermögen, sondern oft auch aus Schulden beziehungsweise Nachlassverbindlichkeiten – inklusive eventueller Steuerschulden des Verstorbenen. Wer die Erbschaft annimmt, haftet im Zweifel sogar mit dem eigenen Vermögen. Deshalb hat man sechs Wochen Zeit, das Erbe auszuschlagen – die Erklärung gibt man beim zuständigen Nachlassgericht ab. Hatte der Verstorbene den Wohnsitz im Ausland, verlängert sich diese Frist auf sechs Monate.
Stellt sich erst später heraus, dass der Nachlass überschuldet ist, bleibt nicht alles verloren: Über eine Nachlassverwaltung oder ein Nachlassinsolvenzverfahren lässt sich die eigene Haftung noch auf den Wert des Nachlasses beschränken. Wer unsicher ist, ob ein Erbe mehr Schulden als Vermögen enthält, sollte vor der endgültigen Entscheidung unbedingt Einsicht in Kontoauszüge, Verträge und Grundbucheinträge nehmen – ein Punkt, den wir Mandanten bei Westmont Group immer ans Herz legen, bevor sie vorschnell unterschreiben.
Für Geschwister, Nichten oder Neffen, die vom Familienheim-Vorteil ohnehin ausgeschlossen sind, bleibt manchmal sogar die gezielte Erbausschlagung zugunsten eines Verwandten mit höherem Freibetrag eine sinnvolle Option – etwa zugunsten eines Kindes oder Enkelkindes. Auch hier gilt die knappe Sechswochenfrist, wer sie verstreichen lässt, gilt automatisch als Erbe.
Ein weiterer, oft übersehener Fall betrifft Ehepaare mit einem Berliner Testament: Setzen sich die Eheleute gegenseitig als Alleinerben ein und die Kinder erst nach dem zweiten Todesfall, verfällt der 400.000-Euro-Freibetrag der Kinder beim ersten Todesfall vollständig – er wird schlicht nicht genutzt. Erst beim zweiten Erbfall, wenn möglicherweise das gesamte Vermögen beider Elternteile auf einmal übergeht, greift der Freibetrag wieder, reicht dann aber oft nicht mehr aus. Manche Kinder schlagen deshalb bewusst das Erbe nach dem ersten Elternteil aus und lassen stattdessen den Pflichtteil auszahlen, um schon jetzt ihren eigenen Freibetrag zu nutzen. Ob sich das lohnt, hängt stark vom Gesamtvermögen und der familiären Situation ab und sollte im Zweifel mit einem Fachanwalt für Erbrecht durchgerechnet werden.
Erbschaft und Sozialleistungen: Was gilt bei Bezug von Sozialhilfe?
Wer selbst Sozialhilfe, Bürgergeld oder eine vergleichbare bedürftigkeitsabhängige Leistung bezieht und gleichzeitig erbt, sollte wissen: Der persönliche Erbschaftsteuer-Freibetrag ändert nichts daran, dass ein Erbe grundsätzlich als eigenes Vermögen gilt und auf die Bedürftigkeitsprüfung angerechnet wird. Bleibt die Erbschaft unterhalb des jeweiligen Schonvermögens, bleibt der Leistungsbezug meist unberührt – übersteigt sie diese Grenze, kann der Anspruch auf Sozialleistungen vorübergehend oder dauerhaft entfallen, unabhängig davon, ob überhaupt Erbschaftssteuer anfiel. Wer in einer solchen Situation steckt, sollte sich frühzeitig sowohl steuerlich als auch sozialrechtlich beraten lassen, da beide Bereiche unabhängig voneinander funktionieren.
Zehn-Jahres-Taktung im Blick behalten: Schenkungen als langfristige Strategie
Wer seine Freibeträge gezielt einsetzt — sei es durch gestaffelte Schenkungen an Kinder, die Kombination über den Ehepartner oder die bewusste Verteilung über mehrere Jahre —, tut das nicht als einmaligen Akt, sondern als fortlaufende Planung. Alle zehn Jahre stehen die Freibeträge neu zur Verfügung, und wer diesen Rhythmus aus den Augen verliert, verschenkt bares Geld an das Finanzamt. Gleichzeitig müssen Dokumente — von Notarverträgen über Steuerbescheide bis hin zu Grundbucheinträgen — über Jahre und Jahrzehnte griffbereit bleiben, falls es im Erbfall um Pflichtteilsergänzungsansprüche oder die Frage der Rückforderung geht. Mit dem Westmont CRM lassen sich Schenkungsverläufe, Fristen, beteiligte Familienmitglieder und relevante Verträge an einem Ort bündeln — eine langfristige Ordnerstruktur für eine Entscheidung, die Generationen überdauert.
Häufig gestellte Fragen (FAQ)
Welche Freibeträge gelten bei einer Erbschaft?
Die Höhe des Freibetrags hängt vom Verwandtschaftsgrad zum Erblasser ab. Ehepartner können bis zu 500.000 € steuerfrei erben, Kinder bis zu 400.000 €, Enkelkinder meist 200.000 €, während Geschwister, Nichten und Neffen nur 20.000 € zur Verfügung haben.
Wie hoch ist der Erbschaft Freibetrag für Enkel?
Der Freibetrag für Enkel beträgt grundsätzlich 200.000 €, wenn der Elternteil des Enkels noch lebt. Ist dieser bereits verstorben, erhöht sich der Freibetrag auf 400.000 €.
Wie hoch ist der Freibetrag für Geschwister bei einer Erbschaft?
Geschwister erhalten einen persönlichen Freibetrag von nur 20.000 €, da sie in die ungünstigere Steuerklasse II eingeordnet werden.
Wie hoch ist der Erbschaft Freibetrag für Neffen und Nichten?
Der Freibetrag für Neffen und Nichten liegt ebenfalls bei 20.000 € pro Person, zugeordnet zur Steuerklasse II mit Steuersätzen zwischen 15 % und 43 %.
Welchen Freibetrag haben Ehepartner bei einer Erbschaft?
Ehepartner profitieren vom höchsten Freibetrag mit 500.000 €, zusätzlich zum Familienheim-Vorteil und Versorgungsfreibetrag von 256.000 €.
Wie oft können Freibeträge bei Erbschaft und Schenkung genutzt werden?
Alle zehn Jahre erneut. Deshalb nutzen viele Familien Schenkungen zu Lebzeiten zur schrittweisen, steueroptimierten Vermögensübertragung.
Was passiert, wenn der Freibetrag überschritten wird?
Auf den übersteigenden Betrag muss Erbschaftsteuer gezahlt werden, deren Höhe sich nach Steuerklasse und Erbwert richtet.
Gilt der Familienheim-Vorteil auch für Enkel, Geschwister, Nichten und Neffen?
Nein, für Geschwister, Nichten und Neffen gilt die Steuerbefreiung nicht. Sie gilt nur für Ehegatten, Kinder und Enkel, deren Elternteil bereits verstorben ist.
Wie kann man Freibeträge bei einer Erbschaft optimal nutzen?
Durch rechtzeitige Nachlassplanung, gestaffelte Schenkungen zu Lebzeiten, Nutzung mehrerer Freibeträge innerhalb der Familie und ein Verkehrswertgutachten bei Immobilien.
Ändern sich die Freibeträge bei Erbschaft in Zukunft?
Aus meiner Erfahrung bei Westmont Group werden Anpassungen der Freibeträge politisch immer wieder diskutiert, insbesondere im Zusammenhang mit steigenden Immobilienwerten. Aktuell gelten jedoch weiterhin die seit 2009 festgelegten Beträge. Das Bundesverfassungsgericht verhandelt im Oktober 2026 über die Erbschaftsteuer; ob und wann sich die Freibeträge danach ändern, ist offen. Auf eine automatische Anpassung an die Inflation sollten sich Erben nicht verlassen.
Gilt der Freibetrag pro Erbe oder für die gesamte Erbschaft?
Der Freibetrag wird pro Erbe und nicht für die gesamte Erbmasse gewährt. Das bedeutet: Erben mehrere Personen gemeinsam, kann jede von ihnen ihren individuellen Freibetrag gemäß ihrem Verwandtschaftsgrad nutzen, was die steuerliche Gesamtbelastung deutlich senken kann.
Können Stiefkinder von einem höheren Freibetrag profitieren?
Ja — bei Westmont Group sehen wir häufig, dass Stiefkinder rechtlich wie leibliche Kinder behandelt werden und somit denselben Freibetrag von 400.000 € erhalten, sofern ein rechtliches Kindschaftsverhältnis besteht.
Was passiert mit ungenutzten Freibeträgen bei mehreren Erbschaften?
Freibeträge lassen sich nicht ansparen oder auf spätere Erbschaften übertragen. Jeder Freibetrag gilt ausschließlich innerhalb des jeweiligen Zehnjahreszeitraums und muss bei jeder neuen Erbschaft oder Schenkung erneut berücksichtigt werden.
Ist eine Erbausschlagung sinnvoll, wenn der Freibetrag nicht ausreicht?
Eine Erbausschlagung kann in bestimmten Fällen sinnvoll sein, etwa wenn Schulden das Erbe übersteigen. Bei reinem Vermögenszuwachs empfehle ich jedoch eher eine Nachlassplanung mit gestaffelten Schenkungen, um die Steuerlast innerhalb des gesetzlichen Rahmens zu minimieren.
Jetzt kostenlose Beratung sichern
Möchten Sie mehr über intelligente Immobilien- und Finanzstrategien erfahren? Füllen Sie einfach das Formular aus und ein Experte der Westmont Group wird sich persönlich mit Ihnen in Verbindung setzen.
Bleiben Sie über die neuesten Anlagetrends, Steuerstrategien und Immobilienlösungen auf dem Laufenden. Folgen Sie der Westmont Group auf unseren Social-Media-Kanälen und erhalten Sie wertvolle Einblicke direkt in Ihren Feed.


Most Popular
Recent Comments
ÜBER UNS
Entdecken Sie wertvolle Erkenntnisse, aktuelle Neuigkeiten und Expertenstrategien mit den Westmont-Blogs – Ihrer Anlaufstelle für Finanzthemen, Investitionen und Branchentrends.
Kontaktieren Sie uns: [email protected]
Copyright © 2026. Alle Rechte vorbehalten. | Entworfen von KeyFox Solutions 🦊
Ihr Gehalt macht Sie nicht reich. Das wissen Sie bereits.
Lesen macht Sie nicht reich. Recherchieren macht Sie nicht reich. Warten macht Sie nicht reich. Aber eine Immobilie zu besitzen schon – mit automatischer Wertsteigerung, Mieteinnahmen und maximalen Steuervorteilen. Genau das macht Westmont. In den nächsten 60 Sekunden erfahren Sie, wie. Kostenlos.
- Persönliche Beratung durch unsere Experten
- Kein Spam. Kein Verkaufsgespräch. Kostenlos