
Lebenslanges Wohnrecht: Was bedeutet das und wie sichern Sie es ab?
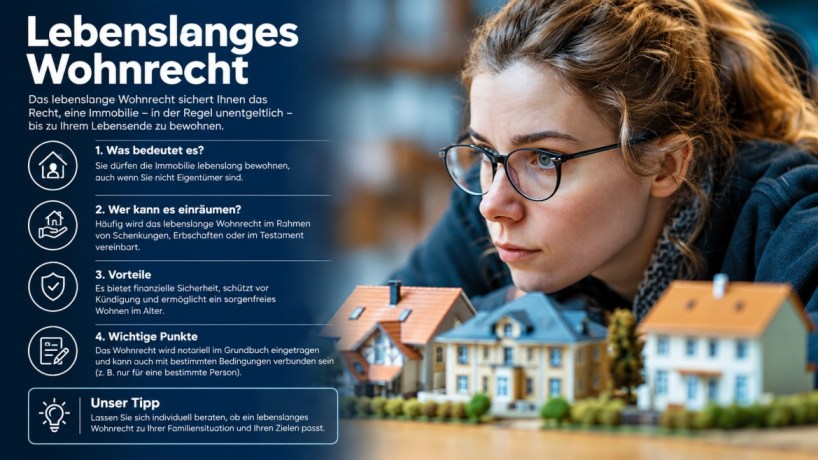
Ein Wohnrecht auf Lebenszeit erlaubt es einer Person, eine Immobilie bis zum Tod allein zu bewohnen, ohne selbst Eigentümerin zu sein. Es entsteht durch einen notariell beurkundeten Vertrag und bietet echte Sicherheit, sobald es im Grundbuch an erster Rangstelle eingetragen ist.
In der Praxis begegnet das Recht den meisten Menschen im Zusammenhang mit einer Schenkung: Eltern übertragen das Haus an die Kinder und behalten sich das Wohnen vor. Genauso taucht es in einem Testament auf oder bei einem Verkauf, wenn niemand einen Umzug will. Juristisch ist es ein Gebrauchsrecht; die Bewohner wohnen unentgeltlich, sind unkündbar und überstehen jeden Eigentümerwechsel.
Wer so vorgeht, regelt die Absicherung zu Lebzeiten und kann die Schenkungsteuer spürbar senken. Welche Stolpersteine dabei lauern, klären die folgenden Abschnitte der Reihe nach.
Was genau bedeutet ein lebenslanges Wohnrecht für Eigentümer und Bewohner?
Ein lebenslanges Wohnrecht gibt einer Person das Recht, bis zum Lebensende in einer Immobilie zu wohnen, die ihr nicht gehört – weder als Eigentümerin noch als Mieterin.
Rechtlich ruht dieses Recht auf § 1090 BGB, der die beschränkte persönliche Dienstbarkeit beschreibt, und auf dem Wohnungsrecht nach § 1093. Die Eigentumsverhältnisse bleiben dadurch unverändert. Der Eigentümer behält das Haus in seinem Vermögen, muss aber die großen Posten tragen: Dach, Fassade, Heizungsanlage und Fenster.
Für die Bewohner zählt etwas anderes. Sie bleiben in der vertrauten Nachbarschaft, behalten den Hausarzt um die Ecke und müssen keinen Umzug stemmen, wenn das Alter schwerer wird. Das Recht ist an die Person gebunden und lässt sich nicht weiterreichen.
Die Laufzeit ist Verhandlungssache. Meist gilt das Recht bis zum Tod; vereinbart werden kann aber auch eine Frist, und dann endet es mit Fristablauf. Anders als ein Mieter kann der Eigentümer das Recht nicht einseitig beenden.
Wohnrecht oder Wohnungsrecht: Worin liegt der juristische Unterschied?
Das Wohnungsrecht erlaubt die alleinige Nutzung der Räume, das einfache Wohnrecht dagegen nur eine Mitnutzung neben dem Eigentümer.
Im Alltag wirft fast jeder beides in einen Topf, Juristen tun das nicht. Beim Wohnungsrecht ist der Eigentümer von der Wohnnutzung ausgeschlossen, und Angehörige oder Hilfspersonen dürfen mit einziehen. Beim bloßen Wohnrecht bleibt dagegen die Eigennutzung durch den Eigentümer daneben möglich.
Beide Rechte zählen zu den beschränkten Dienstbarkeiten und lasten als persönliche Dienstbarkeit auf dem Grundstück. Die Beschränkung besteht darin, dass nur die vereinbarten Wohnzwecke gelten; andere Nutzungsarten sind ausgeschlossen.
Verwandte Belastungen sollte man sauber trennen: Eine Reallast verpflichtet zu wiederkehrenden Leistungen, ein Vorkaufsrecht sichert den Zugriff beim Verkauf, ein Erbbaurecht trennt Gebäude und Boden. In einer Wohnungseigentümergemeinschaft kommt hinzu, dass sich das Recht auf eine bestimmte Wohnung bezieht. Im Grundbuch stehen all diese Rechte unter Lasten und Beschränkungen; ihre Reihenfolge richtet sich nach dem Eintragungsdatum.
Wie wird ein lebenslanges Wohnrecht wirksam begründet?
Ein lebenslanges Wohnrecht entsteht durch einen Vertrag, den ein Notar beurkundet, häufig im selben Zug mit dem Kaufvertrag oder der Schenkung.
Auf die Form kommt es an. Eine Zusage, die nur mündlich gegeben wurde, trägt innerhalb der Familie nicht weit, eine nur privatschriftlich verfasste Notiz ebenso wenig. Wer das Recht über den Erbfall hinaus sichern will, braucht den Notarvertrag, der festhält, welche Räume gelten und wer welche Kosten trägt. Rechtsgrundlage ist § 1093 BGB.
Der Weg zum wirksamen Recht verläuft in vier Schritten:
- Die Parteien legen fest, welche Räume gelten, wie lange das Recht läuft und wer die Kosten trägt.
- Der Notar beurkundet die Bestellung gemeinsam mit dem Übertragungs- oder Kaufvertrag.
- Der Eigentümer bewilligt die Eintragung, und der Notar reicht sie ein.
- Das Grundbuch führt das Recht in Abteilung II als Last.
Das Grundbuch ist ein öffentliches Register; bei einer Übertragung folgt der Eigentumswechsel einer Auflassung, das Wohnrecht wird dabei gleich mitbestellt. Ohne Grundbucheintrag sparen Sie zwar die Grundbuchgebühren, doch das Recht wirkt dann nur gegenüber dem aktuellen Eigentümer; wenigstens eine schriftliche Bestätigung sollte sicher verwahrt werden.
Das Recht lässt sich an eine Bedingung knüpfen, etwa an ein bestimmtes Ereignis. Wer sein Haus testamentarisch regelt, vermeidet außerdem eine Erbengemeinschaft um eine schwer teilbare Immobilie. Ob Testament und Vertrag zusammenpassen, prüft ein Fachanwalt für Erbrecht.
Wie sicher ist das Wohnrecht im Grundbuch – und warum zählt der Rang?
Ein im Grundbuch eingetragenes Wohnrecht ist verkaufsfest, weil es als Last auf dem Grundstück liegt und jeden neuen Eigentümer bindet.
Damit der Eintrag zustande kommt, braucht es die Beurkundung und eine Eintragungsbewilligung des Eigentümers; das Grundbuchamt vollzieht den Eintrag. Als Last bindet es Dritte wie Käufer oder Kreditgeber erst ab diesem Moment.
Wie bitter ein fehlender Eintrag sein kann, zeigt ein Fall aus Osnabrück: Eine Großmutter hatte ein lebenslanges Wohnrecht ohne Grundbucheintrag, ihr Enkel verkaufte das Haus an ein junges Ehepaar, und sie musste ausziehen.
Entscheidend ist am Ende der Rang. Erstrangigkeit schützt auch dann, wenn das Haus nach einer Insolvenz des Eigentümers versteigert wird. Ein nachrangig eingetragenes Recht kann dem Zuschlag dagegen weichen; das ist das Rangrisiko. Dann bleibt nur der Wert in bar. Wer vorbeugen will, besteht auf dem ersten Rang oder auf einer Rangrücktrittserklärung des finanzierenden Kreditinstituts. Eine Löschung gegen den Willen des Bewohners droht ohnehin nur nachrangigen Rechten.
Wer zahlt was: Welche Rechte und Pflichten haben Wohnberechtigter und Eigentümer?
Wohnberechtigte tragen alle Kosten, die verbrauchsabhängig anfallen, und die gewöhnliche Unterhaltung, der Eigentümer übernimmt große Sanierungen.
Die Pflicht zur gewöhnlichen Unterhaltung folgt aus § 1041 BGB. Gemeint sind die Verbrauchsrechnungen und kleinere Erneuerungen, etwa ein neuer Teppich oder eine neue Küche. Eine Kostenverteilung im Vertrag verhindert, dass sich beide Seiten später widersprechen, denn sonst droht Streit bis hin zu Schadensersatz.
Auf der Rechte-Seite steht die Alleinnutzung: Der Eigentümer darf die Räume nicht nach Belieben betreten. Familienmitglieder und Haushaltshilfen dürfen aufgenommen werden. Bei einem Mehrfamilienhaus lassen sich Treppenhaus, Heizungsraum, Keller, Garten und Zähler mitbenutzen. Ein Berechtigter, der länger fort ist, darf die Räume nicht eigenmächtig vermieten; das braucht eine ausdrückliche Gestattung.
Ohne Eintrag verpflichtet das Recht nur einen: Wer heute jetziger Eigentümer ist, bleibt gebunden, ein späterer Käufer nicht. Führt ein Brand zur dauerhaften Unbewohnbarkeit, endet das Recht vorzeitig.
Wohnrecht, Nießbrauch oder Mietvertrag: Was passt zu Ihrer Situation?
Ein Wohnrecht erlaubt das eigene Wohnen, ein Nießbrauch zusätzlich die Vermietung, und ein Mietvertrag macht Sie zum Mieter mit laufender Zahlungspflicht.
Der Unterschied ist grundlegend: Wohnrecht und Nießbrauch gehören zum Sachenrecht und lasten auf dem Grundstück, ein Mietvertrag ist reines Schuldrecht zwischen den Vertragsparteien. Das Eigentum bleibt in allen drei Fällen beim Eigentümer.
| Kriterium | Wohnrecht | Nießbrauch | Mietvertrag |
|---|---|---|---|
| Rechtsgrundlage | § 1093 BGB | §§ 1030 ff. BGB | §§ 535 ff. BGB |
| Vermieten und Miete behalten | Nein, nur mit Vermietungsgestattung | Ja | Nein, nur Weitervermietung mit Erlaubnis |
| Grundbucheintrag | Ja | Ja | Nein |
| Kündigung durch Eigentümer | Nein | Nein | Ja, bei berechtigtem Interesse |
| Einfluss auf den Immobilienwert | Hoch | Sehr hoch | Gering bis mittel |
| Laufende Zahlung | In der Regel keine Miete | In der Regel keine Miete | Monatliche Miete, entgeltlich |
Die Überlassung der Räume an Dritte bleibt beim Wohnrecht an die Zustimmung des Eigentümers geknüpft. Wer später vermieten möchte, wählt den Nießbrauch und nimmt dafür einen niedrigeren Preis in Kauf. Mietverträge lassen sich außerdem an einen Index koppeln.
Vom Wohnungsrecht abzugrenzen ist das Wohnungsbesetzungsrecht, das dem Eigentümer die Mitbenutzung lässt. Verwandte Konstruktionen sind der Teilverkauf, bei dem Sie als Miteigentümer bis zu 50 Prozent verkaufen, die Rückmiete nach einem Komplettverkauf und die Umkehrhypothek. Zur Abgrenzung im Einzelfall hilft ein Fachanwalt für Miet- und Wohnungseigentumsrecht.
In welchen Situationen lohnt sich ein lebenslanges Wohnrecht?
Ein lebenslanges Wohnrecht lohnt sich vor allem, wenn Sie das Haus schon zu Lebzeiten an die Erben übertragen, selbst aber wohnen bleiben wollen.
Typisch ist die Übertragung innerhalb der Familie. Das Wohnrecht mindert den steuerpflichtigen Wert, und die persönlichen Freibeträge nach § 16 ErbStG reichen dadurch weiter. Die Tabelle zeigt, welche Beträge für wen gelten.
| Verhältnis zum Schenkenden | Freibetrag |
|---|---|
| Ehegatten und eingetragene Lebenspartner | 500.000 Euro |
| Kinder, Stiefkinder, Adoptivkinder | 400.000 Euro |
| Enkelkinder | 200.000 Euro |
| Eltern und Großeltern (Erwerb von Todes wegen) | 100.000 Euro |
| Geschwister, Nichten, Neffen, Schwiegerkinder und übrige Erwerber | 20.000 Euro |
Auch ein Lebensgefährte ohne Trauschein profitiert: Ein vereinbartes Wohnrecht verhindert, dass die Erben den überlebenden Partner hinausdrängen. Wo die Freibeträge klein sind, hilft die Kettenschenkung, denn alle zehn Jahre lassen sie sich neu ausschöpfen.
Reicht die Rente nicht, entlastet der Verkauf mit Wohnrecht: Sanierung und Instandsetzung zahlt dann der neue Eigentümer, und das freigesetzte Geld kann Schulden ablösen. Wer später Betreutes Wohnen in Betracht zieht, sollte statt des Wohnrechts die wirtschaftliche Nutzung per Nießbrauch prüfen.
Wie berechnet man den Wert eines lebenslangen Wohnrechts?
Der Wert eines lebenslangen Wohnrechts ergibt sich aus der ortsüblichen Jahresmiete ohne Nebenkosten, multipliziert mit dem amtlichen Vervielfältiger, der Alter und Geschlecht berücksichtigt.
Die Jahresmiete lässt sich über den Mietspiegel oder vergleichbare Inserate ermitteln. Den Faktor veröffentlicht das Bundesfinanzministerium jährlich neu; für Stichtage ab 1. Januar 2026 gilt die Tabelle von Dezember 2025. Für eine jüngere Person fällt er höher aus, weil die Lebensspanne länger ist.
Vom Marktwert der Immobilie wird dieser Betrag abgezogen; was übrig bleibt, ist der realistische Kaufpreis. Für den Käufer bedeutet das eine Wertminderung, die er einpreist, und der Verkäufer erhält dafür sofort Geld.
Rechnerischer Wert und Marktpreis sind allerdings zweierlei: Investoren kalkulieren mit Risikoabschlägen, und im Einzelfall liegen Preise fünfstellig auseinander. Bei einer Rentenzahlung bestimmt der Wert die Rentenhöhe, bei einer Einmalzahlung die Fälligkeit und gegebenenfalls eine Anzahlung. Dahinter steckt ein einfacher Gedanke: wirtschaftlicher Wert entsteht, weil der Bewohner Miete spart.
Wie wirkt sich ein Wohnrecht auf Schenkungsteuer und Freibeträge aus?
Ein eingetragenes Wohnrecht senkt den steuerpflichtigen Wert einer verschenkten Immobilie, weil der Kapitalwert des Rechts davon abgezogen wird.
Die Berechnung folgt dem Bewertungsgesetz. Der steuerliche Ansatz ist gedeckelt: Höchstens 1/18,6 des Werts gelten nach § 16 BewG, den das Finanzamt als Grundbesitzwert feststellt. Multipliziert wird mit dem Kapitalwertfaktor aus der Tabelle des Bundesfinanzministeriums.
Ein Beispiel zur Orientierung: Eine 68-jährige Frau überträgt ihrem Kind ein Haus im Wert von 360.000 Euro, die ortsübliche Miete liegt bei 900 Euro im Monat. Die Jahresmiete von 10.800 Euro mal Faktor 11,725 ergibt ein Wohnrecht von 126.630 Euro; steuerlich zählen noch 233.370 Euro. Das liegt weit unter dem Freibetrag von 400.000 Euro.
Freibeträge richten sich nach dem Verwandtschaftsgrad und leben alle zehn Jahre wieder auf. Wer Steuern sparen will, plant deshalb frühzeitig; so lässt sich später auch Erbschaftsteuer vermeiden. Schenkungen der letzten zehn Jahre können allerdings einen Pflichtteilsergänzungsanspruch auslösen, und nach § 528 BGB kann sie sogar ein Träger der Sozialhilfe zurückfordern. Ehepaare haben den höchsten Freibetrag; sind Eheleute beide Miteigentümer, wird das Wohnrecht oft für beide eingetragen.
Wann endet ein lebenslanges Wohnrecht – und wie lässt es sich ablösen?
Ein lebenslanges Wohnrecht endet grundsätzlich erst mit dem Ableben der begünstigten Person.
Bis dahin besteht Schutz vor Kündigung, und nach dem Todesfall erhält der Eigentümer die volle Verfügungsgewalt zurück. Daneben gibt es weitere Endgründe:
- Ablauf einer vereinbarten Frist bei einem begrenzten Recht
- Aufgabe durch die begünstigte Person mit einer Löschungsbewilligung
- Gebäude, das dauerhaft nicht mehr bewohnbar ist
- einvernehmliche Aufhebung gegen Zahlung
- Versteigerung, wenn Kredite im Rang vorgehen; nach einem Rangrücktritt ist jeder Gläubiger im Vorteil
Im Vertrag kann auch eine Wiederverheiratungsklausel die Dauer begrenzen. Stirbt ein Ehegatte als Erster, bleibt das Recht des Längerlebenden unberührt, auch bei der Erbauseinandersetzung. Schenkungen binnen zehn Jahren werden steuerlich nach § 14 ErbStG zusammengerechnet, was bei einer Ablösung zu beachten ist. Wer ins Heim zieht, behält ein Rückkehrrecht, solange eine Rückkehr nicht ausgeschlossen ist, etwa durch dauerhafte apparative Versorgung; eine Ablösevereinbarung schafft Klarheit.
Gegen den Willen des Bewohners bleibt eine Klage vor Gericht nur in seltenen Fällen erfolgreich. Meist führt der Weg über eine Auszahlung; erlischt das Recht in der Versteigerung, folgt eine Barauszahlung des Wertes.
Wie lässt sich das Wohnrecht für den Pflegefall absichern?
Wer sein Wohnrecht für den Pflegefall absichern will, sollte im Vertrag festlegen, was bei einem dauerhaften Wechsel ins Heim geschieht.
Rechtlich erlischt das Recht beim Heimeinzug nicht; das hat der BGH 2020 bestätigt (X ZR 7/20). Es bleibt als Bindung an die Wohnung bestehen, bringt aber keine Einnahmen, denn Vermietung ist ohne Erlaubnis nicht zulässig. Fällt der Bewohner nur zeitweise aus, ist die Abwesenheit im Vertrag zu regeln.
Drei Bausteine helfen: eine Ablöseklausel mit einer Ablösesumme, eine Vermietungsklausel, die die Überlassung an Dritte erlaubt, oder von Beginn an ein Nießbrauch. Steht der Bewohner unter Betreuung, kann ein Betreuer den Verzicht erklären; das Gericht muss dem allerdings zustimmen.
Wer zu Hause bleiben will, finanziert mit dem freigesetzten Geld einen Barrierefreier Umbau, Tagespflege oder eine Betreuungskraft. Dank Aufnahmerecht darf auch Pflegepersonal einziehen, und das Eigenheim bleibt Lebensmittelpunkt. Nach dem Tod genügt die Sterbeurkunde, um den Eintrag zu entfernen.
Wann gilt ein lebenslanges Wohnrecht als unzumutbar für den Eigentümer?
Ein lebenslanges Wohnrecht gilt nur in seltenen Ausnahmefällen als unzumutbar, nämlich bei grobem Fehlverhalten des Bewohners, das der Eigentümer nachweisen muss.
Nicht ausreichend sind meist bloßer Eigenbedarf, der Auszug der Bewohner, Pflegebedürftigkeit, ein erschwerter Verkauf, Wertverlust oder Unbequemlichkeit. Gerichte urteilen streng: Verdrängen darf der Eigentümer die Bewohner nicht, nur weil es im Alltag Konflikte gibt. Das OLG Celle entschied 2004 (11 U 201/03), dass ein ins Heim gezogener Bewohner nicht auf eigene Rechnung vermieten darf.
Das Wohnungsrecht bedeutet Ausschluss des Eigentümers von den Räumen. Er hat kein Besichtigungsrecht, Zutritt erhält er nur nach Absprache oder bei Gefahr, und beide Seiten schulden einander Rücksichtnahme. Vor einer Klage lohnt ein Gespräch mit einem Anwalt, der als Erbrechtsexperte arbeitet.
Realistischer ist die Einigung: Ein Aufhebungsvertrag gegen Abfindung oder Entschädigung beendet das Recht, wenn der Bewohner einverstanden ist. Steht er unter Betreuung, braucht der Vertreter eine Zustimmung; erteilt wird sie vom Vormundschaftsgericht, das heute meist Betreuungsgericht heißt.
Darf für ein Wohnrecht Miete verlangt werden – entgeltlich oder unentgeltlich?
Ein Wohnrecht darf gegen Miete vereinbart werden, solange der Vertrag das ausdrücklich regelt; fehlt eine Absprache, bleibt die Nutzung kostenlos.
Rechnerisch bildet die ortsübliche Jahreskaltmiete den Jahreswert des Rechts. Zahlt die Person Miete, sinkt der Wert des Rechts entsprechend. Ein Lebenszeitmietvertrag ist dagegen ein echter Mietvertrag auf Lebenszeit, bei dem laufende Mietzahlungen fällig sind. Auch ein befristet vereinbartes Recht lässt sich so ausgestalten.
Die Grundsteuer, die Gebäudeversicherung und der Schornsteinfeger sind gesetzlich Sache des Eigentümers, werden aber oft auf die Bewohner umgelegt; der Vertrag sollte das benennen. Notar- und Grundbuchkosten richten sich nach dem GNotKG und bemessen sich am Wert des Rechts.
Steuerlich versteuert der Eigentümer die Miete als Einkünfte aus Vermietung und Verpachtung, ohne dass die Bewohner eine Einkommensteuer auf das Recht selbst zahlen. Kostenloses Wohnen gilt als geldwerter Vorteil. Für die Bewohner ist die Miete privat und nicht absetzbar; unter Angehörigen wird die Marktüblichkeit geprüft.
Welche Vorteile und Nachteile hat ein lebenslanges Wohnrecht?
Ein lebenslanges Wohnrecht schützt Bewohner dauerhaft vor dem Verlust des Zuhauses, kostet den Eigentümer aber Verfügungsfreiheit.
Für die Bewohner entfällt die Mietzahlung, und die Sanierungslasten trägt der neue Eigentümer. Größere Umbauten brauchen das Einverständnis der Bewohner und eine Modernisierungsankündigung. Auch ein Sozialhilfeträger kann ein bloßes Wohnrecht meist nicht heranziehen, weil ihm die Verwertbarkeit fehlt. Bei Scheidung oder Trennung dient das Recht als Ausgleich, wenn einer im Haus bleiben soll.
Die Kehrseite: Wer verkauft, kann die Immobilie nicht mehr beleihen, verschenken oder vererben. Steht eine Grundschuld im Rang davor, droht dem Recht der Untergang, und jede Belastung drückt den Preis. Wird das Recht später gelöscht, entsteht eine Wertsteigerung, an der der Bewohner beteiligt sein sollte.
Beim Teilverkauf verteuern Durchführungsentgelt und Wertsicherungsklauseln das Modell zusätzlich. Aus meiner Erfahrung unterschätzen viele diese Folgekosten, weil sie zu Beginn kaum auffallen.
Welche Verrentungsmodelle gibt es, wenn das Haus zu Geld werden soll?
Bei der Immobilienverrentung wird gebundenes Vermögen in Geld umgewandelt, während ein Wohnrecht die Wohnsicherheit erhält.
Vier Modelle sind üblich: eine Einmalzahlung mit Wohnrecht, eine Leibrente, der Teilverkauf und der Verkauf mit Rückmiete. Bei der Zustifterrente der Stiftung Liebenau steht das Wohnungsrecht im ersten Rang und gehört fest zum notariellen Vertrag. Als Gegenleistung fließt das Kapital oder eine monatliche Rente.
Maßgeblich ist der um das Wohnrecht geminderte Verkehrswert. Steuerlich bleibt der Verkauf einer selbst bewohnten Immobilie nach § 23 EStG in der Regel einkommensteuerfrei; bei vermieteten Objekten greift die Spekulationsfrist. Eine Hypothek steht in Abteilung III des Grundbuchs und sollte vorab geklärt sein.
Beim Nießbrauch bleiben Mieteinnahmen beim Verkäufer, beim Teilverkauf fällt ein Nutzungsentgelt an. Die Unabhängigkeit von Krediten ist ein Plus, doch der Verrentungsmarkt ist unübersichtlich: Jeder Anbieter kalkuliert anders, die Unterschiede sind erheblich.
Welche Fehler sollten Sie beim lebenslangen Wohnrecht vermeiden?
Die häufigsten Fehler beim lebenslangen Wohnrecht sind ein ungesicherter Eintrag, ungeregelte Kosten und fehlende Vergleichsmöglichkeiten.
Ein Wertgutachten, erstellt von einem Immobiliensachverständiger, schafft eine belastbare Basis, und ein Kostenvoranschlag vom Notariat nimmt Überraschungen. Ein Steuerberater klärt vorab die steuerlichen Folgen. Wer größere Sanierungsarbeiten oder Modernisierungsarbeiten plant, sollte vorab klären, wer sie bezahlt und ob der Bewohner zustimmen muss.
Sprechen Sie mit der finanzierenden Bank über die Rangfolge, legen Sie laufende Kredite offen und vereinbaren Sie ein Rückforderungsrecht für den Ernstfall. Regeln Sie die Ablösung vorab; eine klare Einigung erspart Ärger.
Prüfen Sie außerdem die Seriosität der Gegenseite, holen Sie mehrere Angebote ein und gehen Sie mit eigener Verhandlungsposition ins Gespräch.
Häufig gestellte Fragen (FAQ)
Welche Nachteile hat ein lebenslanges Wohnrecht?
Für den Berechtigten bedeutet es Sicherheit, aber auch die Bindung an die Immobilie, er darf sie weder verkaufen noch vermieten. Bei Pflegebedürftigkeit bleibt das Recht bestehen, doch er verliert die praktische Nutzung. Für den Eigentümer sinkt meist der Wert, es gibt keine Mieteinnahmen, und der Verkauf wird schwerer.
Wie viel Wert hat ein lebenslanges Wohnrecht?
Der Wert ergibt sich aus der ersparten Jahresmiete mal einem altersabhängigen Vervielfältiger aus den Sterbetafeln des Statistischen Bundesamts. Eine 70-jährige Frau mit 8.000 € Jahreskaltmiete kommt mit dem Faktor 11,107 auf 88.856 €. Je jünger die Person, desto höher der Wert, für den genauen Betrag braucht es Notar und Wertgutachten.
Welche Pflichten hat man bei Wohnrecht auf Lebenszeit?
Sie tragen die laufenden Nebenkosten und die gewöhnlichen Reparaturen, der Eigentümer zahlt Sanierung und größere Instandhaltung. Die Grundsteuer ist eine Eigentümerlast, kann aber vertraglich geteilt werden. Zutritt zur Wohnung hat der Eigentümer nur mit Ihrer Zustimmung.
Was bedeutet lebenslanges Wohnrecht für die Erben?
Stirbt der Eigentümer, bleibt das eingetragene Wohnrecht bestehen, und die Erben müssen es respektieren. Sie bekommen die Immobilie mit der Belastung, ein Verkauf ist mit Wertabschlag möglich. Das Wohnrecht selbst vererbt sich nicht, es endet mit dem Tod des Berechtigten.
Was ist besser, lebenslanges Wohnrecht oder Nießbrauch?
Das hängt vom Ziel ab: Wer nur selbst wohnen will, ist mit dem Wohnrecht gut bedient. Wer später Mieteinnahmen etwa fürs Pflegeheim braucht, fährt mit dem Nießbrauch besser, weil er vermieten darf. Ein Wohnrecht ist zudem nicht pfändbar, ein Nießbrauch schafft dagegen mehr Rechte und mehr Pflichten
Jetzt kostenlose Beratung sichern
Möchten Sie mehr über intelligente Immobilien- und Finanzstrategien erfahren? Füllen Sie einfach das Formular aus und ein Experte der Westmont Group wird sich persönlich mit Ihnen in Verbindung setzen.
Bleiben Sie über die neuesten Anlagetrends, Steuerstrategien und Immobilienlösungen auf dem Laufenden. Folgen Sie der Westmont Group auf unseren Social-Media-Kanälen und erhalten Sie wertvolle Einblicke direkt in Ihren Feed.