
Schenkungssteuer Freibetrag: So viel dürfen Sie 2026 steuerfrei verschenken
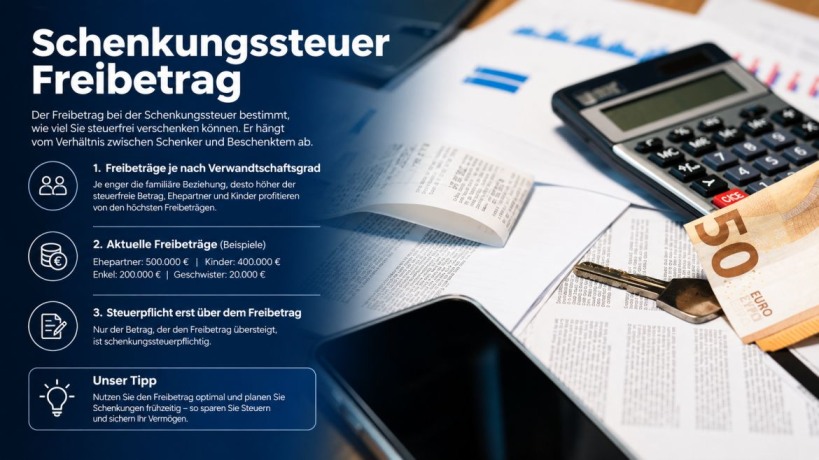
Die kurze Antwort vorweg: Der Schenkungssteuer Freibetrag liegt zwischen 20.000 Euro und 500.000 Euro, je nachdem, wer wen beschenkt. Er gilt für jedes Paar aus Schenker und Beschenktem und steht nach zehn Jahren wieder komplett zur Verfügung. Ob eine Schenkung steuerfrei ist, entscheiden also zwei Dinge: Ihr Verwandtschaftsverhältnis und der Zeitpunkt.
In diesem Ratgeber der Westmont Group gehen wir die Beträge, Steuerklassen und Steuersätze Schritt für Schritt durch. Sie sehen, wann eine steuerfreie Schenkung möglich ist, wo Fallen lauern und wie Sie Geld, Depots und Immobilien sauber übertragen. Alle Zahlen basieren auf dem Erbschaftsteuer- und Schenkungsteuergesetz.
Was ist eine Schenkung und was ist die Schenkungssteuer?
Eine Schenkung liegt vor, wenn jemand Vermögen unentgeltlich auf eine andere Person überträgt, also ohne Gegenleistung. Die Grundlage dafür liefert das Bürgerliche Gesetzbuch (BGB). Steuerlich zählt vor allem die Bereicherung des Beschenkten: Sein Vermögen wächst, ohne dass er etwas dafür zahlt. Das gilt für Geldgeschenke, ein Wertpapierdepot, Edelmetalle, Unternehmensanteile und andere Sachwerte. Auch eine verbilligte Immobilie, ein zinsloses Darlehen oder der Verzicht auf eine Forderung gelten als Schenkung.
Die Schenkungssteuer regelt das Erbschaftsteuer- und Schenkungsteuergesetz (ErbStG). Für Erbe und Schenkung gelten dort dieselben Freibeträge und Sätze. Sonst ließe sich die Erbschaftsteuer leicht umgehen, weil jeder sein Vermögen einfach vor dem Tod verschenken könnte. Den Schenkungssteuer Freibetrag können Sie sich wie einen Sockel vorstellen: Steuerpflichtig wird nur der Teil, der darüber liegt. Erhält jemand 300.000 Euro und hat einen Freibetrag von 200.000 Euro, versteuert er nur 100.000 Euro.
Wer zahlt? Steuerschuldner ist grundsätzlich der Beschenkte. Der Schenker haftet aber mit, sodass das Finanzamt die Steuer notfalls bei beiden einfordern kann. Eine kleine Anmerkung zur Schreibweise: Im Gesetz steht Schenkungsteuer mit einem s in der Mitte, laut Duden ist auch Schenkungssteuer korrekt. Wer schon zu Lebzeiten an seine Nachkommen überträgt, spricht von vorweggenommener Erbfolge. Der Erblasser handelt dann vor dem Erbfall und muss den Schenkungsvertrag sauber aufsetzen.
Schenkung und Erbe: Worin sie sich unterscheiden
Beim Freibetrag sind beide gleichgestellt. § 1 Abs. 2 ErbStG ordnet an, dass die Regeln für den Erwerb von Todes wegen auch für Schenkungen unter Lebenden gelten. Der Schenkungssteuer Freibetrag entspricht deshalb dem persönlichen Freibetrag bei der Erbschaftssteuer. Der große Unterschied ist die Wiederholbarkeit: Bei einer Schenkung steht der Freibetrag alle zehn Jahre neu bereit, im Erbfall nur einmal, weil der Erbfall nur einmal eintritt. Die Beträge im Erbfall haben wir in unserem Beitrag zu den Freibeträgen bei Erbschaft zusammengestellt.
Am deutlichsten zeigt sich der Unterschied bei Eltern und Großeltern. Erben sie von ihren Kindern, gehören sie zur Steuerklasse I und haben 100.000 Euro Freibetrag. Bekommen sie dasselbe Geld geschenkt, rutschen sie in Steuerklasse II und haben nur 20.000 Euro. Eine ähnliche Steuerfalle wartet auf Paare ohne Trauschein: Das Finanzamt behandelt den Partner wie einen fremden Dritten, egal wie lange die Beziehung dauert.
Manche Zusatzposten gibt es nur im Erbfall. Dazu zählen der Versorgungsfreibetrag nach § 17 ErbStG, die Erbfallkostenpauschale von 15.000 Euro und der Freibetrag für Pflege und Unterhalt bis 20.000 Euro. Beim Familienheim ist es umgekehrt gelagert: Zu Lebzeiten ist die Zuwendung unter Ehegatten befreit (§ 13 Abs. 1 Nr. 4a ErbStG), im Erbfall können auch Kinder bis 200 m² profitieren. Wer sein Vermögen erst nach dem Tod weitergeben will, regelt den Nachlass per Testament, Erbvertrag oder über die gesetzliche Erbfolge. Eine letztwillige Verfügung ersetzt dabei keine Schenkung, denn sie wirkt erst für die Erben.
Die drei Steuerklassen bei der Schenkungssteuer
Nach § 15 ErbStG ordnet das Gesetz jeden Beschenkten nach seinem Verwandtschaftsverhältnis in eine von drei Klassen ein. Sie haben nichts mit den Steuerklassen bei Lohnsteuer oder Einkommensteuer zu tun. Steuerklasse I umfasst Ehegatten, eingetragene Lebenspartner (seit 2011), Kinder, Stiefkinder, Enkel und Urenkel, also Nachkommen in direkter Linie. Beim Erwerb von Todes wegen zählen hier auch Eltern und Großeltern dazu.
In Steuerklasse II landen bei einer Schenkung die Eltern und Großeltern, Geschwister, Stiefeltern, Schwiegereltern, Schwiegerkinder und der geschiedene Ehegatte. Auch Nichten und Neffen gehören dazu. Steuerklasse III gilt für alle anderen, also für entfernte Verwandte, Freunde und Partner ohne Trauschein. Freunde zahlen damit die höchste Schenkungssteuer.
Bei Onkel und Tante lohnt der zweite Blick. Ihr Onkel schenkt Ihnen 50.000 Euro: Ist er der Bruder Ihrer Mutter oder Ihres Vaters, landen Sie in Steuerklasse II. Ist er nur angeheiratet, also der Mann der Schwester Ihres Vaters, gilt die schlechtere Steuerklasse III. Ein Cousin oder eine Cousine gehört als beschenkte Person immer zu Steuerklasse III. Alle drei Klassen bestimmen zugleich Freibetrag und Steuersatz.
Freibeträge bei der Schenkungssteuer nach Verwandtschaftsgrad
Der Schenkungssteuer Freibetrag steht in § 16 Abs. 1 ErbStG und hängt allein vom Verwandtschaftsgrad ab. Nicht die Art des Vermögens, nicht das Alter und nicht der Anlass spielen eine Rolle:
| Beschenkter | Steuerklasse | Freibetrag |
|---|---|---|
| Ehegatten, eingetragene Lebenspartner | I | 500.000 Euro |
| Kinder, Stief- und Adoptivkinder | I | 400.000 Euro |
| Enkel, deren Eltern verstorben sind | I | 400.000 Euro |
| Enkel, deren Eltern noch leben | I | 200.000 Euro |
| Urenkel | I | 100.000 Euro |
| Eltern, Großeltern (bei Schenkung) | II | 20.000 Euro |
| Geschwister, Nichten, Neffen, Stiefeltern, Schwiegerkinder, Schwiegereltern, geschiedene Ehegatten | II | 20.000 Euro |
| Freunde, Lebensgefährten ohne Trauschein, alle übrigen | III | 20.000 Euro |
Jetzt zur Frage, die viele stellen: Kann jedes Elternteil 400.000 Euro schenken? Ja, denn der Schenkungssteuer Freibetrag gilt je Paar aus Schenker und Beschenktem. Der Vater darf seiner Tochter 400.000 Euro schenken, die Mutter derselben Tochter ebenfalls 400.000 Euro. Ein Ehepaar mit zwei Kindern kommt so auf vier Paarbeziehungen und 1.600.000 Euro pro Zehnjahreszeitraum. Leben noch vier Großeltern, kommt je Enkel viermal 200.000 Euro dazu, also 800.000 Euro pro Enkel.
Voraussetzung ist, dass jede Person aus eigenem Vermögen schenkt. Zahlen die Eltern vom Gemeinschaftskonto, prüft das Finanzamt die Zurechnung im Einzelfall (BFH, II R 33/10). Wer beide Freibeträge sicher nutzen will, trennt sauber: zwei Verträge, zwei Konten, zwei Ausführungsdaten. Stiefkinder und Adoptivkinder stehen leiblichen Kindern gleich. Pflegekinder ohne Adoption nennt das Gesetz nicht, für sie gilt Steuerklasse III mit 20.000 Euro.
Etwas komplexer wird es bei Auslandsbezug. Den vollen Freibetrag gibt es bei unbeschränkter Steuerpflicht (§ 2 Abs. 1 Nr. 1 ErbStG). Bei beschränkter Steuerpflicht mindert § 16 Abs. 2 ErbStG ihn anteilig, dazu können Doppelbesteuerungsabkommen greifen. Nur im Erbfall zusätzlich möglich ist der Versorgungsfreibetrag: 256.000 Euro für den überlebenden Ehegatten, für Kinder bis zum 27. Lebensjahr gestaffelt von 52.000 Euro über 30.700 Euro und 20.500 Euro bis 10.300 Euro. Er wird um den Kapitalwert von Versorgungsbezügen wie einer Witwenrente gekürzt.
Steuersätze bei der Schenkungssteuer
Der Steuersatz hängt von zwei Dingen ab: dem steuerpflichtigen Erwerb und der Steuerklasse. Nach § 19 ErbStG steigt der Satz mit dem Wert, den Sie über dem Freibetrag erhalten:
| Wert nach Abzug des Freibetrags bis | Klasse I | Klasse II | Klasse III |
|---|---|---|---|
| 75.000 Euro | 7 % | 15 % | 30 % |
| 300.000 Euro | 11 % | 20 % | 30 % |
| 600.000 Euro | 15 % | 25 % | 30 % |
| 6.000.000 Euro | 19 % | 30 % | 30 % |
| 13.000.000 Euro | 23 % | 35 % | 50 % |
| 26.000.000 Euro | 27 % | 40 % | 50 % |
| über 26.000.000 Euro | 30 % | 43 % | 50 % |
Diese Staffelung gilt in dieser Form seit 2010. In Klasse I bleiben die Sätze für nahe Angehörige moderat. In Klasse III zahlen Beschenkte schon bei kleinen Beträgen mindestens 30 %. Den Verwandtschaftsgrad können Sie nicht ändern, die Höhe der einzelnen Schenkung aber sehr wohl. Deshalb kommt es auf die richtige Verteilung an.
So berechnen Sie die Schenkungssteuer
Die Rechnung dauert nur drei Schritte: Erst ermitteln Sie den Wert der Schenkung. Dann ziehen Sie den Freibetrag ab, übrig bleibt der steuerpflichtige Erwerb. Darauf wenden Sie den passenden Steuersatz an. Wie stark das Verwandtschaftsverhältnis wirkt, zeigt ein Vergleich: Ein Vater schenkt seinem Kind 600.000 Euro. Nach Abzug von 400.000 Euro bleiben 200.000 Euro, in Steuerklasse I gilt dafür 11 Prozent, macht 22.000 Euro Steuer. Schenkt er dieselbe Summe einem Freund, greift nur ein Freibetrag von 20.000 Euro. Auf 580.000 Euro fallen dann 30 Prozent an, also 174.000 Euro, fast das Achtfache.
Ähnlich sieht es bei anderen Familienkonstellationen aus. Die Großmutter schenkt der Enkelin, deren Eltern noch leben, 400.000 Euro: 200.000 Euro sind steuerpflichtig, bei 11 Prozent sind das ebenfalls 22.000 Euro. Bekommt ein Neffe von seiner Tante 80.000 Euro, bleiben nach dem Freibetrag von 20.000 Euro genau 60.000 Euro. Ist die Tante die Schwester des Vaters, zahlt er 15 Prozent, also 9.000 Euro. Ist sie nur angeheiratet, sind es 30 Prozent und damit 18.000 Euro.
Ein Praxisbeispiel für 450.000 Euro, jeweils nach Abzug des Freibetrags:
- Ehepartner zahlen keine Schenkungssteuer.
- Kinder versteuern 50.000 Euro und zahlen 3.500 Euro.
- Enkel mit lebenden Eltern versteuern 250.000 Euro und zahlen 27.500 Euro.
- Geschwister versteuern 430.000 Euro in Klasse II und zahlen 107.500 Euro.
- Cousins und Cousinen versteuern ebenfalls 430.000 Euro, zahlen in Klasse III aber 129.000 Euro.
Die Zehnjahresfrist bei der Schenkungssteuer
Die Zehnjahresfrist ist Ihr wichtigstes Planungswerkzeug. Nach § 14 Abs. 1 ErbStG rechnet das Finanzamt alle Schenkungen desselben Schenkers an dieselbe Person innerhalb von zehn Jahren zusammen. Nach Ablauf steht der Freibetrag wieder in voller Höhe bereit. Wer plant, wie eine Schenkung steuerfrei bleibt, kommt an dieser Regel nicht vorbei. Einen Jahresfreibetrag gibt es dagegen nicht, auch wenn das Gerücht hartnäckig kursiert. Überweist ein Vater zehn Jahre lang je 40.000 Euro, hat er am Ende einfach seinen einen Freibetrag von 400.000 Euro punktgenau aufgebraucht.
Ein Beispiel für die Zusammenrechnung: Der Vater will seiner Tochter 700.000 Euro übertragen. Schenkt er alles auf einmal, zahlt sie auf 300.000 Euro elf Prozent, also 33.000 Euro. Schenkt er erst 400.000 Euro und zehn Jahre später 300.000 Euro, bleibt beides steuerfrei. Beim Familienhaus mit 600.000 Euro Verkehrswert funktioniert das genauso, indem Sie zunächst die Hälfte übertragen. Bei Anton und Petra zeigt sich der Effekt in Zahlen: 300.000 Euro plus 210.000 Euro nach neuneinhalb Jahren ergeben 510.000 Euro Vorerwerb und Letzterwerb. Nach Abzug von 400.000 Euro bleiben 110.000 Euro, das sind 12.100 Euro Steuer. Hätte Anton ein halbes Jahr gewartet, wäre alles steuerfrei geblieben.
Gerechnet wird taggenau rückwärts vom Ausführungstag der neuen Zuwendung (§ 9 Abs. 1 Nr. 2 ErbStG). Nicht das Kalenderjahr zählt und nicht der Vertragstag, sondern der Vollzug: bei Geld die Gutschrift, bei einer Immobilie der Moment, in dem Auflassung und Eintragungsbewilligung vorliegen. Wer die Frist um wenige Wochen verfehlt, zieht den kompletten Vorerwerb in die Rechnung. Eine Schenkung von vor elf Jahren zählt dagegen nicht mehr mit.
Die Etappen-Strategie zahlt sich in Euro aus. Ein Ehepaar mit 3.200.000 Euro Depot und zwei Kindern überträgt 2026 jedem Kind von jedem Elternteil 400.000 Euro, 2036 die restlichen 1.600.000 Euro, und zwar komplett steuerfrei. Bei 4.800.000 Euro Vermögen käme 2046 eine dritte Runde dazu. Überträgt dieselbe Familie alles 2026 auf einmal, fallen viermal 60.000 Euro an, zusammen 240.000 Euro bei 15 Prozent. Als Elternpaar können Sie in Etappen über Jahrzehnte sogar 2,4 Millionen Euro steuerfrei übertragen.
Zwei Regeln sollten Sie kennen: Nach § 14 Abs. 3 ErbStG deckelt sich die durch einen weiteren Erwerb veranlasste Steuer auf 50 Prozent dieses Erwerbs. Und stirbt der Schenker innerhalb der zehn Jahre, wird alles mit dem Erbe zusammengerechnet. Die Tochter erbt dann zu den 400.000 Euro noch 300.000 Euro und zahlt 33.000 Euro Erbschaftssteuer.
Steuerfreie Schenkung: Diese Ausnahmen gibt es
Neben dem persönlichen Freibetrag kennt das Gesetz sachliche Befreiungen in § 13 ErbStG. Sie verbrauchen den Schenkungssteuer Freibetrag nicht, und genau deshalb bleibt eine Schenkung steuerfrei, ohne Ihr Kontingent anzutasten. Die bekannteste Ausnahme sind Gelegenheitsgeschenke zu Geburtstag, Hochzeit, Weihnachten oder bestandenem Examen. § 13 Abs. 1 Nr. 14 ErbStG nennt bewusst keine Wertgrenze. Maßstab sind Anlass, Angemessenheit und die Vermögensverhältnisse der Beteiligten. Solche Gelegenheitsgeschenke fließen auch nicht in die Zehnjahresfrist ein.
Ebenfalls frei sind Unterhalt und Ausbildung, etwa das Studium der Tochter oder die Miete des Sohnes während der Lehre, solange es angemessen bleibt (§ 13 Abs. 1 Nr. 12 ErbStG). Vorsicht bei Einmalzahlungen: Zahlt jemand statt eines monatlichen Zuschusses plötzlich eine große Summe oder überträgt eine Immobilie, wertet das Finanzamt es als reguläre Schenkung. Beim Hausrat gilt für Steuerklasse I ein Freibetrag von 41.000 Euro, für andere bewegliche Gegenstände wie ein gebrauchtes Auto 12.000 Euro. In den Klassen II und III gilt zusammen 12.000 Euro. Zahlungsmittel, Wertpapiere, Münzen, Edelmetalle und Schmuck sind ausgenommen. Praktisch zählt die Regel meist bei Haushaltsauflösungen nach einem Todesfall, Kleidung und Möbel eingeschlossen.
Das Familienheim unter Ehegatten ist der Klassiker: Wer das gemeinsam bewohnte Haus zu Lebzeiten an den Ehepartner überträgt, zahlt keine Schenkungssteuer, ohne Wertgrenze und ohne Behaltensfrist. Es gibt keinen Objektverbrauch, die Befreiung lässt sich in einer Ehe also mehrfach nutzen, und der Güterstand spielt keine Rolle. Ferien-, Wochenend- oder Zweitwohnungen für Berufspendler fallen allerdings nicht darunter. Kinder profitieren bei einer Schenkung nicht. Zuwendungen an Pflegepersonen sind bis zur Höhe des Pflegegeldes nach § 37 SGB XI befreit. Bei gemeinnützigen Körperschaften entfällt die Steuer ganz, allerdings rückwirkend, wenn die Voraussetzungen innerhalb von zehn Jahren wegfallen.
Für besondere Vermögenswerte gibt es weitere Nachlässe. Ein Baudenkmal wird zu 85 Prozent entlastet. Bei einem Steuerwert von 450.000 Euro gehen nur 67.500 Euro in die Bemessung ein, 382.500 Euro bleiben frei. Sogar 100 Prozent sind möglich, wenn sich das Baudenkmal seit mindestens 20 Jahren im Familienbesitz befindet und der Denkmalpflege untersteht. Kunstgegenstände und Kunstsammlungen sind zu 60 Prozent befreit. Für vermietete Wohnimmobilien gibt es außerdem den Verschonungsabschlag von 10 Prozent, dazu mehr im Abschnitt zu Immobilien. Fällt Vermögen, das Eltern ihren Kindern geschenkt hatten, von Todes wegen an die Eltern zurück, bleibt dieser Rückfall steuerfrei. Für Unternehmensvermögen gelten eigene Regeln, die für Übertragungen nach dem 30.06.2016 neu gefasst wurden.
Schenkungssteuer bei Immobilien
Bei einer Immobilie zählt der Verkehrswert, den das Finanzamt nach dem Bewertungsgesetz ansetzt, also den gemeinen Wert zum Zeitpunkt der Schenkung. Liegt der tatsächliche Marktwert darunter, können Sie das nachweisen. Das gelingt mit einem Gutachten eines öffentlich bestellten und vereidigten Sachverständigen oder mit einem zeitnahen tatsächlichen Verkaufspreis. Liegt der Wert unter dem Freibetrag, bleibt die Schenkung steuerfrei, sonst wird nur der übersteigende Betrag versteuert. Bei der Westmont Group erleben wir immer wieder, wie viel sich hier durch ein sauberes Gutachten sparen lässt.
Ein starker Hebel ist das Nießbrauch– oder Wohnrecht. Der Schenker überträgt die Immobilie, behält aber das Wohnen oder die Mieteinnahmen. Dieses Recht mindert den steuerpflichtigen Wert beim Beschenkten spürbar. Beispiel: Eltern übertragen ein Haus im Wert von 500.000 Euro und behalten lebenslang den Nießbrauch, den das Finanzamt mit 200.000 Euro bewertet. Dann sinkt der steuerpflichtige Erwerb auf 300.000 Euro. Der Wert richtet sich nach dem jährlichen Nutzungswert, meist der Jahresmiete, und nach dem Alter des Schenkers. Wie das im Detail funktioniert, erklärt unser Beitrag zum Nießbrauch berechnen.
Für vermietete Wohnimmobilien gibt es zusätzlich den Verschonungsabschlag von 10 Prozent. Überträgt Großvater Bert seiner Enkelin Erna eine vermietete Wohnung mit 661.200 Euro Steuerwert, gehen nur 90 Prozent, also 595.080 Euro, in die Bemessungsgrundlage ein. Nach dem Freibetrag von 200.000 Euro bleiben 395.080 Euro, bei 15 Prozent sind das 59.262 Euro. Eine Behaltenspflicht besteht nicht, Schulden lassen sich bei der begünstigten Immobilie aber nicht abziehen. Beim Familienheim unter Ehegatten, etwa dem selbst bewohnten Haus im Wert von 450.000 Euro, fällt gar keine Steuer an.
Im Alltag hören wir oft: Was ist besser, Überschreibung oder Schenkung? Beides meint meist dasselbe. Überschreibung ist das Alltagswort für die Übertragung ohne Gegenleistung, rechtlich handelt es sich um eine Schenkung. Sie braucht einen Notar, einen beurkundeten Schenkungsvertrag und die Eintragung des Eigentümerwechsels im Grundbuch. Die Frage ist also weniger das Wort als die Gestaltung: mit oder ohne Nießbrauch, mit oder ohne Ausgleich. Kosten und Ablauf haben wir im Ratgeber zum Haus überschreiben beschrieben. Liegt die Immobilie im Ausland, kann die dortige Steuer auf die deutsche angerechnet werden, höchstens aber bis zur Höhe der deutschen Steuer. Klären Sie das frühzeitig mit Ihrer Steuerberatung, denn die Auslandsimmobilie unterliegt oft zwei Rechtsordnungen.
Muss eine Schenkung dem Finanzamt gemeldet werden?
Ja, grundsätzlich schon. Schenker und Beschenkte müssen die Schenkung innerhalb von drei Monaten dem Finanzamt melden (§ 30 ErbStG, Anzeige des Erwerbs). Bei den Beschenkten beginnt die Frist, sobald sie von der Schenkung erfahren. Diese Meldepflicht besteht unabhängig davon, ob Steuer anfällt oder der Freibetrag reicht. Das Finanzamt erwartet Angaben zu den Beteiligten, zum Verwandtschaftsverhältnis und zum Wert. Bei Immobilien ist es besonders einfach: Bei beurkundungspflichtigen Vorgängen übernimmt in der Regel der Notar die Mitteilung, ebenso Gerichte und das Grundbuchamt.
Und was prüft das Finanzamt bei einer Schenkung? Aus Ihren Angaben leitet es ab, ob steuerliche Folgen entstehen. Es schaut auf den Wert, das Verwandtschaftsverhältnis, den passenden Freibetrag und frühere Schenkungen im Zehnjahreszeitraum. Zusätzlich erfährt es von Schenkungen auch durch Banken, Behörden und Unterlagen aus einer Steuerprüfung. Wer also hofft, dass eine hohe Überweisung unbemerkt bleibt, rechnet schlecht.
Welche Schenkung nicht meldepflichtig ist, lässt sich nicht pauschal beantworten. Die gängigen Angaben sagen: Jede Schenkung ist anzuzeigen, selbst wenn sie im Freibetrag bleibt. Übliche Gelegenheitsgeschenke sind dagegen von der Steuer befreit und fließen nicht in die Zehnjahresfrist ein. Im Zweifel fragen Sie kurz beim zuständigen Finanzamt nach, das kostet nichts und schafft Klarheit.
Auswirkungen einer Schenkung auf Erbe und Pflichtteil
Wer zu Lebzeiten Vermögen überträgt, verringert den späteren Nachlass. Ob eine Schenkung auf das Erbe angerechnet wird, hängt von Ihren Vereinbarungen ab. Eltern können festlegen, dass sie bei der Erbauseinandersetzung berücksichtigt wird. Fehlt eine solche Regel, gilt die gesetzliche Erbfolge. Klare Absprachen schaffen Transparenz und beugen Streit zwischen den Erben vor. Die Anrechnung sollten Sie deshalb im Schenkungsvertrag ausdrücklich klären.
Der Pflichtteilsergänzungsanspruch schützt Angehörige, die trotz Pflichtteilsrecht wenig oder nichts aus dem Nachlass erhalten. Damit niemand sein Vermögen kurz vor dem Erbfall verschenken kann, um Pflichtteilsberechtigte leerausgehen zu lassen, greift das Abschmelzungsmodell: Liegt die Schenkung weniger als ein Jahr zurück, zählt sie voll. Zwischen einem und zwei Jahren zählt sie mit 90 Prozent, danach sinkt sie um zehn Prozent pro Jahr. Nach zehn Jahren bleibt sie grundsätzlich außer Betracht.
Zwei Beispiele machen es greifbar. Ein Vater schenkt seiner Tochter 400.000 Euro und stirbt fünf Jahre später. Der überworfene Sohn erhält seinen Pflichtteil: Nach der gesetzlichen Erbfolge stünden ihm 50 Prozent zu, der Pflichtteil ist die Hälfte davon, also 25 Prozent. Bei einem Erbe von 300.000 Euro sind das 75.000 Euro, dazu kommt der Pflichtteilsergänzungsanspruch. In einem anderen Fall verschenkt jemand fünf Jahre vor seinem Tod eine Immobilie im Wert von 600.000 Euro an eines von zwei Kindern. Dann fließen noch 50 Prozent, also 300.000 Euro, in die Berechnung des Nachlasses ein. Die beschenkte Person muss die Immobilie nicht zurückgeben. Wer nur ein Kind bedenken will, findet in unserem Beitrag zu Haus überschreiben an nur ein Kind mehr Hintergründe.
So schenken Sie Geld und Wertpapiere
Eine Geldschenkung lässt sich einfach umsetzen: Sie überweisen den Betrag oder übergeben ihn bar. Wichtig ist die Dokumentation mit Datum, Betrag und Beteiligten, damit Sie später alles nachweisen können. Eine Geldüberweisung ist eine Schenkung, sobald Sie den Betrag ohne Gegenleistung zuwenden. Das führt aber nicht automatisch zu Steuer: Übliche Gelegenheitsgeschenke bleiben steuerfrei, und auch eine steuerfreie Schenkung von Geld liegt vor, wenn der Betrag im Freibetrag bleibt. Eine gesetzliche Wertgrenze gibt es nicht.
Bei Wertpapieren läuft es über den Depotübertrag. Die Papiere wechseln direkt vom Depot des Schenkers in das des Beschenkten, die Bank hält dafür meist Formulare bereit. Steuerlich zählt der Wert zum Zeitpunkt der Übertragung. Halten Sie daher Depotstand und Kurswerte schriftlich fest und bewahren Sie die Unterlagen auf. Denn der Vermögenswert ändert sich täglich, und im Streitfall hilft der Beleg.
Welche Vorteile eine Schenkung haben kann
Der größte Vorteil: Sie können Freibeträge mehrfach nutzen. Alle zehn Jahre steht der Betrag neu bereit, sodass sich Vermögen Schritt für Schritt mit geringerer Steuerlast übertragen lässt. Ihre Kinder, Enkel und andere Angehörige profitieren außerdem sofort, etwa bei der Ausbildung, beim Immobilienkauf oder bei einer schrittweisen Unternehmensübergabe.
Zudem ordnen Sie Ihren Nachlass selbst und legen fest, wann und an wen Vermögen übergeht. Klare Regeln zu Lebzeiten verringern spätere Erbstreitigkeiten in der Familie, gerade bei größeren Vermögen. Frühzeitige Planung schafft damit Transparenz und macht die Vermögensnachfolge berechenbar.
Kann eine Schenkung rückgängig gemacht werden?
Nur in Ausnahmefällen. Das Gesetz kennt drei Wege, eine Schenkung zurückzufordern. Der erste ist die Verarmung der schenkenden Person: Kann sie ihren Lebensunterhalt nicht mehr selbst bestreiten, darf sie unter bestimmten Voraussetzungen zurückfordern. Der zweite ist grober Undank. Begeht der Beschenkte eine schwere Verfehlung gegenüber dem Schenker oder dessen nahen Angehörigen, kommt ein Widerruf in Betracht.
Der dritte Weg betrifft den Beschenkten: Bei späterer Insolvenz kann der Insolvenzverwalter bestimmte Schenkungen der vergangenen Jahre anfechten und Beträge zurückholen. Diese Insolvenzanfechtung ist ein Grund mehr, Schenkungen vertraglich abzusichern.
Welche Risiken Sie berücksichtigen sollten
Der Nachteil einer Schenkung ist vor allem ihre Endgültigkeit. Wer Vermögen verschenkt, gibt es aus der Hand und kann im Gegensatz zu einem Testament nichts mehr ändern. Bei Immobilien lässt sich das Risiko über Nießbrauch oder Wohnrecht abfedern. Außerdem droht bei hohen Werten Schenkungssteuer, wenn der Freibetrag überschritten wird.
Bedenken Sie auch die eigene Absicherung. Im Alter entstehen oft unerwartete Kosten, etwa für Pflege, deshalb sollten Sie finanzielle Reserven behalten. Unterschätzt werden zudem die Pflichtteilsansprüche anderer Angehöriger, denn Schenkungen spielen bei einem späteren Erbfall weiterhin eine Rolle. Und ungleich verteilte Geschenke führen mitunter zu Streit unter Geschwistern, klare Absprachen helfen dagegen.
So gehen Sie bei einer Schenkung Schritt für Schritt vor
Mit diesem Ablauf behalten Sie den Überblick:
- Ziel festlegen: Überlegen Sie, warum Sie übertragen und wen Sie begünstigen möchten.
- Vermögenswert bestimmen: Geld, Wertpapiere, Immobilie oder etwas anderes.
- Freibeträge prüfen: Klären Sie Höhe und zeitlichen Rahmen.
- Folgen für Erbe und Pflichtteil bedenken: Was bedeutet die Schenkung für die spätere Nachfolge?
- Vertrag gestalten: Halten Sie Vereinbarungen schriftlich fest, bei Immobilien ist die notarielle Beurkundung Pflicht.
- Schenkung durchführen: Übertragen Sie den Wert und dokumentieren Sie den Vorgang.
- Meldung an das Finanzamt prüfen: Klären Sie, wie die Anzeige erfolgt.
Übernahme der Schenkungsteuer und Steuerberatungskosten
Zahlt der Schenker die Steuer für den Beschenkten, gilt das als zusätzliche Bereicherung. Die übernommene Steuer wird deshalb der Schenkung hinzugerechnet. Ähnlich ist es bei Steuerberatungskosten: Der Beschenkte kann Kosten für die Schenkungsteuererklärung bei der Ermittlung des steuerpflichtigen Erwerbs abziehen. Trägt der Schenker sie, liegt eine weitere Schenkung vor, die der Beschenkte gleichzeitig steuermindernd geltend machen kann. Im Ergebnis bleibt sie steuerfrei.
Nicht abziehbar sind dagegen Kosten für die Strategieplanung im Vorfeld und für ein späteres Rechtsbehelfsverfahren gegen den Bescheid. Diese Ausgaben gelten nicht als unmittelbare Kosten der Vermögensübertragung, ähnlich wie andere Steuerberatungskosten vor der Übertragung.
Was passiert mit dem Freibetrag bei einer Familienstiftung?
Bei einer Familienstiftung wird der Freibetrag einmal genutzt, nämlich bei der Errichtung. Ein Stiftungsgeschäft unter Lebenden ist nach § 7 Abs. 1 Nr. 8 ErbStG selbst eine Schenkung. Für den Schenkungssteuer Freibetrag zählt nach § 15 Abs. 2 S. 1 ErbStG das Verhältnis des entferntest Berechtigten zum Stifter. Sind es nur die Kinder des Stifters, greift Steuerklasse I mit 400.000 Euro je Stifter. Öffnet die Satzung den Kreis auf Seitenverwandte, schrumpft der Freibetrag auf 20.000 Euro.
Die Familienstiftung tauscht den Zehnjahresrhythmus gegen einen Dreißigjahresrhythmus. Ihr Vermögen unterliegt alle 30 Jahre der Erbersatzsteuer, mit dem doppelten Freibetrag von 800.000 Euro. Ob sich das für Sie lohnt, sollte ein Berater anhand Ihrer Zahlen durchrechnen.
Checkliste zur Freibetragsplanung
Damit Sie keinen Euro Freibetrag verschenken, hilft ein einfacher Plan. Führen Sie für jedes Paar aus Schenker und Beschenktem eine eigene Zeile mit Freibetrag, verbrauchtem Anteil und Restbetrag. Der Schenkungssteuer Freibetrag ist die einzige Größe, die sich vollständig planen lässt. Wer so vorgeht, sieht schnell, wie eine Schenkung steuerfrei bleibt:
- Listen Sie alle Zuwendungen der letzten zehn Jahre je Schenker mit Wert und Ausführungsdatum auf, denn es startet die nächste Frist.
- Prüfen Sie, ob beide Ehegatten aus eigenem Vermögen schenken können, sonst zählt nur ein Freibetrag.
- Beziehen Sie Großeltern früh ein: Ihre 200.000 Euro je Enkel verfallen sonst ungenutzt.
- Prüfen Sie, ob eine sachliche Befreiung nach § 13 ErbStG greift, die den Freibetrag gar nicht erst verbraucht.
- Planen Sie bei Immobilien den Bewertungsstichtag und den Grundbucheintrag ein, denn beides verschiebt den Fristbeginn.
- Melden Sie jede Zuwendung binnen drei Monaten, auch wenn sie im Freibetrag bleibt.
Weitere Ideen zum Steuernsparen bei Erbe und Schenkung finden Sie in unserem Beitrag zu Erbschaftssteuer sparen. Bei der Westmont Group sehen wir außerdem oft, dass ein kurzer Plan mit Datum und Betrag später viel Ärger erspart.
Häufig gestellte Fragen (FAQ)
Was ist der Nachteil einer Schenkung?
Eine vollzogene Schenkung lässt sich nur in extremen Ausnahmefällen rückgängig machen, Sie geben das Vermögen also endgültig aus der Hand. Außerdem kann Schenkungssteuer anfallen, wenn der Wert den Freibetrag übersteigt. Bei Immobilien sichern Nießbrauch oder Wohnrecht Ihre weitere Nutzung ab.
Kann jedes Elternteil 400.000 schenken?
Ja. Der Schenkungssteuer Freibetrag von 400.000 Euro gilt je Elternteil und Kind innerhalb von zehn Jahren. Schenken Vater und Mutter beide aus eigenem Vermögen, sind es zusammen 800.000 Euro pro Kind. Nach Ablauf der Zehnjahresfrist steht der Betrag erneut komplett zur Verfügung.
Welche Schenkung ist nicht meldepflichtig?
Grundsätzlich besteht eine Meldepflicht: Schenker und Beschenkte müssen jede Schenkung innerhalb von drei Monaten dem Finanzamt melden (§ 30 ErbStG), auch wenn der Freibetrag reicht. Übliche Gelegenheitsgeschenke sind steuerfrei und werden nicht auf die Zehnjahresfrist angerechnet. Bei Unsicherheit fragen Sie kurz beim Finanzamt nach.
Wann ist eine Geldüberweisung eine Schenkung?
Eine Geldüberweisung gilt als Schenkung, wenn Sie den Betrag ohne Gegenleistung übertragen. Steuer fällt erst an, wenn der Wert den Freibetrag übersteigt. Übliche Geschenke zu Geburtstag, Hochzeit oder Jubiläum bleiben regelmäßig steuerfrei.
Was ist besser, Überschreibung oder Schenkung?
Beides beschreibt meist dasselbe, denn die Überschreibung ist rechtlich eine Schenkung. Entscheidend ist die Gestaltung: Mit Nießbrauch oder Wohnrecht senken Sie den steuerpflichtigen Wert und sichern sich ab. Bei Immobilien brauchen Sie in jedem Fall einen Notar und den Grundbucheintrag.
Jetzt kostenlose Beratung sichern
Möchten Sie mehr über intelligente Immobilien- und Finanzstrategien erfahren? Füllen Sie einfach das Formular aus und ein Experte der Westmont Group wird sich persönlich mit Ihnen in Verbindung setzen.
Bleiben Sie über die neuesten Anlagetrends, Steuerstrategien und Immobilienlösungen auf dem Laufenden. Folgen Sie der Westmont Group auf unseren Social-Media-Kanälen und erhalten Sie wertvolle Einblicke direkt in Ihren Feed.