
Wann fällt Spekulationssteuer bei Immobilien an – und wann nicht?
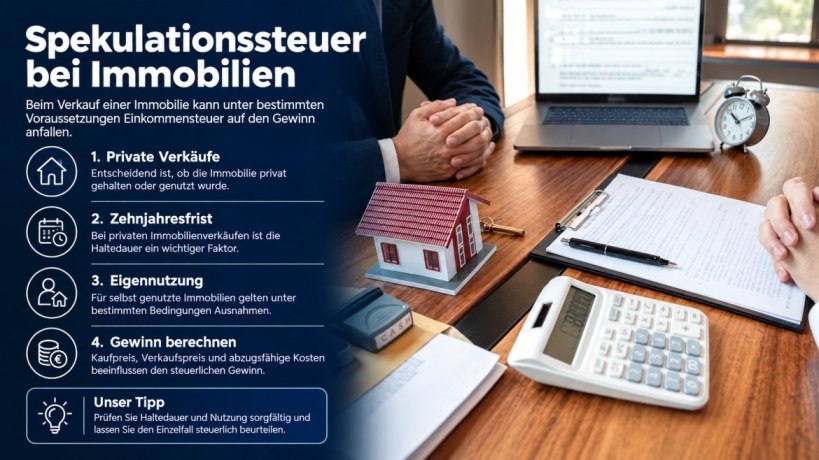
Spekulationssteuer Immobilien: Sie fällt an, wenn Sie eine Immobilie innerhalb von zehn Jahren nach dem Kauf mit Gewinn verkaufen und sie in dieser Zeit nicht selbst bewohnt haben; steuerfrei bleibt der Verkauf nach Fristablauf, bei Selbstnutzung oder ohne Gewinn. Maßgeblich sind der Kaufvertrag und die notarielle Beurkundung, nicht die Schlüsselübergabe und nicht die Zahlung. Entscheidend sind die Kalenderjahre vor dem Verkauf: Wer darin selbst gewohnt hat, verkauft dagegen steuerfrei – die Eigennutzung ist in der Praxis der wichtigste Ausweg.
Gedacht war die Regel einst als Lenkungssteuer gegen Immobilienspekulanten, heute trifft sie vor allem ganz normale Verkäufer. Kleine Gewinne bleiben verschont: Bleibt der Jahresgewinn unter 1.000 €, etwa bei 999 €, zahlen Sie nichts. Bei 1.020 € wird dagegen der volle Betrag versteuert, denn es handelt sich um eine Freigrenze und nicht um einen Pauschalabzug.
Wie viel am Ende bleibt, hängt von Ihrer persönlichen Lage ab. Mit einem Spekulationssteuer-Rechner lassen sich verschiedene Szenarien durchspielen, bevor Sie einen Termin beim Notar vereinbaren. Politisch ist die Abschaffung der Frist vorerst vom Tisch: Der Gesetzentwurf 21/6637 wurde vom Bundestag am 8. Oktober 2026 abgelehnt.
Ist die Spekulationssteuer überhaupt eine eigene Steuer?
Nein, die Spekulationssteuer ist keine eigene Steuerform, sondern ein umgangssprachlich gebrauchter Begriff für die Einkommensteuer auf Gewinne aus privaten Verkäufen nach § 23 EStG. Eine Privatperson zahlt dafür keine Gewerbesteuer, solange sie kein gewerblicher Immobilienhändler ist. Der Verkauf aus dem Privatvermögen wird also ganz normal beim Finanzamt veranlagt.
Einen Pauschalsatz gibt es nicht. Die Immobiliengewinne werden zu Ihrem übrigen Einkommen addiert, und auch eine feste Pauschale wie bei Kapitalerträgen kennt das Gesetz hier nicht. Das erklärt, warum zwei Verkäufer mit identischem Gewinn sehr unterschiedlich zahlen können.
Seit Jahren wird über die Frist gestritten. Die SPD und BÜNDNIS 90/DIE GRÜNEN sähen sie gern ausgeweitet oder abgeschafft, die Union zögert, weil viele ihrer Wähler Hausbesitzer sind, und bei Steuergesetzen spricht auch der Bundesrat mit. Den jüngsten Vorstoß brachte die Opposition ein. Aus meiner Erfahrung lohnt es sich nicht, auf eine Reform zu spekulieren – planen Sie mit dem geltenden Recht.
In welchen Fällen zahlen Sie beim Immobilienverkauf nichts?
Sie zahlen nichts, wenn der Kauf mehr als zehn Jahre zurückliegt, wenn Sie selbst darin gewohnt haben oder wenn der Verkauf ohne Gewinn bleibt. Entscheidend ist die Spekulationsfrist zwischen Erwerb und Verkauf; läuft sie ab, bleibt auch ein hoher Wertzuwachs steuerfrei. Die Haltedauer wird dabei tagegenau gezählt.
Auch die Selbstnutzung schützt. Haben Sie die Eigentumswohnung im Verkaufsjahr und in den zwei Jahren davor selbst bewohnt, ist der Verkauf steuerfrei. Als Wohnen gilt der Hauptwohnsitz, aber auch eine Zweitwohnung oder Ferienwohnung, solange Sie sie nicht vermieten – selbst bei beruflicher Notwendigkeit (Stichwort: doppelte Haushaltsführung). Wohnt ein Kind dort, das steuerlich noch berücksichtigt wird, genügt das ebenfalls (BFH IX R 28/21); Eltern oder Lebensgefährten zählen dagegen nicht (BMF Rz. 23). Das gilt auch bei Eigenbedarf für ein solches Kind.
Vorsicht bei einer Zwischenvermietung: Rutscht der Verkauf nach dem Auszug ins Folgejahr, kann das Vermietungsjahr den Schutz zerstören. Eine kurzzeitige Vermietung im Jahr des Verkaufs selbst schadet dagegen nicht. Steuerpflichtig bleiben nicht selbst genutzte Wohnungen in einem Haus mit mehreren Einheiten und jedes unbebautes Grundstück. Und wer die Frist längst hinter sich hat, muss keine Rückwirkung fürchten – das Bundesverfassungsgericht setzt dem Gesetzgeber hier enge Grenzen.
Wann wird beim Verkauf tatsächlich Steuer fällig?
Steuer wird fällig, wenn Sie bei einem Hausverkauf oder Wohnungsverkauf innerhalb der Frist einen Gewinn erzielen und nicht selbst dort gewohnt haben. Maßgeblich ist der Abstand zwischen Kaufdatum und Veräußerung; warum Sie verkaufen, spielt keine Rolle. Das trifft vermietete Immobilien genauso wie Wohnungen, die Sie unentgeltlich Dritten überlassen haben oder die nicht durchgehend bewohnt wurden.
Zur Immobilie zählt mehr als das klassische Haus: ein Gebäudeteil, Teileigentum und grundstücksgleiche Rechte wie das Wohnungseigentumsrecht, das Erbbaurecht und das Erbpachtrecht. Auch ein noch nicht fertig gebautes Haus wird einbezogen. Entscheidend ist am Ende der Gesamtgewinn aus allen privaten Geschäften des Jahres.
Verkaufen Sie auffällig oft in kurzer Zeit, ist das ein Indiz dafür, dass hinter den Verkäufen ein planmäßiger Handel steckt; jedes einzelne Objekt zählt dabei mit. Dann droht eine ganz andere Besteuerung. Wie sehr es auf die Selbstnutzung ankommt, zeigt ein Zweitdomizil auf Sylt: Im Urteil vom 27. Juni 2017 (IX R 37/16) blieb ein Gewinn von 2,1 Millionen Euro steuerfrei, weil es dem Besitzer jederzeit zur Verfügung stand und nie vermietet war.
Wie wird die Zehnjahresfrist genau berechnet?
Bei der Spekulationssteuer Immobilien endet die Frist mit dem Ablauf des Tages, der durch seine Zahl dem Kauftag entspricht. Auch ein zehnter Jahrestag liegt damit noch innerhalb der Frist. Das Gesetz verlangt, dass zwischen Anschaffung und Verkauf nicht mehr als zehn Jahre liegen (§ 23 Abs. 1 Satz 1 Nr. 1 EStG). Hier drei selbst gerechnete Beispiele:
| Vertragsdatum | Letzter steuerbarer Tag | Steuerfrei ab |
|---|---|---|
| 17.03.2016 | 17.03.2026 | 18.03.2026 |
| 05.09.2016 | 05.09.2026 | 06.09.2026 |
| 20.12.2016 | 20.12.2026 | 21.12.2026 |
Nicht der Eigentumsübergang zählt, sondern der Notartermin, an dem der schuldrechtliche Vertrag geschlossen wird. Legen Sie deshalb den Beurkundungstermin nie auf den letzten Tag: Ein Puffer von ein paar Tagen kostet nichts, ein falscher Stichtag dagegen schnell einen fünfstelligen Betrag.
Auch Vorstufen können die Uhr starten. Ein Vorvertrag gilt bereits als Verkauf, wenn die Vertragsbindung beide Seiten erfasst, also bindende Erklärungen vorliegen (BFH vom 13. Dezember 1983, VIII R 16/83). Und eine Rückerwerbsoption setzt eine neue Frist in Gang.
Reicht es wirklich, nur kurz selbst einzuziehen?
Ja, wenn das Timing stimmt: Entscheidend ist die Kalenderjahresbetrachtung und keine 24-Monats-Frist. Gewohnt werden muss im Jahr des Verkaufs und in den beiden Jahren davor – das ist die Drei-Kalenderjahres-Regel. Wer im Dezember nach dem Einzug wohnt und im Januar des übernächsten Jahres verkauft, hat nur gut ein Jahr gewohnt und ist trotzdem geschützt. Im mittleren Jahr muss die zusammenhängende Nutzung allerdings lückenlos sein.
Berücksichtigt werden auch die Randjahre, deshalb ist die Dreijahresfrist in der Praxis kürzer, als sie klingt. Kinder dürfen mitzählen, solange sie noch Kindergeld oder den Kinderfreibetrag auslösen. Selbst ein häusliches Arbeitszimmer schadet nicht (BFH IX R 27/19 vom 1. März 2021). Die Reformidee wollte stattdessen 36 Monate verlangen, ist aber gescheitert.
Typische Stolpersteine: Leerstand zählt nicht als Selbstnutzung, und eine möblierte Kurzzeitvermietung gefährdet den Schutz. Ein Wohnen nur pro forma überzeugt das Finanzamt nicht. Bewahren Sie deshalb Nutzungsnachweise auf, bevor Sie verkaufen.
Wie berechne ich den steuerpflichtigen Gewinn?
Den steuerpflichtigen Gewinn ermitteln Sie aus dem Erlös abzüglich Anschaffungs- und Verkaufskosten – und hier kommt die AfA-Rückrechnung ins Spiel. Haben Sie die Immobilie vermietet und Abschreibungen geltend gemacht, mindern diese den Kaufpreisansatz und erhöhen den Gewinn (§ 23 Abs. 3 Satz 4 EStG). Viele Online-Rechner vergessen genau diese Zeile.
Abgeschrieben wird nur der Gebäudeanteil, nicht Grund und Boden. Die aktuellen Sätze finden Sie in unserer Abschreibung-Immobilien-Tabelle, und mit dem AfA-Rechner für Immobilien prüfen Sie Ihren eigenen Wert. Mit jedem Jahr sinkt der Buchwert des Gebäudes. Die Rückrechnung greift nur, soweit die Abschreibung tatsächlich abgezogen wurde. Welche Sätze gelten, zeigt die Übersicht:
| Fertigstellung bzw. Baubeginn | Methode | Jahressatz |
|---|---|---|
| vor 1925 | gleichbleibend | 2,5 % |
| 01.01.1925 bis 31.12.2022 | gleichbleibend | 2 % |
| ab 01.01.2023 | gleichbleibend | 3 % |
| Baubeginn 01.10.2023 bis 30.09.2029 | degressiv | 5 % vom Restwert |
Die Grundlage bilden § 7 Abs. 4 EStG (linear) und § 7 Abs. 5a EStG (die degressive Variante). Staatliche Zulagen für Eigenheime werden dagegen nicht hinzugerechnet. Wie die Abschreibung bei Vermietung genau funktioniert, lesen Sie im Beitrag vermietete Wohnung abschreiben.
Wie sieht die Rechnung an einem konkreten Beispiel aus?
Ein Beispiel macht es greifbar: Sie kaufen 2017 eine vermietete Wohnung für 380.000 €, zahlen 30.000 € für den Erwerb und schreiben bis zum Verkauf insgesamt 45.000 € ab. 2026 erzielen Sie als Verkaufspreis 520.000 €, die Verkaufskosten betragen 16.000 €. Der Gewinn: 504.000 € Nettoerlös minus 365.000 € gekürzter Kaufpreis samt Nebenkosten, also 139.000 €. Ohne die Abschreibungszeile wären es nur 94.000 € gewesen.
Was Sie abziehen dürfen, entscheidet über das Ergebnis:
- Beim Kauf: Grunderwerbsteuer, Notarkosten und Maklerprovision bilden die Kaufnebenkosten (alle Posten erklärt unser Beitrag zu den Nebenkosten beim Hauskauf).
- Beim Verkauf: Inserate, Energieausweis, Wertgutachten, Grundschuldlöschung und gegebenenfalls eine Vorfälligkeitsentschädigung – in einem Fall waren es 4.000 €.
- Am Gebäude: Herstellungskosten wie neu angelegte Außenanlagen sowie Erhaltungsaufwand, wenn eine Sanierung innerhalb von drei Jahren die 15-Prozent-Grenze überschreitet.
Nicht abziehbar sind laufende Zinskosten des Darlehens, und auch reine Renovierungskosten zählen nicht automatisch zu den Werbungskosten. Sammeln Sie alle Belege; was das Löschen einer Grundschuld kostet, steht im Beitrag Grundschuld löschen ohne Notar. Darauf wendet das Finanzamt Ihren persönlicher Tarif nach § 32a EStG an:
| Zu versteuerndes Einkommen 2026 | Belastung des letzten Euros |
|---|---|
| bis 12.348 € | 0 % |
| ab 69.879 € | 42 % |
| ab 277.826 € | 45 % |
Mit Zuschlag erreicht die Spitze 47,5 %. Beim oberen Satz wären im Beispiel allein auf die zurückgerechnete Abschreibung gut 18.900 € mehr Steuer fällig.
Wie hoch ist die Steuer auf den Gewinn – gibt es einen festen Satz?
Nein, einen festen Satz gibt es nicht: Ihr zu versteuerndes Einkommen im Jahr des Verkaufs entscheidet, und der Gewinn wird einfach daraufgeschlagen. Er kann Sie deshalb in eine deutlich höhere Zone schieben, als Sie sie sonst gewohnt sind. Ein pauschaler Aufschlag wie bei Aktiengewinnen existiert nicht.
Wichtig ist das gesamte Bild: Ihr Gesamteinkommen, Ihr Familienstand und die Frage, ob Sie allein oder gemeinsam veranlagt werden. Bei Ehegatten hat jeder seine eigene Bagatellgrenze, sie lässt sich nicht übertragen (Rz. 41). Das ist ein Detail, das viele übersehen, wenn sie gemeinsam verkaufen.
Mit etwas Planung lässt sich die Last senken. Ein einkommensschwächeres Jahr – etwa wegen Elternzeit oder zum Rentenbeginn – drückt die Steuer oft spürbar. Rechnen Sie deshalb immer mehrere Jahre durch, bevor Sie den Verkaufstermin festlegen.
Was passiert bei einem Verlust oder einem kleinen Gewinn?
Ein Verlust lässt sich nur mit Gewinnen aus anderen privaten Geschäften verrechnen, nicht mit Ihrem Gehalt. Dazu zählen Kryptowährungen und Wertpapiere innerhalb ihrer jeweiligen Fristen (§ 22 Nr. 2 EStG). Nicht verrechnete Verluste gehen ein Jahr zurück oder werden unbegrenzt vorgetragen; wer das nicht will, kann in Zeile 66 auf den Rücktrag verzichten.
Beim Ausfüllen hilft ein Blick auf die Anlage SO, die Zeilen 34 bis 43 (Steuererklärung 2025). Zahlt der Käufer in Ratenzahlung, verteilt sich der Gewinn auf mehrere Veranlagungszeiträume. Eine Ausschüttung aus einer Kapitalgesellschaft ist ein anderer Fall: Dort fällt Kapitalertragsteuer von 25 % an, bei Immobilien in Privatbesitz gibt es das nicht.
Auch an den Zuschlag sollten Sie denken. Obendrauf kommt der Solidaritätszuschlag mit 5,5 % der festgesetzten Steuer, allerdings erst oberhalb von 20.350 € bei Einzelveranlagung und 40.700 € bei Zusammenveranlagung (§ 3 Abs. 3 SolZG); die Milderungszone endet bei 11,9 %. Gesetzlich versicherte Freiwillige und andere Selbstzahler sollten zusätzlich bei der Krankenkasse klären, wie sich der Gewinn auswirkt (§ 240 Abs. 1 SGB V), und auf den Beitragsbescheid achten – das betrifft freiwillig gesetzlich Versicherte besonders.
Gilt beim Erben oder Schenken eine neue Frist?
Nein, wer erbt oder geschenkt bekommt, übernimmt grundsätzlich die laufende Frist des Vorbesitzers; eine neue beginnt nicht (mehr dazu: Wann ist der Verkauf einer geerbten Immobilie steuerfrei? und Schenkungssteuer: So viel dürfen Sie steuerfrei verschenken). Anders ist es, wenn Geld fließt: Dann liegt ein teilentgeltlicher Erwerb vor, etwa bei einer Erbauseinandersetzung, bei der ein Kind das Haus übernimmt und dafür Geschwistern Gleichstellungsgeld zahlt oder Schulden übernimmt (Schuldübernahme). Das Gesetz teilt den Vorgang auf: ein entgeltlicher Teil startet eine neue Zehnjahresfrist, ein unentgeltlicher Teil läuft in der alten weiter (BFH IX R 17/24).
Ein Beispiel: Das Haus hat einen Verkehrswert von 210.000 €, der Kaufpreis samt Nebenkosten des Vorbesitzers lag bei 143.950 €, und das Kind übernimmt Schulden über 115.000 €. Damit gelten 54,76 % als entgeltlich erworben. Wird dieser Anteil verkauft, ergibt sich ein steuerbarer Gewinn von 40.655 €.
Auch eine Scheidung kann die Uhr neu starten: Verkauft ein Partner seinen Hälfteanteil an den Ex-Partner, ist das ein steuerbarer Verkauf, selbst unter dem Druck einer drohenden Teilungsversteigerung. Wer nach der Trennung ausgezogen ist, hat für diese Hälfte keine Selbstnutzung mehr (BFH IX R 11/21 vom 14.02.2023).
Welche Fristregeln gelten, wenn bei einer Übertragung Geld fließt?
Für den geschenkten oder vererbten Anteil gilt die Fußstapfentheorie: Der neue Besitzer tritt vollständig in die Fußstapfen seines Vorgängers. Der Rechtsvorgänger hat die Uhr gestartet, der Erwerber übernimmt sie. Beim Erbfall zählt das Anschaffungsdatum des Erblassers, und auch dessen Selbstnutzung wird zugerechnet (Rz. 26).
Interessant wird es in der Erbengemeinschaft: Der Nachlass gehört allen gemeinsam, und der Kauf eines Erbanteils ist nicht automatisch der Kauf eines Hausanteils. Kauft ein Miterbe weitere Anteile hinzu, gilt das als entgeltlicher Erwerb, für den eine neue Frist beginnt (BFH IX R 13/22 vom 26.09.2023). Wie ein Verkauf gelingt, wenn nicht alle mitziehen, zeigt der Beitrag Haus verkaufen, wenn einer nicht will; wer nur aussteigen möchte, findet Hinweise unter Erbteil verkaufen. Auch ein Schenker, der kurz vor dem Verkauf überträgt, hilft nicht: Ein Beschenkter übernimmt die Frist des Vorbesitzers.
Gestaltungen im Familienkreis sind riskant. Eine Vorab-Schenkung mit anschließendem Verkauf am selben Tag erkannte das Finanzgericht Nürnberg nicht an; der BFH sah darin einen Missbrauch nach § 42 AO (IX R 8/20, 23. April 2021), obwohl Eltern die Steuerprogression der Kinder nutzen wollten. Wer eine Familienstiftung nutzt, zahlt nach 30 Jahren die Erbersatzsteuer; auf die laufenden Erträge fällt eine Steuer von 15,825 % an.
Wann gilt mein Verkauf als professioneller Immobilienhandel?
Als professioneller Handel gilt ein Verkauf, wenn die Umstände auf eine Gewerbsmäßigkeit hindeuten – dann spielt die private Zehnjahresregel keine Rolle mehr. Typische Anzeichen sind Parzellierung und Erschließung von Grundstücken oder ein Vorgehen wie ein Bauträger. Eine allein an der Verkaufszahl festgemachte Obergrenze kennt das Gesetz nicht; es kommt immer auf das Gesamtbild an.
Die Verwaltungsgrundsätze sind hier großzügig: Der Verkauf bebauter Grundstücke, die zehn Jahre vermietet wurden, bleibt private Vermögensverwaltung, unabhängig vom Umfang. Kritisch wird es bei Sonderfällen: Wurde ein Raum gewerblich genutzt, etwa als Homeoffice mit Betriebsausgaben, oder liegt eine Fremdnutzung durch eine unterhaltsberechtigte Person ohne steuerliche Berücksichtigung vor, ändert sich die Einordnung. Das gilt für ein Mehrfamilienhaus genauso wie für ein selbst gebautes Haus, dessen Baujahr keine Rolle spielt.
Kapitalgesellschaften sind dagegen kraft Rechtsform gewerblich. Gewinne aus Anteilsverkäufen sind nach § 8b KStG weitgehend frei, doch fünf Prozent gelten als nicht abziehbare Betriebsausgaben – effektiv bleiben rund 1,49 %. Die erweiterte Grundstückskürzung kann eine gewerbliche Belastung vermeiden, ein wirtschaftlicher Geschäftsbetrieb dagegen löst sie aus.
Wie lässt sich die Spekulationssteuer legal vermeiden oder senken?
Legal vermeiden oder senken lässt sich die Steuer vor allem durch Timing und saubere Dokumentation. Diese Schritte haben sich bewährt:
- Legen Sie den Vertragstermin hinter den ersten steuerfreien Tag.
- Rekonstruieren Sie Ihre Nutzungshistorie, um die Selbstnutzung zu belegen.
- Teilen Sie mitverkaufte Gegenstände des täglichen Gebrauchs per Kaufpreisaufteilung ab: Der Gewinnanteil daraus ist nicht steuerbar, ebenso beim Ferienhaus.
- Wählen Sie das Jahr des Verkaufs nach Ihrem Einkommen: Vom Eingangssatz von 14 % über die Progressionszonen bis zum Spitzensatz wirkt jeder Progressionssprung auf den Grenzsteuersatz, nur der Grundfreibetrag bleibt steuerfrei.
- Holen Sie sich einen Steuerberater, bevor Sie den Vertrag unterschreiben.
Die Enteignung ist kein Verkauf, wenn die Veräußerungsabsicht fehlt (BFH vom 23.7.2019, IX R 28/18); bei einer Zwangsversteigerung sah das FG Düsseldorf es anders (28.4.2021, 2 K 2220/20 E).
Regeln Sie Erbfälle per Testament als Vermächtnis, damit keine Abfindung oder Ausgleichszahlung dazu führt, dass Geschwister den Erwerb teilweise kaufen. Wer auf diesem Weg plant, spart oft mehr, als die Beratung kostet. Je nach Lage können auch eine Gestaltung mit Nießbrauch oder die Ehegattenschaukel interessant sein – lassen Sie das aber vorab fachkundig prüfen.
Muss ich den Verkauf dem Finanzamt melden?
Ja, ein Gewinn muss gegenüber dem Finanzamt angegeben werden, sobald die Bagatellgrenze überschritten ist – früher lag sie bei 600 €, seit dem Veranlagungszeitraum 2024 höher (§ 23 Abs. 3 Satz 5 EStG). Der Gewinn zählt zu den sonstige Einkünfte. Für die Schätzung hilft der Steuerrechner; ihn stellt das Bundesministerium der Finanzen bereit.
Anzusetzen sind Kaufpreis samt Nebenkosten und Bauaufwand nach § 255 Abs. 1 HGB und § 255 Abs. 2 HGB, dazu Verkaufskosten (Rz. 28, Rz. 29). Nach § 6 Abs. 1 Nr. 1a EStG zählen Renovierungen in den ersten Jahren zum Kaufpreis, wenn sie die Prozentgrenze überschreiten. Eine Eigenheimzulage bleibt dagegen außen vor.
Verluste werden gesondert festgestellt: Das Finanzamt erlässt dafür einen Grundlagenbescheid, eine Verlustfeststellung. Die Verlustverrechnung funktioniert nur im eigenen Topf der privaten Geschäfte; Verlustrücktrag und Verlustvortrag folgen den Vorgaben des § 23 Abs. 3 Satz 7 EStG und des § 10d EStG.
Wird die Zehnjahresfrist abgeschafft?
Nach aktuellem Stand nicht: Die Frist gilt unverändert, die Reformidee ist politisch gescheitert. Die Regel ist alt – schon 1920 gab es eine Vorgängerfassung, 1934 fiel die erste Frist, und das Steuerentlastungsgesetz 1999/2000/2002 vom 24. März 1999 brachte sie in die heutige Form. Der Grund war die Überhitzung des Wohnungsmarktes und die Spekulationsabsicht vieler Käufer.
Zuletzt änderte das Wachstumschancengesetz vom 23. Februar 2024 die Bagatellgrenze. Wie gering die Dynamik am Markt zeitweise war, zeigt Destatis: Die Wohnimmobilienpreise sanken 2023 um 8,4 % und stiegen im ersten Quartal 2026 um 1,4 %. Auch die Rechtsprechung bleibt stabil: Der BFH bestätigte am 18.06.2026 (IX B 24/26), dass es auf den Vertragsschluss ankommt.
Zur Einordnung: Die Frist ist keine Sperrfrist; zivilrechtlich darf ein Eigentümer nach § 903 BGB jederzeit verkaufen, eine Mindesthaltedauer existiert nicht. Nur bei bestehender Finanzierung müssen Sie an die Ablösung denken.
Bringt eine Gesellschaft oder Stiftung beim Immobilienverkauf Vorteile?
Meist nicht, denn die Regeln wandern nur auf eine andere Ebene. Maßgeblich bleibt die Differenz zwischen Verkaufserlös und Anschaffungskosten; ist sie negativ, entsteht kein Gewinn. Im Betriebsvermögen gelten andere Regeln: Jeder Verkauf ist steuerpflichtig, die private Zehnjahresregel greift nicht, und es braucht eine Bilanzierung. Ein Gewerbebetrieb entsteht dabei schnell.
Beim Wechsel zählen die Details: Eine verdeckte Einlage in eine Kapitalgesellschaft gilt als Verkauf, die Entnahme eines Grundstücks und die Betriebsaufgabe gelten als Erwerb mit neuem Fristbeginn. Eine Schenkung an eine Gesellschaft kann Schenkungsteuer oder Erbschaftsteuer auslösen, wenn der Wert über dem Freibetrag liegt. Privatleute zahlen auf den Gewinn zusätzlich Kirchensteuer – 8 % in Bayern und Baden-Württemberg, sonst 9 %. Was für Rentner oder Selbstständige als Privatverkäufer gilt, lässt sich nicht einfach übertragen.
Wer dennoch auf eine Gesellschaft setzt, sollte die Reform im Blick behalten: Der Entwurf wollte die Haltefrist ersatzlos streichen, rechnete mit einem Mehraufkommen von 6 Mrd. € und sprach von einer Gerechtigkeitslücke. Diskutiert wurde auch eine Ausweitung auf 15 Jahre; ohne Übergangsregeln wäre das kaum durchsetzbar.
Häufig gestellte Fragen (FAQ)
Wann muss ich keine Spekulationssteuer bezahlen?
Keine Steuer fällt an, wenn Sie die Immobilie im Verkaufsjahr und in den zwei Vorjahren selbst bewohnt haben, wenn seit dem Kauf mehr als zehn Jahre vergangen sind oder wenn Sie keinen Gewinn machen. Auch ein Gesamtgewinn unter 1.000 Euro im Kalenderjahr bleibt steuerfrei.
Wie kann man Spekulationssteuer vermeiden?
Am sichersten ist es, die Frist abzuwarten oder vor dem Verkauf selbst einzuziehen. Zusätzlich senken Sie den Gewinn, indem Sie Makler, Notar, Vorfälligkeitsentschädigung und andere Verkaufskosten absetzen und Verluste aus anderen Veräußerungen verrechnen.
Wie wird die 10. Jahresfrist bei Immobilien berechnet?
Die Spekulationsfrist Immobilien beginnt mit dem Datum des notariellen Kaufvertrags und endet nach zehn Jahren und einem Tag. Wer am 14. März 2018 gekauft hat, verkauft ab dem 15. März 2028 steuerfrei. Beim Neubau zählt der Grundstückskaufvertrag, nicht die Fertigstellung.
Welche Ausnahmen gibt es von der Spekulationssteuer?
Die wichtigsten Ausnahmen sind Eigennutzung, die Nutzung durch Kinder mit Kindergeld-Anspruch und ein nur selbst genutztes Ferienhaus. Hinzu kommen geerbte Objekte, die der Erblasser länger als zehn Jahre besaß, Verlustgeschäfte und ein Gesamtgewinn unter der Freigrenze von 1.000 Euro. Bei gewerblichem Grundstückshandel gelten sie nicht.
Auf welche Summe zahlt man Spekulationssteuer?
Sie zahlen nur auf den Veräußerungsgewinn, nicht auf den Verkaufspreis. Der Gewinn ergibt sich aus Verkaufspreis minus Kaufpreis, Kaufnebenkosten und Verkaufskosten, plus bereits genutzter Abschreibung. Darauf wird Ihr persönlicher Steuersatz angewendet. Ein Spekulationssteuer Rechner liefert dafür eine erste Orientierung.
Jetzt kostenlose Beratung sichern
Möchten Sie mehr über intelligente Immobilien- und Finanzstrategien erfahren? Füllen Sie einfach das Formular aus und ein Experte der Westmont Group wird sich persönlich mit Ihnen in Verbindung setzen.
Bleiben Sie über die neuesten Anlagetrends, Steuerstrategien und Immobilienlösungen auf dem Laufenden. Folgen Sie der Westmont Group auf unseren Social-Media-Kanälen und erhalten Sie wertvolle Einblicke direkt in Ihren Feed.