
Erbteil verkaufen: Der Weg aus der Erbengemeinschaft
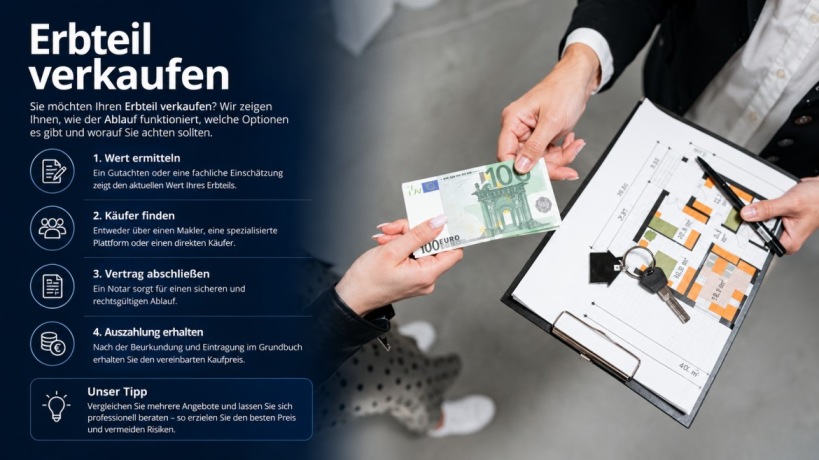
Vier Geschwister erben ein Sechs-Parteien-Mietshaus in Toplage. Die eine will das Dach ausbauen, der Zweite die Fassade erneuern, der Dritte die Bäder sanieren. Der Vierte hat vom Streit ums Erbe die Nase voll und will seinen Erbteil verkaufen. Geht das? Klartext: Ja. § 2033 Abs. 1 BGB erlaubt jedem Miterben, über seine Erbquote zu verfügen, ganz ohne Zustimmung. Ein Fachanwalt prüft den Einzelfall, aber die Grundregel steht. Bei uns im Westmont Group Blog sehen wir immer wieder, wie Blockaden eine Erbengemeinschaft lähmen. Der Ausstieg per Verkauf bringt Liquidität, hat aber seinen Preis: Der Preisabschlag ist üblich, denn der Käufer übernimmt das Konflikt-, Verfahrens- und Verwertungsrisiko.
Ihre Haftung gegenüber Nachlassgläubigern bleibt nach § 2382 BGB bestehen. Bei Investoren als Käufern läuft zwei Monate das Vorkaufsrecht (§ 464 BGB, § 2034 BGB), die Ausübung ist formfrei. Zudem braucht es die notarielle Beurkundung. Die Notarkosten betragen laut KV 21100 und Tabelle B GNotKG bei 140.000 € Anteilswert 654,00 € netto, also 778,26 € brutto, berechnet nach dem Verkehrswert (§ 47 Satz 3 GNotKG). Steuerlich kann seit dem Jahressteuergesetz 2024 (§ 23 Abs. 1 Satz 4 EStG, § 52 Abs. 31 Satz 7 EStG) Spekulationssteuer drohen. Der Käufer darf zudem die Teilungsversteigerung betreiben (§ 181 Abs. 2 Satz 1 ZVG), ohne vollstreckbaren Titel.
Zur Abgrenzung: Verkauft wird der abstrakte Erbteil, nicht das Grundstück und nicht die Immobilie. Über einzelne Nachlassgegenstände verfügt niemand allein (§ 2033 Abs. 2 BGB), und die Auszahlung eines Miterben ist ein anderes Kapitel. Wer seinen Erbteil verkaufen möchte, wählt den teuersten Ausstieg, denn ein fremder Käufer zahlt weniger als ein Miterbe. Er sollte deshalb Erbrecht, Steuern, Ablauf und Auseinandersetzung kennen, und das ist genau das Thema hier. Der Abstimmungsaufwand und die Auflösung der Erbengemeinschaft stehen dabei im Mittelpunkt. Dieser Beitrag ersetzt keine Rechtsberatung. Wer sich die Rechtsposition genau anschauen will, holt sich ein Erb- und Steuerrecht-Profi dazu.
Kann man einen Erbteil verkaufen - und ist das erlaubt?
Hand aufs Herz: Eine Erbengemeinschaft ist eine Zwangsgemeinschaft, in der nur gemeinsam entschieden wird. Das wird richtig zäh, wenn es um das Elternhaus geht und Emotionen mitspielen. Der Gesetzgeber kennt das und gibt jedem Miterben mit § 2033 Abs. 1 BGB eine Trumpfkarte. Wer den Erbteil verkaufen will, darf über den Anteil am Nachlass verfügen und die anderen vor vollendete Tatsachen stellen. Auch der Alleinerbe kann seine Erbschaft nach den §§ 2371 ff. BGB als Erbschaftskauf verkaufen.
Was nicht geht: Schmuck oder ein Gemälde einzeln zu verkaufen oder Ihr Drittel am Haus. Einen Anteil am Haus gibt es rechtlich nicht (§ 2033 Abs. 2 BGB), denn die Rechtsnatur der Gesamthandsgemeinschaft ordnet alles allen gemeinsam zu. Auch die Nachlassimmobilie lässt sich nicht einfach zerlegen, und auf Auszahlung vom Nachlasskonto oder rasche Auseinandersetzung haben Sie keinen Anspruch. Ein dingliches Veräußerungsverbot wäre nach § 137 BGB ohnehin unwirksam, auch für einzelne Gegenstände bleibt der Riegel vor.
Praktisch läuft es so: Notar, Kaufvertrag, dann die Übertragung, erst danach geht das Eigentum am Erbteil über. Die Miterben informieren müssen Sie vorab nicht, und das ist jederzeit möglich. Auch ohne Erbschein oder Nachlassverzeichnis klappt der Verkauf, doch Käufer wünschen eine geklärte Erbfolge und anwendbares Erbrecht. Der Käufer übernimmt Rechte und Pflichten, Sie bleiben in der Erbenstellung und haften nach § 2382 BGB weiter für Nachlassverbindlichkeiten.
Was ist ein Erbteil und was gehört dazu?
Der Erbteil ist Ihre Quote am gesamten Nachlass. Er umfasst Konten, Immobilien, Hausrat und die Schulden des Erblassers. Weil der Erblasser mehrere Erben hinterlassen hat, gehört alles nach § 2032 Abs. 1 BGB als gemeinschaftliches Vermögen ungeteilt der Erbengemeinschaft. Ob man vom Erbanteil, Erbteilskauf oder Erbteilsverkauf spricht, gemeint ist immer dasselbe. § 1922 Abs. 2 BGB verweist auf die §§ 2371 bis 2385 BGB. Nach § 2385 Abs. 1 BGB zählen auch Tausch und gemischte Schenkung dazu, bei reiner Schenkung entfallen Ersatzhaftung und Rechtsmängelhaftung.
Als Gesamthandsgemeinschaft entscheidet die Mehrheit nach Erbteilen über die ordnungsgemäße Verwaltung (§§ 2038, 745 BGB). Verfügungen über einzelne Dinge gehen dagegen nur gemeinsam (§ 2040 Abs. 1 BGB). Für die Auseinandersetzung braucht es Einstimmigkeit (§ 2042 BGB), nur die Notverwaltung darf ein Einzelner übernehmen. Das Stimmrecht folgt der Erbquote. Bei vier Geschwistern kann ein einziger Miterbe alles bremsen.
Der Käufer wird Mitglied der Erbengemeinschaft und rückt in Ihre vermögensrechtliche Stellung ein, ohne Erbe zu werden. Im Grundbuch steht weiter die Gemeinschaft, Ihre Erbenstellung und höchstpersönliche Rechte bleiben bei Ihnen. Bei Verwaltung und Verfügung über einen einzelnen Gegenstand wie das Haus ist Ihre Rechtsposition eingeschränkt. Nicht verwechseln: Der Pflichtteil ist ein reiner Geldanspruch in Höhe der Hälfte des gesetzlichen Erbteils. Bei Enterbung lässt sich allenfalls der Pflichtteilsanspruch abtreten. Eine Ausschlagung kommt nur unter § 2306 BGB infrage, etwa bei Vor- und Nacherbschaft oder Testamentsvollstreckung.
Wann und warum lohnt sich der Verkauf des Erbteils?
Wer seinen Erbteil verkaufen will, tut das meist wegen einer Blockade. Bremst ein Miterbe alles aus, schafft der Verkauf Tatsachen. Sie bestimmen Kaufpreis und Konditionen, der Erwerber kann danach die Erbteilung vorantreiben, und der Streit lähmt Sie nicht mehr. Die Trumpfkarte aus § 2033 BGB funktioniert eben ohne Zustimmung. Typische Auslöser sind auseinandergehende Lebensentwürfe, der Konflikt ums Elternhaus oder ein kleiner Erbanteil von 25 bis 30 Prozent, der kaum Einfluss auf Beschlüsse hat, aber viel Zeit- und Nervenaufwand kostet.
Dazu kommt Liquidität für Ausbauten, eine Reise oder die Ausbildung der Kinder, offene Erbschaftsteuer, Verbindlichkeiten oder die Angst vor der Teilungsversteigerung. Aus Ihrer Beteiligung wird ein fester Geldbetrag. Sie sparen den Verwaltungsaufwand bei Vermietung, Sanierung und Immobilien, umgehen die Verfahrensdauer und die Anwalt–Kosten, die den Anteil auffressen können. In Wochen raus aus Familienkonflikten: Das ist der Ausstieg, den viele suchen, und Ausscheiden heißt eben auch emotional loslassen.
Ehrlich bleiben: Der Marktpreis liegt unter dem Vollerlös, der Abschlag ist der Preis fürs Tempo. Sind sich alle einig, schlagen Auseinandersetzungsvereinbarung, Abschichtung oder ein gemeinsamer Immobilienverkauf mit Verteilung des Erlöses den Verkauf klar. Die einvernehmliche Lösung bleibt die schnellste Nachlassverteilung. Wenn dagegen einer partout nicht mitzieht, hilft unser Beitrag zur Erbengemeinschaft: Haus verkaufen, wenn einer nicht will.
Erbteil verkaufen bei Immobilien und Grundstücken
Bei Immobilien und Grundstücken wird es spannend. Ein Bankguthaben lässt sich schnell teilen, ein Haus nicht. Instandhaltung, Versicherung und Verantwortung sorgen für Konfliktpotenzial. Laut Statistischem Bundesamt (Destatis) wurde 2025 Grundvermögen im Wert von 33,0 Milliarden Euro vererbt, ein Plus von 20,3 Prozent [VERIFY]. Ohne belastbare Wertermittlung über den Verkehrswert verhandeln Sie im Blindflug.
Gefragt sind Altbauten in Großstädten wie Berlin, München, Hamburg, Frankfurt, Köln oder Düsseldorf. In jeder anderen Region schrumpft das Käuferinteresse, und die Risikobereitschaft der Investoren entscheidet über den Preis. Schulden, überschuldete Nachlässe und komplexe Nachlässe bedeuten oft Preisabschläge. Der Grundbesitz bleibt Eigentum der Erbengemeinschaft. Ohne Einigung aller Miterben oder Auseinandersetzung verkaufen Sie die Nachlassimmobilie nicht allein. Der Erbteil ist dann der Ausweg aus der Blockade.
Schauen Sie vorab ins Grundbuch: Grundschulden, Wohnrechte und Nießbrauch drücken den Wert. Wie sich eine Grundschuld löschen lässt, erklären wir im Beitrag Grundschuld löschen ohne Notar, und die Rechnung zum Nießbrauch finden Sie unter Nießbrauch berechnen. Auch die Nutzung zählt, ob selbst genutzt, vermietet oder leer stehend. Das beeinflusst Verwertbarkeit, Markteinschätzung und am Ende den Preis, egal ob Haus oder Wohnung.
Wer kauft einen Erbteil?
Wenn Sie Ihren Erbteil verkaufen, kommen drei Gruppen infrage: Miterben, gewerbliche Erbteilskäufer beziehungsweise Investoren und, seltener, private Investoren oder Personen aus dem privaten Umfeld. Miterben kennen die Nachlasssituation, die Immobilie samt Mängeln, und die Informationslage ist klar, sodass die Ankaufsprüfung entfällt. Sie erhöhen ihre Erbquote, nähern sich der Alleinstellung und gewinnen Gestaltungsfreiheit bei Verwaltung und Verwertung. Oft zahlen sie den fairsten Preis, weil sie Nachlassrisiken einschätzen können.
Beispiel: Bei drei Geschwistern will eines das Elternhaus übernehmen. Durch den Kauf entsteht eine Mehrheit, Sanierungen und eine Einigung fallen leichter. Investoren kalkulieren dagegen einen Risikoabschlag und setzen die Auseinandersetzung selbst durch. Sie arbeiten über Vermittler und ihr Netzwerk und wählen den Bieter mit dem besten Angebot, dafür diskret und schnell. Bei Liquiditätsbedarf oder hoher Konfliktlage kann das passen, die Familienlösung erspart dafür Misstrauen. Unser Praxistipp: erst den Miterben schriftlich eine Preisvorstellung mit Rückmeldefrist schicken. Das liefert einen Vergleichsmaßstab, danach holen Sie zwei Angebote ein. Bei der Einschätzung des Immobilienwerts hilft ein Immobilienberater.
Banken kaufen keine Erbanteile. Für ein Kreditinstitut ist das kein Bankgeschäft, sondern ein unternehmerisches Investment mit Rechtsrisiko und Verfahrensrisiko. Sie helfen allenfalls bei der Immobilienfinanzierung zur Auszahlung der Miterben, sofern ein aktueller Immobilienwert vorliegt (dazu passt unser Immobilien-Rechner für die Finanzierung). Einen Marktplatz an Börsen oder auf Portalen gibt es nicht. Jeder Fall ist einzigartig, und Käufer brauchen Nachlassinformationen, deshalb läuft die Suche über Netzwerke und Berater. Teilverkauf-Anbieter kaufen nur Immobilienanteile, und für alle gilt: strukturierte Unterlagen helfen.
Einen seriösen Käufer erkennen Sie an einer offenen Kaufpreisberechnung samt Abschlag, einem Vertragsentwurf vor dem Notartermin, einer Freistellung von Nachlassverbindlichkeiten und dem Verzicht auf Vorauszahlungen, Gebühren oder Beratungshonorare. Er akzeptiert weitere Angebote und nennt Firmensitz, Handelsregisterauszug und Ansprechpartner. Ihren Anspruch belegen Sie per Erbschein vom Nachlassgericht, dort stehen Erbrecht und die Höhe des Anteils. Beim Verkauf an Miterben schrumpft der Käuferkreis, dafür entfällt das Vorkaufsrecht.
Ablauf des Erbteilsverkaufs Schritt für Schritt
Vom ersten Check bis zur Zahlung dauert es zwei bis vier Monate, vor allem wegen der Vorkaufsfrist. Erst klären Sie Erbenstellung und Quote anhand von Testament, Erbvertrag oder Erbschein (§ 2353 BGB, § 35 Abs. 1 GBO). Dann heißt es Nachlass aufnehmen: Immobilien, Konten, Wertpapiere, Hausrat, Verbindlichkeiten. Es folgen Verkehrswert und Nachlassbilanz, Angebote von Miterben und gewerblichen Käufern und die Verhandlung über Kaufpreis, Zahlungszeitpunkt, Haftung und Sicherheiten, alles vor dem Notarentwurf.
Dann wird notariell beurkundet (§ 2033 Abs. 1 Satz 2 BGB, § 2371 BGB). Die Zwei-Wochen-Regelfrist aus § 17 Abs. 2a BeurkG knüpft an Verbraucherverträge nach § 311b BGB an. Ob sie hier gilt, klärt der Notar, die Vorabbefassung steht Ihnen aber zu. Der Notar meldet den Vorgang den Finanzämtern (§ 34 Abs. 1 ErbStG, § 18 Abs. 1 Nr. 1 GrEStG). Die Mitteilung des Vertragsinhalts startet die Frist nach § 469 BGB und § 2034 Abs. 2 BGB. Danach folgen Übertragung, Zahlungseingang, die Info an die Miterben (§ 2035 Abs. 2 BGB), die Anzeige beim Nachlassgericht (§ 2384 Abs. 1 BGB) und schließlich lassen Sie das Grundbuch berichtigen (§§ 22, 29, 35 GBO) für den Erwerber.
Als Unterlagen brauchen Sie einen Erbschein oder ein notarielles Testament mit Eröffnungsprotokoll. Bei handschriftlichem Testament oder gesetzlicher Erbfolge ist meist ein Erbschein nötig. Dazu kommen ein Nachlassverzeichnis, Grundbuchauszüge, Katasterauszüge und die Korrespondenz mit Gericht. Je klarer die Streitpunkte benannt sind, desto schneller kommen ein verbindliches Angebot und ein rechtssicherer Vertrag, fehlende Papiere sorgen für Verzögerungen. Bei minderjährigen Erben oder betreuten Erben ist eine familiengerichtliche Genehmigung nötig. Transparenz zahlt sich aus, ein Notar kennt die Details.
Der Erbteilskaufvertrag und seine Bestandteile
Der Erbteilskaufvertrag braucht die notarielle Beurkundung (§ 2371 BGB, § 2033 Abs. 1 Satz 2 BGB). Juristisch sind es zwei Verträge, der schuldrechtliche Kaufvertrag und der Übertragungsvertrag, meist in einer Urkunde. Der Käufer rückt in die Rechtsposition des Erben, der Erbe bleibt der Verkäufer. Übertragen wird nur der Erbanteil, keine Nachlassgegenstände. Bestimmt wird er über den Erbschein mit Miterben und Erbquoten, dazu Erblasser, Sterbedatum und Rechtsgrund.
Im Vertrag stehen Nachlasswerte, bei Immobilien Grundbuchdaten und Belastungen, dazu Kaufpreis, Zahlungsmodalitäten und Fälligkeit, die auch von der Vorkaufsfrist abhängen kann. Bei Verbindlichkeiten wie einer Grundschuld aus einer Immobilienfinanzierung regelt man Freistellung und Schuldübernahme. Eine bedingte Übertragung sichert die Kaufpreiszahlung ab. Weitere Punkte sind Garantien, Rücktrittsrechte, Verjährungsregeln, Testamentsvollstreckung und Vor- und Nacherbschaft.
Auch Informationspflichten gehören dazu: Zugang zu Nachlassunterlagen, Einsicht in Kataster und ein Verkehrswertgutachten. Geregelt werden außerdem das Vorkaufsrecht (§ 2034 BGB), Kostentragung, Notarkosten und Nebenkosten sowie die Anzeige beim Nachlassgericht (§ 2384 BGB). Denken Sie an Sachmängelhaftung und Gefahrtragung ab Vertragsschluss. Im Zweifel nicht mitverkauft sind ein später anfallender Erbteil, ein Vorausvermächtnis, Familienpapiere und Familienbilder (§ 2373 BGB). Der Verkäufer sollte nur zusagen, was er halten kann.
Das Vorkaufsrecht der Miterben
§ 2034 Abs. 1 BGB sagt: Verkauft ein Miterbe an einen Dritten, dürfen die übrigen Miterben vorkaufen. Nach Notar und Kaufvertrag läuft die Frist von zwei Monaten (§ 2034 Abs. 2 BGB), das Recht ist vererblich. Sie beginnt mit der Mitteilung des Vertragsinhalts (§ 469 BGB), am besten per Einschreiben mit Rückschein samt Vertragskopie. Wer trödelt, verzögert nur die eigene Rechtssicherheit.
Die Ausübung ist formfrei (§ 464 Abs. 1 Satz 2 BGB). Ein Brief oder eine E-Mail genügt, und es gelten die selben Bestimmungen (§ 464 Abs. 2 BGB). Nachverhandlung ist ausgeschlossen, Konditionen und Kaufpreis bleiben. Für den Verkäufer wechselt nur der Vertragspartner: Der Miterbe ersetzt den Investor. Das kann den Käuferkreis verkleinern, weil Prüfungsaufwand und Finanzierungsaufwand bis zu zwei Monate ins Leere laufen können. Diese Unsicherheit drückt den Marktpreis.
Mehrere Miterben üben das Recht gemeinsam und im Ganzen aus (§ 472 BGB). Ein Verzicht stärkt die übrigen, und das Angebot des Investors passt der Gemeinschaft am Ende vielleicht sogar. Beim Verkauf an Miterben entsteht kein Vorkaufsrecht, die Zusammensetzung bleibt, das wahrt den Familienfrieden. Beim Verkauf an Dritte besteht es dagegen. Nicht helfen: ein Rücktrittsvorbehalt (§ 465 BGB), früh übertragen (§ 2035 BGB), Weiterverkauf (§ 2037 BGB) oder eine Nebenleistung ohne wirtschaftlichen Grund, die in Geld auszugleichen ist (§ 466 BGB). Ein Beispiel: Zieht ein Miterbe fristgerecht, tritt er ein, und Sie bekommen die Zahlung wie vereinbart.
Was ist mein Erbteil wert? Der Kaufpreis
Damit Sie beim Erbteil verkaufen den Preis einschätzen können, hilft die Faustformel Vermögen minus Verbindlichkeiten minus Risikoabschlag für unbekannte Verbindlichkeiten. Ausgangspunkt sind die Aktiva, also Immobilien, Bankvermögen, Unternehmensanteile und Schmuck, abzüglich der Passiva. Das ergibt den Nettonachlass, multipliziert mit Ihrer Erbquote. Das ist der rechnerische Wert und zugleich die Obergrenze, nicht der Marktpreis. Für die Immobilie hilft ein Gutachten oder ein Blick auf Immobilienportale. Entscheidend ist der Verkehrswert, nicht der Bedarfswert vom Finanzamt.
Ein Rechenbeispiel: Verkehrswert 420.000 €, drei Miterben, macht 140.000 € je Erbteil. Zweites Beispiel: Eigentumswohnung 400.000 € plus Bankguthaben 40.000 €, Verbindlichkeiten 40.000 €, Nachlasswert also 400.000 € und damit 133.333 € je Erbteil. Bei 25 Prozent Abschlag bietet ein Käufer 100.000 €, die Differenz beträgt 33.333 €. Ob das passt, hängt von der Alternative ab: Auseinandersetzung über Jahre, Teilungsversteigerung oder gemeinsamer Verkauf zum vollen Anteil.
Der Abschlag speist sich aus zeitlichem Aufwand, finanziellem Aufwand, rechtlichen Risiken und steuerlichen Risiken. Er hängt von der Beschaffenheit des Nachlasses, der Verteilung der Erbquoten und der sozialen Situation ab. Die Angaben gehen auseinander: 20 bis 50 Prozent des Nachlasswertes [VERIFY]. Ein Praxisbeispiel nennt 70.000 € bei 100.000 € Wert, also eine Spanne von 65.000 bis 80.000 € in vier bis zwölf Wochen [VERIFY], und laut einer Quelle gibt es dazu gar keine Statistik. Entscheidend sind Konfliktlage, Größe der Quote (Mehrheitsquote), Zustand und Lage, ob vermietet oder sanierungsbedürftig, Grundschulden, Nießbrauch, Wohnrechte sowie ein Erbschein und ein klares Testament. Auch Nacherbfolge (§ 2113 BGB) und Testamentsvollstreckung (§ 2205 BGB, § 2211 BGB) drücken den Preis.
Rechtlich erklären den Abschlag § 2033 Abs. 2 BGB, § 2040 Abs. 1 BGB, § 2038 Abs. 2 BGB, § 2382 BGB, § 2380 BGB und § 2376 Abs. 2 BGB (Arglist, Garantie, Sachmängel) sowie §§ 2034, 2035 BGB und § 180 Abs. 2 ZVG mit der Einstellung von sechs Monaten. Miterben haben hier Vorteile: Alleinstellung und § 2036 BGB (Haftungsbefreiung). Bewertet wird per Vergleichswertverfahren (Eigentumswohnungen, Einfamilienhäuser), Ertragswertverfahren (Mieten) oder Sachwertverfahren (Bodenwert, Herstellungskosten). Der Häuserpreisindex stieg im 1. Quartal 2026 um 1,4 %, in ländlichen Kreisen um 3,6 % und in Metropolen um nur 0,3 % [VERIFY]. Für ein Gutachten sollten Sie einen vierstelligen Betrag einplanen.
Was kostet der Verkauf eines Erbteils?
Der größte Posten ist der Notar. Die Beurkundung löst eine 2,0-Gebühr nach KV 21100 GNotKG aus, mindestens 120 €. Maßgeblich ist der Geschäftswert, mal der Kaufpreis, mal der Verkehrswert (§ 47 Satz 3 GNotKG), und Nachlassverbindlichkeiten zieht man nicht ab (§ 38 GNotKG) [VERIFY]. Dazu kommen Auslagen und Vollzugsgebühren. Nach Tabelle B beträgt bei 50.000 € die 1,0-Gebühr 165 €, netto 330,00 €, mit 19 % USt 392,70 €. Bei 100.000 € sind es 273 € und 546,00 € netto (rund 660 € brutto), bei 140.000 € 327 €, 654,00 € und 778,26 €.
Bei 200.000 € zahlen Sie 435 € beziehungsweise 870,00 € und 1.035,30 €, bei 300.000 € 595 € und 1.190,00 €, bei 500.000 € 935 €, 1.870,00 € und 2.225,30 €. Rechenbeispiel: Das Haus hat 420.000 € Verkehrswert, der Preis liegt bei 105.000 €, der Geschäftswert bleibt 140.000 €, das sind nur 0,74 % vom Erlös. Der Erbschein kostet extra: KV 12210 plus eidesstattliche Versicherung (KV 23300), bei 300.000 € Nachlasswert je 635 €, zusammen 1.270 € (§ 40 Abs. 1 GNotKG). Die Grundbuchberichtigung (KV 14110) ist für Erben des eingetragenen Eigentümers binnen zwei Jahren gebührenfrei. Ob Dritterwerber davon profitieren, klären Sie vorab [VERIFY].
Dazu kommen Immobilienbewertung, Verkehrswertgutachten (vierstellig), Anwalt und Steuerberatung. Die Erbschaftsteuer entsteht ohnehin schon mit dem Erbfall. Je höher Abschlag und Schulden, desto schlechter das Verhältnis von Kosten zu Erlös.
Haftung: Wer trägt was ab wann?
Auch wenn Sie Ihren Erbteil verkaufen, sind Sie nicht raus. Gläubiger greifen auf beide zu. Der Käufer haftet ab Vertragsschluss (§ 2382 BGB), unabhängig vom Vollzug, und Sie bleiben als Gesamtschuldner (§ 2058 BGB) dabei. Im Außenverhältnis gilt kein Ausschluss, im Innenverhältnis stellt Sie der Käufer frei (§ 2378 BGB). Der Erwerber kann seine Haftung über Nachlassverwaltung oder Nachlassinsolvenz beschränken, und ein früherer Auseinandersetzungsvertrag bindet Sie weiter. Freistellungspflichten und saubere Vertragsgestaltung sind deshalb Gold wert.
Nach § 2376 BGB stehen Sie für Rechtsmängel ein, etwa bei Erbrecht, Nacherben, Testamentsvollstreckung, Vermächtnissen, Auflagen, Pflichtteilslasten, Ausgleichungspflichten oder Teilungsanordnungen. Bei Verschweigen droht Schadensersatz. Sachmängel wie an Dach, Feuchtigkeit oder Heizung betreffen Sie nur bei Arglist oder Beschaffenheitsgarantie. Ab Vertragsschluss trägt der Käufer Gefahr, Nutzungen und Lasten (§ 2380 BGB), davor liegen sie bei Ihnen (§ 2379 BGB). Beispiel: Ein Fahrzeug aus dem Nachlass wird nach Vertragsschluss durch Diebstahl entwendet, der Kaufpreis bleibt geschuldet.
Weitere Stationen sind § 2375 BGB (Wertersatz), § 2374 BGB (Herausgabe, Surrogate), § 2381 BGB (Verwendungen) und § 2383 BGB (Inventar). Taucht ein Vermächtnis über 5.000 € erst später auf, stellt der Käufer Sie frei, es sei denn, Sie hatten es verschwiegen. Befreit wird nur der Käufer beim Verkauf an Miterben (§ 2036 BGB, §§ 1978 bis 1980 BGB, §§ 1990, 1991 BGB). Pflicht sind Anzeige beim Nachlassgericht (§ 2384 Abs. 1 BGB) und Benachrichtigung der Miterben (§ 2035 Abs. 2 BGB), sonst gibt es Probleme bei der Zuordnung von Gläubigerforderungen und bei unbeschränkter Haftung. Transparenz, Einsicht in Grundbuch, Kataster und Nachlassunterlagen, ein Gutachten und ehrliche Garantien sind die beste Absicherung.
Steuern beim Erbteilsverkauf
Beim Erbteil verkaufen lauern steuerliche Fallen. Die Erbschaftsteuer entsteht mit dem Erbfall (§ 9 Abs. 1 Nr. 1 ErbStG), Steuerschuldner ist der Erwerber (§ 20 Abs. 1 ErbStG). Der Verkauf ändert daran nichts, das Finanzamt hält sich an Sie. Im Innenverhältnis ist die Verteilung umstritten [VERIFY], bei bereits festgesetzter Steuer sichert meist eine Garantie ab. Bis zur Auseinandersetzung haftet der Nachlass (§ 20 Abs. 3 ErbStG). Die Freibeträge nach § 16 ErbStG betragen 500.000 € für Ehegatten und Lebenspartner, 400.000 € für Kinder, 200.000 € für Enkel, 100.000 € für übrige Steuerklasse I und je 20.000 € für Steuerklasse II und III [VERIFY]. Bei Grundbesitz gilt die Anzeige binnen drei Monaten (§ 30 ErbStG). Mehr dazu in Freibeträge bei Erbschaft und Erbschaftssteuer sparen.
Bei Betriebsvermögen droht der Verlust von Vergünstigungen (§ 13a Abs. 5 ErbStG), wenn Behaltensfristen oder Lohnsummenregeln verletzt werden. Das Familienheim verliert die Befreiung rückwirkend, wenn Sie es zehn Jahre nicht selbst nutzen, bei Kindern gelten zusätzlich 200 m² Wohnfläche (§ 13 Abs. 1 Nr. 4b Satz 3 ErbStG, Nr. 4c Satz 3). Bei Einkommensteuer und Spekulationssteuer ist Vorsicht geboten. Der Bundesfinanzhof urteilte am 26. September 2023 (IX R 13/22), der entgeltliche Erwerb sei keine anteilige Anschaffung.
Doch das Jahressteuergesetz 2024 änderte § 23 Abs. 1 Satz 4 EStG: Die Veräußerung einer Beteiligung an einer Gesamthandsgemeinschaft gilt als Veräußerung der anteiligen Wirtschaftsgüter, anwendbar nach § 52 Abs. 31 Satz 7 EStG. Es gelten die Regeln des privaten Veräußerungsgeschäfts mit Zehnjahresfrist und Eigennutzung, beim Erbfall zählt die Anschaffung des Erblassers (§ 23 Abs. 1 Satz 3 EStG) [VERIFY].
Beispiel: 2019 für 270.000 € gekauft, Anschaffungskosten anteilig 90.000 €, Verkauf für 105.000 €, Veräußerungsgewinn 15.000 €. Bei 42 % Grenzsteuersatz sind das rund 6.300 € plus Solidaritätszuschlag und Kirchensteuer. Wurde 2013 gekauft, bleibt es steuerfrei. Unter 1.000 € Gewinn fällt nichts an (§ 23 Abs. 3 Satz 5 EStG), Abschreibungen mindern die Anschaffungskosten (§ 23 Abs. 3 Satz 4 EStG). Planen Sie also die Kaufpreisaufteilung, gerade bei der AfA für Nachlassimmobilien. Unser Beitrag AfA für Gebäude berechnen hilft dabei, und wann ein geerbtes Objekt steuerfrei verkauft wird, steht in Wann ist der Verkauf einer geerbten Immobilie steuerfrei?.
Bei der Grunderwerbsteuer widersprechen sich die Quellen [VERIFY]. Der Regelsatz liegt bei 3,5 % (§ 11 Abs. 1 GrEStG), die Länder dürfen abweichen. Diskutiert werden § 1 Abs. 2a und Abs. 2b GrEStG sowie § 1 Abs. 1 Nr. 3 GrEStG, wenn ein Käufer alle Erbteile in einer Hand vereint. Befreit sind Miterben nach § 3 Nr. 3 GrEStG und Verwandte in gerader Linie nach § 3 Nr. 6 GrEStG, ein Dritter dagegen meist nicht. Der BFH (4. Juni 2025, II R 42/21) beschränkt die Befreiung bei einer Personengesellschaft anteilig und bei Anteilsminderung innerhalb von fünf Jahren. Holen Sie früh Notar und Steuerberater ins Boot, auch weil der Erbteilskäufer und Investor das in seine Kalkulation einbezieht.
Alternativen zum Erbteilsverkauf
Bevor Sie Ihren Erbteil verkaufen, prüfen Sie Alternativen. Die Erbauseinandersetzung (§ 2042 Abs. 1 BGB) verjährt nicht (§ 758 BGB). Erst werden Nachlassverbindlichkeiten beglichen (§ 2046 BGB), dann der Überschuss nach Erbteilen verteilt (§ 2047 Abs. 1 BGB). Lässt sich ein Haus nicht teilen, folgt Zwangsversteigerung samt Erlösverteilung (§ 753 Abs. 1 BGB). Der freihändige Verkauf über einen Makler bringt beim Marktverkauf meist den höchsten Erlös.
Bei der Abschichtung scheiden Sie gegen Abfindung aus, Ihr Anteil führt zur Anwachsung bei den anderen. Sie ist laut Rechtsprechung formfrei, ein Abschichtungsvertrag gehört trotzdem schriftlich aufgesetzt. Nötig ist die Zustimmung aller Miterben, sonst kollabiert das Modell. Weitere Wege sind Ausschlagung und Erbverzicht (mit Fristen und notarieller Form), ein Erbabwicklungsunternehmen oder eine Auseinandersetzungsvereinbarung. Wer Vermögen an die nächste Generation weitergibt, liest auch Immobilie an Kinder verschenken und Haus überschreiben: Kosten und Ablauf.
Im Vergleich punktet der Verkauf an Miterben mit Haftungsbefreiung (§ 2036 BGB), Befreiung nach § 3 Nr. 3 GrEStG, geringer Konfliktwirkung und höchstem Erlös. Der Verkauf an Dritte bringt den niedrigsten Erlös, das Vorkaufsrecht und dauerhafte Haftung (§ 2382 BGB). Die Auseinandersetzung führt zum Gerichtsweg. Als Entscheidungshilfe gilt: Bei Liquidität und Blockade passt der gewerbliche Käufer. Wer die Immobilie behalten will, wählt die Abschichtung, sofern die Miterben zahlungsfähig und einigungsbereit sind. Mit Zeit und Risikobereitschaft bleibt die Teilungsversteigerung als letztes Mittel. Sie dauert ein Jahr und länger, der Zuschlag liegt oft unter dem Verkehrswert. Bewerten Sie Aufwand, Dauer und Ergebnis, und lassen Sie alles rechtlich prüfen.
Vor- und Nachteile des Erbteilsverkaufs
Wer den Erbteil verkaufen will, wägt Vor- und Nachteile ab. Zu den Vorteilen zählt der Ausstieg aus der Erbengemeinschaft ohne Zustimmung. Sie bekommen einen festen Kaufpreis, sind Verwaltung, Instandhaltung und laufende Kosten der Nachlassimmobilie los und umgehen Auseinandersetzungsverfahren und Teilungsversteigerung. Dazu kommt Klarheit, auch emotional, und der Streit ist vom Tisch.
Zu den Nachteilen zählen der Preis unter dem rechnerischen Wert, die fortbestehende Haftung gegenüber Nachlassgläubigern und der außenstehende Käufer, der den Familienkonflikt verschärfen kann. Es gilt Beurkundungspflicht mit Kosten, künftige Wertsteigerung geht verloren, und das Vorkaufsrecht verzögert die Auszahlung um bis zu zwei Monate. Diese Verzögerung ist der Preis für den sicheren Weg.
Teilungsversteigerung statt Verkauf des Erbteils
Risiken der Teilungsversteigerung
Das größte Risiko: Die Immobilie geht unter Wert weg, ein finanzieller Nachteil für alle. Deshalb sollten Sie bei der öffentlichen Versteigerung mitbieten. Als Antragsteller sollten Sie anwesend sein. Sonst kann schon im ersten Termin der Zuschlag fallen, sogar unter 70 Prozent des Schätzwertes. Anwesende beantragen beim Gericht, dass ein Gebot darunter nicht zieht. Im zweiten Termin gilt 50 Prozent, beim dritten Termin fallen alle Grenzen. Für den Bieter wird die Immobilie zum Spottpreis, er kann sie ersteigern.
Wie Erblasser die Teilungsversteigerung verhindern können
Ärger lässt sich schon im Testament vermeiden. Erblasser können die Auseinandersetzung ausschließen und Testamentsvollstreckung anordnen. Oder sie bedenken jeden mit Gleichwertigem, statt eine Erbengemeinschaft am Haus zu bilden. Ein Teilungsverbot (§ 2044 BGB) begrenzt nur die Auseinandersetzung, nicht den Erbteilsverkauf, und wird 30 Jahre nach dem Erbfall unwirksam. Wer Teilungsversteigerung und Ärger vermeiden will, plant früh. Ideen dazu liefert unser Beitrag Berliner Testament bei Hausbesitz.
Warum der Erbteilsverkauf für die übrigen Miterben eine Eskalation ist
Für die übrigen Miterben ist der Verkauf eine Eskalation. Der Käufer übernimmt Ihre Rechtsposition, verfügt nur gemeinsam (§ 2040 Abs. 1 BGB), verwaltet nach Mehrheit der Erbteile (§ 2038 BGB), zieht Nachlassforderungen wie Mieten nur für alle ein (§ 2039 BGB), und der Erlös bleibt als Surrogat im Nachlass (§ 2041 BGB).
Allein kann er aber die Teilungsversteigerung betreiben (§ 181 Abs. 2 Satz 1 ZVG, Aufhebung der Gemeinschaft, ohne vollstreckbaren Titel nach § 181 Abs. 1 ZVG). Das ist das Geschäftsmodell gewerblicher Aufkäufer, aber es ist riskant: Die Einstellung ist bis zu sechs Monate möglich und wiederholbar (§ 180 Abs. 2 ZVG), auf Antrag eines Miteigentümers. Mehrfach geht das nur nach § 180 Abs. 3 ZVG, wenn Ehegatte oder Lebenspartner betroffen sind und das Kindeswohl droht, dann greift § 180 Abs. 4 ZVG mit fünf Jahren. Die Drohung mit dem Verkauf an einen Dritten ist daher Ihr stärkstes Verhandlungsargument, und die Gemeinschaft spürt das.
Wie hoch ist der gesetzliche Erbteil?
Ohne Testament greift die gesetzliche Erbfolge. Beispiel: Ein verheirateter Mann stirbt und hinterlässt Ehefrau und zwei Kinder, es gilt Zugewinngemeinschaft. Die Ehefrau erhält ein Viertel nach § 1931 BGB plus ein weiteres als pauschalen Zugewinnausgleich (§ 1371 BGB), also die Hälfte, jedes Kind ein Viertel. Die Ordnungen bestimmen den Bruchteil, doch der Nachlasswert entscheidet, was hängen bleibt, nicht die Quote allein. Jeder Erbe könnte seinen Erbteil verkaufen, aber eine pauschale Summe lässt sich nicht nennen.
Kann ich auch die Erbschaft verkaufen?
Als Alleinerbe verkaufen Sie die Erbschaft oder Nachlassgegenstände frei. Eine Erbengemeinschaft verkaufen zu wollen, ist dagegen unzutreffend, denn ein Miterbe kann nur den eigenen Erbteil veräußern. Die Gesamthandsgemeinschaft erlaubt Verfügungen nur gemeinschaftlich (§ 2040 BGB). Sollen alle die Erbschaft abgeben, gehen sämtliche Erbteile gemeinsam über. Prüfen Sie zuerst, welche Verfügungen zulässig sind.
Erbteil vor dem Erbfall verkaufen und Werthaltigkeit prüfen
Vor dem Todesfall geht nichts. Verträge über den Nachlass eines lebenden Dritten sind nichtig (§ 311b Abs. 4 BGB), ausgenommen gesetzliche Erben untereinander über Pflichtteil und Erbteil, mit notarieller Beurkundung (§ 311b Abs. 5 BGB). Ein künftiger Erbteil lässt sich nicht verkaufen, wohl aber gehen Schenkung (§ 311b Abs. 3 BGB) zur vorweggenommenen Erbfolge, Erbvertrag und Pflichtteilsverzicht. Prüfen Sie außerdem die Werthaltigkeit: Die Ausschlagungsfrist beträgt sechs Wochen (§ 1944 BGB), bei Auslandsbezug sechs Monate. Danach bleiben die Dreimonatseinrede (§ 2014 BGB) und die Haftungsbeschränkung über Nachlassverwaltung oder Nachlassinsolvenz (§ 1975 BGB). Das Erbrecht des Erblassers und sein Vermögen lassen sich zu Lebzeiten nicht verkaufen.
Erbteil übertragen oder verschenken
Statt zu verkaufen, können Sie den Erbteil unentgeltlich an ein Kind oder einen Miterben übertragen oder verschenken, ebenfalls mit notarieller Beurkundung (§ 2033 Abs. 1 BGB). Es gelten die Freibeträge der Schenkungsteuer (§ 16 ErbStG), eine steuerliche Prüfung lohnt sich.
Erbteil verpfänden statt verkaufen
Wer nur kurzfristig Geld braucht, kann den Erbteil verpfänden. Auch die Verpfändung ist beurkundungspflichtig. Zieht der Gläubiger sein Pfandrecht durch Verwertung, sitzt am Ende ein Dritter in der Erbengemeinschaft, und den Zeitpunkt bestimmen Sie nicht.
Anteils-Tausch innerhalb der Familie (Auseinandersetzungsvereinbarung ohne Auszahlung)
Ein Anteils-Tausch ist rechtlich eine Auseinandersetzungsvereinbarung: Miterben ordnen Nachlasswerte neu, Immobilien gegen Geld, Wertpapiere oder Kontoguthaben. Da kein Verkauf nach § 2033 BGB vorliegt, fließt oft keine Ausgleichszahlung, es gibt keinen Liquiditätsabfluss. Nötig ist die Zustimmung aller Miterben (§ 2042 BGB). Achten Sie auf Gleichwertigkeit, sonst drohen verdeckte Schenkungen, auf eine faire Bewertung mit Gutachten, Kontoaufstellungen und Schuldenübersicht sowie auf notarielle Beurkundung. Beispiel: vier Geschwister finden eine interne Lösung und regeln die Neuordnung ihrer Erbanteile. Das Gesetz kennt keinen Tausch als eigenen Vorgang.
Family-Buyout mit Fremdfinanzierung
Beim Family-Buyout kauft ein Miterbe den Erbteil eines anderen und finanziert die Ausgleichszahlung per Bankdarlehen (Fremdfinanzierung). So bleibt das Vermögen in der Familie, die Eigentumsverhältnisse sind klar, und externe Käufer bleiben draußen. Banken kaufen keine Erbteile, geben aber bei ausreichenden Sicherheiten ein Immobiliendarlehen, geprüft werden Bonität, Einkommen und Immobilienwert. Nötig sind ein notarieller Kaufvertrag mit Fälligkeit und geklärte Stimmverhältnisse. Beispiel: Die Schwester behält das Elternhaus, der Bruder wird ausgezahlt. Das schafft Planungssicherheit bei Verwaltung und Auszahlung, nur steuerliche Folgen sollten Sie prüfen.
Teilverkauf vs. Vollverkauf
Ein Teilverkauf ist eine Nischenlösung. Sie geben nur einen Anteil der Immobilie ab, der Investor wird Miteigentümer, und Verkauf, Beleihung und Umbau brauchen seine Zustimmung. Dazu kommen Nutzungsentgelte und bei Rückkauf oder Gesamtverkauf Aufschläge von 17 bis 19 Prozent plus Durchführungsentgelt [VERIFY]. Der Vollverkauf führt zum Ausscheiden aus der Erbengemeinschaft, ohne laufende Kosten und Abhängigkeit. Bei Liquidität steht die Teilauszahlung gegen Unabhängigkeit, auch Kontrolle, Kostenstruktur und Eigentum unterscheiden sich. Die langfristigen Kosten sollten Sie bewusst akzeptieren.
Erbteil verkaufen: Zahlen, Daten, Fakten
Zahlen zum Erbteil verkaufen gefällig [VERIFY]? Pro Jahr werden 300 bis 400 Mrd. € vererbt (Erbschaftsvolumen). Nach einer Schätzung verkaufen über 2.000 Erben jährlich ihren Anteil. Die amtliche Statistik erfasste 2024 178.069 steuerpflichtige Erwerbe aus Erwerben von Todes wegen und Schenkungen im Wert von 64,787 Mrd. €, die festgesetzte Erbschaft- und Schenkungsteuer betrug 13,3 Mrd. €. Immobilien haben daran einen großen Anteil.
Häufig gestellte Fragen (FAQ)
Darf ich ohne Zustimmung der Miterben verkaufen?
Ja, nach § 2033 Abs. 1 BGB mit notarieller Beurkundung. Bei einem Dritten gilt das Vorkaufsrecht von zwei Monaten (§ 2034 BGB), die Mitteilung des Vertragsinhalts folgt aus § 469 Abs. 1 BGB. Einen Anteil am geerbten Haus gibt es nicht (§ 2033 Abs. 2 BGB): Ihr Erbteil ist die Quote am Nachlass samt Schulden, Bruchteilseigentum entsteht erst nach der Auseinandersetzung, und Nachlassgegenstände gehören allen, also auch kein Drittel am Haus.
Wie schnell lässt sich der Erbteil verkaufen, und was ist er wert?
Der Wert ergibt sich aus Nettonachlass mal Erbquote, bei 420.000 € und drei Erben sind das 140.000 €. Der Abschlag entsteht durch Liquidierung, § 2040 BGB, § 2382 BGB, § 2380 BGB, § 2376 Abs. 2 BGB (Arglist, Garantie) und die Teilungsversteigerung (§ 180 Abs. 2 ZVG, sechs Monate). Käufer finden Sie über Investoren und Vermittler im Internet, fragen Sie aber zuerst die Miterben. Die Ausübung des Vorkaufsrechts ist formfrei und vererblich (§ 464 Abs. 1 Satz 2 BGB, § 464 Abs. 2 BGB, § 472 BGB), der ursprüngliche Käufer geht leer aus, der Vertragspartner wechselt.
Was kostet der Notar?
Er berechnet eine 2,0-Gebühr nach KV 21100 GNotKG, mindestens 120 €, bei 100.000 € 546 €, bei 140.000 € 654,00 € netto und 778,26 € brutto, bei 200.000 € 870 € (§ 47 Satz 3 GNotKG, § 38 GNotKG). Ein Erbschein ist nicht immer zwingend: Ein Testament mit Eröffnungsprotokoll genügt oft, sonst brauchen Sie ihn (§ 2353 BGB, § 35 Abs. 1 GBO), alternativ das Europäische Nachlasszeugnis. Rechnen Sie bei 300.000 € mit 1.270 €. Als Unterlagen dienen Nachlassverzeichnis, Grundbuchauszüge und Katasterauszüge, minderjährige Erben brauchen eine gerichtliche Genehmigung.
Was sagt der Steuerberater zu Grunderwerbsteuer, Spekulationssteuer und Erbschaftsteuer?
Die Erbschaftsteuer folgt § 9 Abs. 1 Nr. 1 ErbStG, § 20 Abs. 1 ErbStG und § 16 ErbStG (500.000 €, 400.000 €, 200.000 €, 20.000 €, 100.000 €), die Anzeige erfolgt binnen drei Monaten (§ 30 ErbStG). Bei der Einkommensteuer auf den Veräußerungsgewinn zählen § 23 EStG, die Zehnjahresfrist, das Jahressteuergesetz 2024 (§ 23 Abs. 1 Satz 4, § 52 Abs. 31 Satz 7), die Gesamthandsgemeinschaft und § 23 Abs. 1 Satz 3. Beispiel: Erblasser 2019, 270.000 €, Verkauf 105.000 €, Gewinn 15.000 €. Zur Haftung für Nachlassschulden gilt: § 2058 BGB, Gesamtschuldner, Nachlassgläubiger, im Innenverhältnis § 2378 BGB mit Freistellung. Frei wird nur der Käufer (§ 2036 BGB), ein Haftungsausschluss wirkt nicht nach außen (§ 2382 Abs. 2 BGB).
Wann ist der Verkauf eine sinnvolle Option?
Bei Blockade und kleinem Erbanteil (25 bis 30 Prozent), wenn Verwaltung und Risiko zu groß werden. Prüfen Sie Alternativen wie Auseinandersetzungsvereinbarung oder Abschichtung. Eine Immobilie in Großstädten mit sauberer Dokumentation verkauft sich leichter, überschuldete Nachlässe bringen Preisabschläge. Banken und Kreditinstitute scheuen das Rechtsrisiko, sie sind allenfalls Finanzierungspartner, wenn ein Miterbe auszahlen will, und Erbteilskäufer sind eher Investoren. Die Dauer liegt bei zwei bis vier Monaten wegen Vorkaufsfrist, Wertermittlung, Verhandlung und Notartermin. Der Pflichtteil ist ein Geldanspruch, verkaufen lässt sich nur der Anspruch abtreten, und die Erben sollten das anwaltlich prüfen lassen.
Jetzt kostenlose Beratung sichern
Möchten Sie mehr über intelligente Immobilien- und Finanzstrategien erfahren? Füllen Sie einfach das Formular aus und ein Experte der Westmont Group wird sich persönlich mit Ihnen in Verbindung setzen.
Bleiben Sie über die neuesten Anlagetrends, Steuerstrategien und Immobilienlösungen auf dem Laufenden. Folgen Sie der Westmont Group auf unseren Social-Media-Kanälen und erhalten Sie wertvolle Einblicke direkt in Ihren Feed.