
Kaufnebenkosten beim Hauskauf: Alles, was Sie vor dem Kaufvertrag wissen müssen
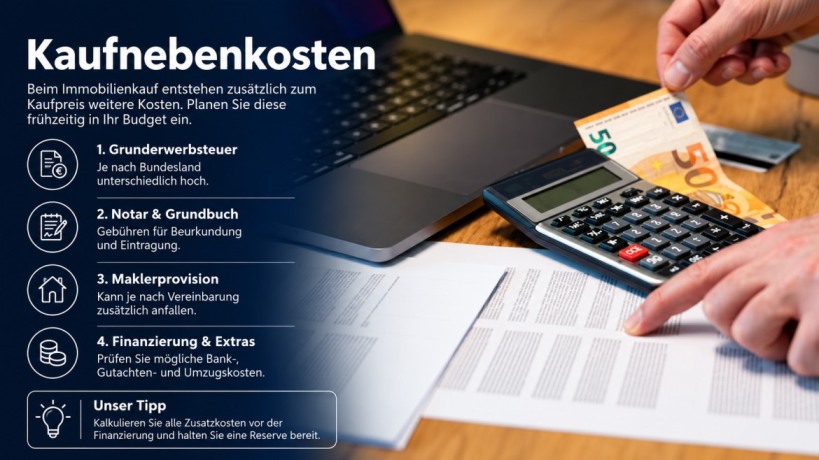
Wer ein Haus kaufen möchte, denkt zuerst an den Preis im Exposé. Doch je nach Bundesland, Makler und Zustand der Immobilie kommen schnell 9 bis 15 % obendrauf. Bei einem Kaufpreis von 300.000 € sind das zwischen 27.000 € und 45.000 €, also ein Betrag, den die Bank in der Regel nicht mitfinanziert. Wie sich die Summe zusammensetzt und wie Sie sie selbst ausrechnen, lesen Sie in diesem Ratgeber.
Die Westmont Group zeigt Ihnen hier alle Hauskauf-Nebenkosten von der Grunderwerbsteuer bis zur Maklerprovision, dazu die Nebenkosten für ein Haus nach dem Einzug und konkrete Wege, Geld zu sparen. So können Sie Ihren Finanzierungsplan von Anfang an ehrlich aufstellen. Die Zahlen gelten für 2026, die Steuersätze der Länder haben wir im Oktober 2026 zusammengestellt.
Was sind Kaufnebenkosten beim Hauskauf?
Kaufnebenkosten sind alle zusätzlichen Ausgaben, die beim Immobilienkauf neben dem Kaufpreis anfallen. Fachleute sprechen auch von Erwerbsnebenkosten oder Transaktionskosten. Beim Hauskauf entstehen dieselben Kostenarten wie beim Wohnungskauf, nur mit kleinen Unterschieden im Detail. Insgesamt sollten Sie mit 9 bis 15 % des Kaufpreises rechnen, als grobe Faustregel gelten 10 %. Weil diese Summe keinen Gegenwert hat, zahlen Sie sie meist aus dem Eigenkapital, während die Baufinanzierung nur den Preis der Immobilie abdeckt.
Die Kostenfaktoren lassen sich in zwei Gruppen teilen. Zu den obligatorischen Nebenkosten, die praktisch bei jedem Kauf anfallen, gehören die Grunderwerbsteuer mit 3,5 bis 6,5 % je nach Bundesland sowie die Notarkosten und die Grundbuchkosten. Diese unverzichtbaren Nebenkosten schlagen mit etwa 2 % Notar– und Grundbuchkosten zu Buche. Ohne sie gibt es keinen wirksamen Kaufvertrag und keinen Eintrag als neuer Eigentümer.
Zu den flexiblen Nebenkosten zählt vor allem die Maklerprovision, die auch Maklercourtage heißt. Für den Käufer liegt sie im Schnitt bei 3,57 % inkl. 19 % Mehrwertsteuer, und sie entfällt ganz, wenn Sie ohne Makler kaufen. Dazu kommen individuelle Nebenkosten wie der Gutachter, Versicherungskosten, Renovierungskosten, Modernisierungskosten und der Umzug. Auch Finanzierungsnebenkosten und eventuelle Tilgungskosten gehören zu den Positionen, die Sie nicht übersehen sollten.
Alle diese Zusatzkosten gehören in Ihren Finanzierungsplan, bevor Sie unterschreiben. Wer nur auf den Kaufpreis schaut, unterschätzt die Gesamtkosten und riskiert Finanzierungslücken, die später teuer werden. Als Käufer sollten Sie deshalb früh klären, welche Posten Pflicht sind und welche Sie selbst beeinflussen können.
Wie hoch sind die Kaufnebenkosten?
Wie hoch die Kaufnebenkosten ausfallen, hängt vor allem vom Bundesland und von der Maklerprovision ab. Für 2026 gelten 9 bis 15 % des Kaufpreises als realistische Spanne, manche Rechner nennen auch 5,5 bis 12,5 %. Im besten Fall, also mit niedriger Steuer und ohne Makler, landen Sie bei 5 bis 6 %, im ungünstigsten Fall bei bis zu 14 %. Für eine erste Planung genügt die Faustregel 10 % oder mehr, je nach Objekt. Beim Immobilienkauf deckt die Finanzierung diese Summe nicht ab, deshalb müssen Sie sie aus dem Eigenkapital zahlen.
Am günstigsten ist Bayern 9,07 %. Am teuersten wird es in Schleswig-Holstein, Brandenburg, NRW und im Saarland mit jeweils 12,07 %. Bei einem Kaufpreis von 300.000 € liegen die Nebenkosten deshalb meist zwischen 27.000 € und 45.000 €. Am unteren Ende landen Sie ohne Makler und mit niedriger Steuer. Ein Haus für 400.000 € kostet in Bayern 36.280 € extra (9,07 %), in NRW sind es 48.280 € (12,07 %). Nicht enthalten sind dabei der Gutachter, der mindestens 500 € und bis zu 1,5 % des Kaufpreises kostet, und ein Umzugsunternehmen mit gut 1.000 €.
Drei Rechenbeispiele machen die Spanne greifbar:
- Haus in Berlin für 500.000 €: Grunderwerbsteuer 6,0 % = 30.000 €, Notar/Grundbuch 1,5 % = 7.500 €, Makler 3,57 % = 17.850 €. Zusammen sind das 55.350 € oder 11,1 %.
- Eigentumswohnung in Baden-Württemberg für 300.000 €: Grunderwerbsteuer 5,0 % = 15.000 €, Notar/Grundbuch rund 1,5 % = 4.500 €, Makler 2,5 % verhandelt = 7.500 €. Zusammen sind das 27.000 € oder 9,0 %.
- Pro 100.000 € Kaufpreis: Steuer 5.000 € (5 %), Notar/Grundbuch 2.000 € (2 %), Makler 4.000 € (4 %). Zusammen sind das 11.000 €.
Ein weiteres Beispiel zeigt, wie schnell die Gesamtkosten wachsen. Bei einer Immobilie für 300.000 € ergeben sich Grunderwerbsteuer (5 %) von 15.000 €, Notar/Grundbuch (2 %) von 6.000 €, Makler (3 % zzgl. 19 % MwSt.) von 10.710 € und Umzug 2 % von 6.000 €. Die Nebenkosten gesamt betragen 37.710 €. Wer zusätzlich eine Renovierung pauschal mit 20.000 € und neue Einrichtung mit 12.000 € einplant, kommt auf Gesamtkosten von 369.710 €. Ein Haus mit Baujahr 1978 für 299.000 €, zuletzt Renovierung 2000, steigt mit 10 % Nebenkosten auf rund 330.000 €, und Maßnahmen für mehr Energieeffizienz kommen noch hinzu.
Die folgende Matrix zeigt die Summe für gängige Kaufpreise, ähnlich wie ein Kaufnebenkostenrechner. Sie rechnet mit Notar und Grundbuch von 2 % und einer Maklerprovision von 3,57 %. Beim Makler schwanken die Angaben je nach Quelle zwischen 3,57 und 7,14 %, deshalb dienen die Werte als Orientierung.
| Kaufpreis | Bayern (9,07 %) | Baden-Württemberg (10,57 %) | NRW (12,07 %) |
|---|---|---|---|
| 200.000 € | 18.140 € | 21.140 € | 24.140 € |
| 300.000 € | 27.210 € | 31.710 € | 36.210 € |
| 400.000 € | 36.280 € | 42.280 € | 48.280 € |
| 500.000 € | 45.350 € | 52.850 € | 60.350 € |
Kaufnebenkosten berechnen
Mit einem Kaufnebenkostenrechner bekommen Sie in Sekunden eine erste Orientierung. Dafür reichen drei Eingaben: die Eingabe Kaufpreis, das Bundesland und die Maklerkosten, die Sie auf 0 setzen, wenn es ein privater Kauf ohne Makler ist. Das Ergebnis zeigt den Gesamtprozentsatz und den Betrag in Euro. Manche Tools nehmen vorsichtshalber den höchsten Steuersatz an, dann ergibt sich ein höherer Prozentsatz. Seriöse Anbieter liefern nur Richtwerte und keine individuelle Beratung, und versichern, dass Daten nicht gespeichert werden.
Wenn Sie lieber selbst rechnen, hilft die Formel Kaufpreis × (Grunderwerbsteuer + Notar & Grundbuch + Maklerprovision). Für die Grunderwerbsteuer setzen Sie den Grunderwerbsteuersatz 3,5 bis 6,5 % Ihres Landes ein. Für Notar/Grundbuch nehmen Sie 1,5 bis 2 %, wobei 1,5 % realistisch ist, wenn der Aufwand gering bleibt. Bei der Maklerprovision gelten je nach Vertrag etwa 3 bis 7 % inkl. MwSt., im Schnitt 3,57 %. Addieren Sie die drei Prozentwerte und multiplizieren Sie den Gesamtprozentsatz mit dem Kaufpreis, schon steht die Berechnung.
Die Ergebnisse unterscheiden sich, weil die Steuersätze der Länder, eine verhandelte Maklerprovision, provisionsfreie Käufe und der Notaraufwand variieren. Auch Sonderfälle wie Schenkungen oder Familienkäufe führen zu einem anderen Wert. Mit dem Rechner können Sie Szenarien vergleichen, etwa einen Kauf mit und ohne Makler. Für eine ausführliche Beispielrechnung zur gesamten Immobilienfinanzierung hilft unser Ratgeber zum Immobilienrechner für die Finanzierung.
Ein Bauzinsrechner geht einen Schritt weiter. Er zeigt für eine konkrete Finanzierung auch Grunderwerbsteuer, Notar, Makler und Grundbuch. Ein Grundbuchrechner verlangt dafür den Kaufpreis und die Höhe der Grundschuld, also den Finanzierungsbetrag. Wählen Sie dabei eine Sollzinsbindung von 5 bis 30 Jahren, gewinnen Sie Planungssicherheit für Ihre Rate und können die Gesamtkosten Ihrer Immobilienfinanzierung besser überblicken.
Kaufnebenkosten nach Bundesland
Die Grunderwerbsteuer unterscheidet sich je Land am stärksten. Die Tabelle zeigt für alle 16 Länder den Steuersatz und den Prozentsatz, der sich ergibt, wenn Sie 3,57 % Makler und 2 % Notar und Grundbuch einrechnen. So sehen Sie auf einen Blick, wie hoch die Kaufnebenkosten gesamt in Ihrem Land ausfallen.
| Bundesland | Grunderwerbsteuer | Gesamt inkl. 3,57 % Makler und 2 % Notar/Grundbuch |
|---|---|---|
| Baden-Württemberg | 5,0 % | 10,57 % |
| Bayern | 3,5 % | 9,07 % |
| Berlin | 6,0 % | 11,57 % |
| Brandenburg | 6,5 % | 12,07 % |
| Bremen | 5,5 % | 11,07 % |
| Hamburg | 5,5 % | 11,07 % |
| Hessen | 6,0 % | 11,57 % |
| Mecklenburg-Vorpommern | 6,0 % | 11,57 % |
| Niedersachsen | 5,0 % | 10,57 % |
| Nordrhein-Westfalen | 6,5 % | 12,07 % |
| Rheinland-Pfalz | 5,0 % | 10,57 % |
| Saarland | 6,5 % | 12,07 % |
| Sachsen | 5,5 % | 11,07 % |
| Sachsen-Anhalt | 5,0 % | 10,57 % |
| Schleswig-Holstein | 6,5 % | 12,07 % |
| Thüringen | 5,0 % | 10,57 % |
Am niedrigsten liegt Bayern 3,5 % und damit 9,07 % insgesamt. Am höchsten sind Nordrhein-Westfalen 6,5 %, Brandenburg 6,5 %, Saarland 6,5 % und Schleswig-Holstein 6,5 %, zusammen kommen sie auf 12,07 %. Berlin, Hessen und Mecklenburg-Vorpommern mit 6,0 % liegen bei 11,57 %. Hamburg, Bremen und Sachsen mit 5,5 % kommen auf 11,07 %. Mit Thüringen 5,0 % und vier weiteren Ländern liegen Sie bei 10,57 %.
Die Sätze ändern sich. Sachsen und Hamburg haben 2023 erhöht, Thüringen hat 2024 gesenkt, bisher als einziges Land, und Bremen hat 2025 auf 5,5 % erhöht, zuvor galt dort Bremen 5,0 %. Prüfen Sie deshalb immer die aktuellen Sätze, bevor Sie planen. Zusätzliche Kosten wie Gutachter oder Modernisierung können den Prozentsatz weiter nach oben schieben.
Grunderwerbsteuer
Die Grunderwerbsteuer ist der größte Einzelposten und liegt 2026 zwischen 3,5 bis 6,5 %. Rechtsgrundlage ist das GrEStG. Nach § 13 Nr. 2 GrEStG sind zunächst beide Vertragsparteien Steuerschuldner, im Kaufvertrag wird aber geregelt, wer zahlt, und das ist in der Regel der Käufer. Bis 2006 galt bundesweit ein einheitlicher Satz von 3,5 %. Seit der Föderalismusreform legt jedes Bundesland den Steuersatz selbst fest, deshalb zahlen Käufer in Bayern weniger als in Brandenburg, Nordrhein-Westfalen, im Saarland oder in Schleswig-Holstein.
Die Steuer fällt auf das Grundstück und auf das Gebäude an. Bei einer Bestandsimmobilie wird sie auf den Gesamtkaufpreis berechnet, denn Boden und Haus Gesamtwert lassen sich nicht trennen. Nach dem Kauf schickt Ihnen das Finanzamt den Steuerbescheid zu. Ist es ein unbebautes Grundstück, gilt der Steuersatz nur für den Boden. Bei einem Neubau führen getrennte Kaufverträge für Grundstück und Haus unter Umständen dazu, dass nur das Grundstück besteuert wird. Ein Bauträgervertrag umfasst dagegen beides.
Keine Steuer fällt bei einer Schenkung an, und auch beim Kauf von Eltern oder Großeltern bleibt sie in der Regel aus. Gleiches gilt, wenn Sie im Rahmen eines Zugewinnausgleich von einem Ex-Partner kaufen. Außerdem können Sie bewegliches Inventar wie die Einbauküche als Einzelposten ausweisen und so die Steuerlast senken. Das Finanzamt erkennt das aber nur bei nachvollziehbaren Werten an, meist nicht mehr als 15 %.
Notar- und Grundbuchkosten
Der Notar ist beim Hauskauf Pflicht, denn ein Kaufvertrag über ein Grundstück gilt nur mit notarielle Beurkundung. Die Kosten für Notar und Grundbuch liegen bei 1,5 bis 2 % des Kaufpreises, die Gebühren regelt das GNotKG. Andere Quellen nennen 1 bis 2 %, 1,5 bis 2,5 % oder getrennt 1,0 bis 2,0 % für die Beurkundung und 0,3 bis 0,5 % für das Grundbuch. Im Schnitt entfallen rund 1,5 % auf den Notar und 0,5 % auf das Grundbuchamt, das beim Amtsgericht angesiedelt ist. Wie viel es am Ende wird, hängt vom Aufwand des Notars und von den Einträgen im Grundbuch ab.
Zum Leistungsumfang gehören die Beurkundung, der Vollzug, die Abwicklung über ein Anderkonto und die Fälligkeitsstellung. Hinzu kommen je nach Fall die Löschung der Grundschuld des Verkäufers, die Auflassungsvormerkung, die Eintragung Ihrer Grundschuld, eine Vorkaufsverzichtserklärung, eine Rangbescheinigung und der Grundschuldbrief. Beim Eigentumsübergang schreibt das Grundbuchamt außerdem den Eigentümer um. Diese Umschreibung Eigentümer und der Eigentumsübertrag sind die letzten Schritte im Verfahren.
Wie die Gebühren im Detail aussehen, zeigt ein Beispiel bei 350.000 € Kaufpreis:
| Position | Betrag |
|---|---|
| Notar: Beurkundung Kaufvertrag | 1.370,00 € |
| Vollzug | 342,50 € |
| Sonstige Tätigkeit | 342,50 € |
| Anderkonto | 685,00 € |
| Beurkundung Grundschuld | 535,00 € |
| Rangbescheinigung | 160,50 € |
| Summe Notar | 3.435,50 € |
| 19 % MwSt. | 652,75 € |
| Notargebühren gesamt | 4.088,25 € |
| Grundbuch: Vormerkung | 342,50 € |
| Umschreibung | 685,00 € |
| Eintragung Grundschuld | 535,00 € |
| Grundschuldbrief | 160,50 € |
| Löschung Vormerkung | 25,00 € |
| Grundbuchgebühren gesamt | 1.748,00 € |
| Gesamt | 5.836,25 € |
Im Beispiel ergibt sich damit ein Betrag von 5.836,25 €. Nach der Zwei-Prozent-Faustregel wären es 7.000 €, die genaue Rechnung liegt also darunter. Dazu kommen Auslagen von 50 bis 150 € für Telefon, Porto und Schreibauslagen von 1 € je Seite. Der Käufer zahlt die Rechnung in der Regel.
Maklerprovision
Die Maklerprovision fällt nur an, wenn ein Immobilienmakler den Kauf vermittelt hat. Bis 2020 zahlte der Käufer in Berlin, Brandenburg, Hamburg, Bremen und Hessen meist die gesamte Maklercourtage, anderswo wurde sie überwiegend geteilt. Seit der Reform vom 23. Dezember 2020 gilt beim Kauf das Bestellerprinzip in abgeschwächter Form: Der Makler darf vom Käufer nur dann Geld verlangen, wenn auch der Verkäufer denselben Betrag zahlt. Das Bestellerprinzip bei Vermietung ist strenger, dort zahlt allein, wer den Makler beauftragt.
Die Aufteilung regeln § 656c BGB und § 656d BGB. Üblich ist eine Teilung 50:50, mit je einem Maklervertrag für Käufer und Verkäufer. Beauftragt nur eine Seite den Makler, trägt sie die Kosten, darf aber bis zu 50 % an die andere Seite weitergeben. Die Käuferprovision darf die Verkäuferprovision nie übersteigen, das ist die Obergrenze. Halten Sie die Vereinbarung schriftlich fest, sie wird mit dem Vertragsabschluss fällig. Die Reform gilt für private Käufer einer Wohnung oder eines Einfamilienhauses, auch mit Einliegerwohnung. Gewerbliche Käufer, ein Baugrundstück, ein Zweifamilienhaus und ein Mehrfamilienhaus fallen nicht darunter.
Die Höhe legt kein Gesetz fest. Im Schnitt trägt jede Seite 3,57 % inkl. Mehrwertsteuer, also 3 % zuzüglich 19 %. Beide Seiten zusammen zahlen dann 7,14 %. Quellen nennen für den Käufer 3,57 bis 7,14 % und für die Vermittlung insgesamt 5 bis 7 %, 6 bis 7 % oder 3 bis 5 % je nach Region, in einer Tabelle taucht sogar 1,14 bis 7,14 % auf. Die Provision ist verhandelbar. Der Verhandlungsspielraum hängt von der Marktsituation ab und fällt in Ballungsgebieten kleiner aus.
Weitere Nebenkosten beim Hauskauf
Ein Gutachter prüft den Zustand der Immobilie. Je nach Quelle kostet er 500 bis 1.500 € oder 1.000 bis 2.000 €, ein Architekt oder Bauingenieur verlangt oft ca. 500 €, und ein Bekannter vom Bau ist eine günstigere Alternative. Bei sehr alten Häusern kann ein Bausachverständiger bis zu 4.000 € kosten. Eine Energieberatung schlägt mit 500 bis 2.000 € zu Buche. Wer baut, zahlt für die Baugenehmigung bis zu 2 % vom Bauwert.
Die Wohngebäudeversicherung deckt Feuer, Blitz, Sturm ab Windstärke 8, Hagel und Leitungswasser ab. Starkregen und Überschwemmung brauchen einen Zusatzschutz. Rechnen Sie mit ca. 250 € pro 100 Quadratmeter und Jahr. Die Haus- und Grundbesitzer-Haftpflicht für Vermieter kostet etwa ca. 60 € pro Jahr. Selbstnutzer prüfen ihre private Haftpflicht, um eine Doppelversicherung zu vermeiden. Die Grundschuld-Eintragung kostet meist 0,5 bis 1 % des Darlehensbetrags.
Das Gebäudeenergiegesetz (GEG) verpflichtet Käufer älterer Häuser zu Nachrüstungen. Frühere selbstnutzende Eigentümer von Ein- und Zweifamilienhäusern waren von dieser Nachrüstpflicht befreit, etwa bei der Dämmung oberste Geschossdecke, bei Heizungsrohren und alten Heizkesseln. Das kann zur Renovierungsfalle werden. Bei einem Altbau von 50 bis 60 Jahren werden Wärmedämmung, Elektroleitungen und Bleileitungen deutlich teurer, hinzu kommen Fenster, Dach und Außenwände. Fördermittel der KfW gibt es für Bestandsimmobilien, ein Modernisierungskredit passt für größere Arbeiten.
Dazu kommen persönliche Wünsche: Tapeten, Lampen, Badarmaturen, Küche, vor allem aber Vorhänge, Möbel, Gartenpflanzen und die Gartenbepflanzung samt Pflasterarbeiten. Eine neue Einrichtung, die Küche oder Fenster erreichen schnell fünf Stellen. Für Renovierung und Modernisierung sollten Sie früh Geld einplanen, energetische Maßnahmen werden besonders oft unterschätzt. Für den Umzug gilt Umzug 2 % des Immobilienwerts, mit Firma ab 2.000 €, ein Umzugsunternehmen allein kostet gut 1.000 €.
Wer zahlt und wann sind die Kaufnebenkosten fällig?
Die Nebenkosten trägt grundsätzlich der Käufer. Seit 2020 wird nur die Maklerprovision geteilt, der Verkäufer zahlt also einen Anteil, wenn er den Makler mitbeauftragt hat. Alle anderen Posten, von der Grunderwerbsteuer bis zu den Notar– und Grundbuchkosten, bleiben bei Ihnen. Das gilt auch dann, wenn die Kosten geteilt wirken, weil Sie Verträge mit mehreren Beteiligten abschließen.
Die Fälligkeit der Hauskauf-Nebenkosten unterscheidet sich je nach Posten. Die Maklerprovision wird mit dem Vertragsabschluss oder nach erfolgreicher Vermittlung fällig. Notar/Grundbuch folgen wenige Tage nach der Beurkundung. Die Grunderwerbsteuer überweisen Sie wenige Wochen nach Kaufvertrag, sobald das Finanzamt den Steuerbescheid verschickt hat. Planen Sie den Zeitpunkt jedes Postens ein, damit Ihr Eigenkapital zur richtigen Zeit verfügbar ist.
Nebenkosten mitfinanzieren
Banken finanzieren Nebenkosten ungern, weil dem Geld nach dem Kauf kein materieller Gegenwert gegenübersteht und das Finanzierungsrisiko steigt. Früher war die 120-Prozent-Finanzierung üblich, heute verlangen die meisten Banken Eigenkapital. Bei hohem Haushaltseinkommen, etwa mit einem Hauptverdiener, erteilen manche trotzdem eine Kreditzusage für eine Vollfinanzierung oder 100-Prozent-Finanzierung. Je näher Sie an die Vollfinanzierung rücken, desto weniger Banken kommen infrage und desto höher fallen Bauzins und Konditionen aus. Der Bauzins steigt also mit jedem Prozentpunkt Fremdkapital.
Planen Sie ca. 10 % Nebenkosten ein und dazu mindestens weitere 5 bis 20 % Eigenkapital. Zusammen müssen Sie also 15 bis 30 % ansparen, ideal sind 20 % des Kaufpreises für den Preis selbst. Aus Sicht der Westmont Group gehört diese Summe als eigener Posten in Ihren Finanzierungsplan. Dafür bieten sich Tagesgeld und Festgeld an. Dazu kommen Wege wie eine Muskelhypothek, bei der Eigenleistung teilweise anerkannt wird, ein Privatdarlehen, eine Schenkung oder ein vorgezogenes Erbe. Ein Ratenkredit schließt die Lücke zwar, erhöht aber die monatliche Belastung und wird von Banken kritisch gesehen.
Eine Nachfinanzierung ist in der Regel teurer als die erste Finanzierung, deshalb sollten Sie sie vermeiden und Finanzierungslücken schon vor der Zusage schließen. Wer einen Baukredit aufnimmt und die Immobilienbewertung der Bank kennt, kann den Kapitalbedarf besser abschätzen. Eine saubere Finanzplanung stärkt außerdem Ihre Verhandlungsposition. Legen Sie eine Reserve für Rücklagen und Betriebskosten an, prüfen Sie mit dem Kaufnebenkostenrechner Ihre Kalkulation und holen Sie bei Unsicherheit Spezialisten dazu. So bleibt die monatliche Rate tragbar und die Immobilieninvestition ein Gewinn statt einer Dauerbelastung.
Nebenkosten beim Hauskauf sparen
Realistisch sind Einsparungen von 1 bis 3 % des Kaufpreises. Der erste Hebel ist bewegliches Inventar: Wer Einbauküche, Möbel oder ein Gartenhaus separat im Vertrag aufführt, zahlt darauf keine Grunderwerbsteuer und kann so Grunderwerbsteuer vermeiden. Klären Sie das aber vorab mit der Bank, denn der Beleihungswert verändert sich dadurch. Vor dem Finanzamt muss der Wert nachvollziehbar sein, meist sind nicht mehr als 15 % anerkannt.
Beim Makler lohnt sich Verhandeln. Sie können die Maklerprovision verhandeln oder ganz umgehen, indem Sie nach provisionsfreien Angeboten suchen, Eigentümer direkt ansprechen oder ein schwarzes Brett im Viertel nach Hinweisen durchsuchen. Sinnvoll ist es, vor der Veröffentlichung eines Inserats zu kaufen. Hat der Verkäufer bereits ein Makler-Auftrag erteilt, lässt sich die Gebühr kaum noch vermeiden, auch weil § 656c BGB den Anteil des Käufers nur begrenzt. Wie Sie Immobilien ohne Makler kaufen und worauf Sie achten sollten, erklären wir in einem eigenen Beitrag.
Auch die Kaufstruktur und das Bundesland spielen eine Rolle. Ein Familienverkauf braucht meist keine Grunderwerbsteuer, das gilt bei Eltern, Großeltern und bei einem Ex-Partner im Rahmen des Zugewinnausgleich. Mehr dazu lesen Sie im Beitrag Haus überschreiben: Kosten und Ablauf. Ein unbebautes Grundstück wird nur auf den Boden besteuert, bei einem Bauträgervertrag fällt die Steuer auf Grundstück und Haus an. Offene Erschließungskosten können Sie als Preisnachlass verhandeln.
Zahlen Sie den Kaufpreis per direkte Überweisung an den Verkäufer statt über ein Notaranderkonto, sparen Sie die Hebegebühr. Vermieter können viele Kosten steuerlich als Abschreibung geltend machen, teils über die AfA, und so Steuer absetzen. Die Einbauküche und andere Möbel sind dabei ein Posten, den Sie getrennt behandeln sollten. So lassen sich die Hauskauf-Nebenkosten Schritt für Schritt senken.
Kaufnebenkosten steuerlich absetzen
Ob Sie Kosten absetzen können, hängt vom Nutzungszweck ab. Bei Selbstnutzung und Eigennutzung sind die Kaufnebenkosten in der Regel nicht abziehbar. Wer die Immobilie dagegen zur Vermietung nutzt, kann Grunderwerbsteuer, Notar, Grundbuch und Maklerprovision als Anschaffungskosten ansetzen. Sie mindern dann die Steuer über die AfA, also die Abschreibung. Eine ausführliche Erklärung finden Sie in unserem Beitrag zur AfA für Gebäude.
Finanzierungskosten wie der Grundschuldeintrag und Schuldzinsen können Vermieter sofort als Werbungskosten in der Steuererklärung geltend machen. Steuermindernd wirkt auch die laufende Abschreibung. Auch Eigentümer, die selbst einziehen, können einzelne Kosten in Ausnahmefällen geltend machen. Das ist aber ein Einzelfall, den Sie mit einem Steuerberater klären sollten.
Laufende Nebenkosten nach dem Hauskauf
Nach dem Einzug kommen zur Kreditrate die laufenden Kosten. Haus Nebenkosten fallen jeden Monat an, und die Nebenkosten für ein Haus sind höher als bei einer Mietwohnung. Dazu zählen die Grundsteuer, Wasser, Abwasser und Niederschlagswasser, Strom, Gas, Fernwärme und die Heizung samt Betriebsstrom, Wartung und Warmwasser. Hinzu kommen Schornsteinfeger, Müllgebühren und Müllbeseitigung, Straßenreinigung sowie Rundfunk, Telefon und Internet. Die Grundsteuer beträgt meist einige hundert bis über 1.000 € im Jahr, der Hebesatz legt die Gemeinde fest. Für Energie und Heizung rechnet man mit 1 bis 2 % des Immobilienwerts pro Jahr.
Bei den Versicherungen sind die Wohngebäudeversicherung, die Haftpflicht und die Hausratversicherung die wichtigsten, zusammen kosten die Versicherungen 200 bis 800 € pro Jahr. Der Betrieb einer Immobilie ist als Eigenheim meist teurer als eine Mietwohnung, weil nicht alles umlagefähig ist und viele Kosten, die früher der Mieter über den Vermieter zahlte, jetzt direkt bei den Versorgungsunternehmen anfallen. Ein Haus ist größer als eine Wohnung, deshalb steigen auch Heizung und Energie. Für eine Wohnung kommt das Hausgeld dazu, oft 2 bis 4 € pro Quadratmeter, das auch die Instandhaltungsrücklage enthält, die mit etwa 1 % des Immobilienwerts im Jahr angesetzt wird.
Fragen Sie vor dem Kauf nach den Verbrauchsunterlagen und dem gesetzlich vorgeschriebenen Energieausweis. Wie Sie ihn bei einem älteren Gebäude einordnen, lesen Sie im Beitrag zum Energieausweis für ein altes Haus. Als Faustwert sind 400 € im Monat für ein kleines bis mittleres Haus als laufende Kosten realistisch, als einmalige Summe wären 400 € dagegen viel zu niedrig angesetzt.
Rücklagen / Instandhaltung
Wer ein Haus besitzt, muss als Eigentümer selbst für Reparaturen sorgen, und die Nebenkosten für ein Haus enthalten deshalb immer eine Rücklage. Deshalb gehören Rücklagen zu jeder Immobilienfinanzierung. Eine einfache Faustregel lautet: etwa 1 % des Immobilienwerts pro Jahr, bei einer älteren Immobilie mehr. Die Rücklage sollten Sie ab dem Einzug bilden, nicht erst, wenn das Dach undicht ist.
Genauer rechnen Sie mit der Wohnfläche. Beim Neubau setzen Sie mindestens 0,50 € pro Quadratmeter und Monat an, bei 150 Quadratmeter sind das ca. 900 € im Jahr. Für eine ältere Immobilie gelten 1 € pro Quadratmeter und Monat, also bei 150 Quadratmeter mindestens ca. 1.800 € jährlich. Ist die Bausubstanz schlecht oder stehen Modernisierung und der Austausch technischer Anlagen an, muss die Instandhaltungsrücklage höher ausfallen.
Baunebenkosten beim Hausbau
Wer baut, statt zu kaufen, zahlt zusätzlich Baunebenkosten von etwa 15 bis 20 %. Dazu gehören die Erschließung, die Baugenehmigung, die Vermessung, Bereitstellungszinsen, Abrissarbeiten und Mietkosten Bauzeit, wenn Sie währenddessen woanders wohnen. Die Erschließung kostet 30 bis 85 € pro Quadratmeter. Die Baugenehmigung wird je nach Quelle mit 0,2 % der Bausumme oder mit 2 % vom Bauwert angesetzt, fragen Sie hier bei der Behörde nach.
Die Grunderwerbsteuer beträgt 3,5 bis 6,5 %, und ein unbebautes Grundstück wird nur auf den Boden besteuert. Verkauft ein Bauträger Grundstück und Haus, gilt sie für beides, auch bei getrennten Verträgen. Für den Notar rechnen Sie mit rund 2 % und für den Makler mit bis zu 3 % zzgl. MwSt. Baustrom, Bauwasser und Entsorgung kosten zusammen 500 bis 2.000 €.
Auch Versicherungen fallen an. Die Bauherrenhaftpflichtversicherung kostet etwa 100 €, die Bauwesenversicherung 300 bis 900 €. Die Rohbaufeuerversicherung, die Bauhelferversicherung und die Bauhelfer-Unfallversicherung kosten zusammen 200 bis 500 €, viele Anbieter bündeln sie in Pakettarifen. Die spätere Gebäudeversicherung für den Neubau kommt noch dazu.
Haus Nebenkosten im Detail: Erschließung, Zinsen und monatliche Kosten
Ein oft übersehener Posten sind Erschließungskosten und Straßenausbaubeiträge. Viele Häuser aus den 1960er, 1970er und 1980er Jahren wechseln gerade den Eigentümer. Prüfen Sie, ob die Gemeinde die Erschließung schon abgerechnet hat. Das Exposé verrät, ob das Grundstück nicht, teilweise erschlossen oder voll erschlossen ist, und Bescheide vom Verkäufer oder langjährige Nachbarn helfen weiter. Wurde eine geplante Maßnahme nie ausgeführt, hat die Gemeinde vier Jahre Zeit, die Erschließungsbeiträge zu erheben, und die Rechnung kann fünfstellige Höhe erreichen.
Die Klausel, der Verkäufer habe alle Beiträge bezahlt, deckt nur bereits erteilte Bescheide ab. Bei einer Straße mit alten Fahrbahndecken sollten Sie die Pläne der Gemeinde prüfen, die Beiträge für einmalige Gebühren sind in einigen Ländern weiter üblich, so wurden sie zum Beispiel in Sachsen-Anhalt 2020 abgeschafft, bestehen laut VDGN aber in Schleswig-Holstein, Hessen, Niedersachsen, Sachsen und im Saarland weiter. Offene Posten können Sie als Preisnachlass verhandeln, der Notar muss den Kaufvertrag anpassen.
Auch bei den Zinsen lohnt ein genauer Blick. Der Sollzins zeigt nur die reinen Kosten des Darlehens. Der Effektivzins enthält zusätzlich den Auszahlungskurs, die Zinsbindung und die gewählte Tilgung. Vergleichen Sie Finanzierungsangebote deshalb immer über den Effektivzins plus einmalige Gebühren. Rechtlich stützen sich die Kosten auf § 311b BGB für die notarielle Beurkundung beim Grundstückskauf, auf das GNotKG für Gerichts- und Notarkosten und auf das GrEStG für die Grunderwerbsteuer. Für die Makler gelten zudem § 656c BGB und § 656d BGB. Ein Nebenkostenrechner liefert nur eine Beispielrechnung, und Ihre Daten sollten dabei nicht gespeichert werden.
Wie hoch die Haus Nebenkosten monatlich ausfallen, hängt vom Haustyp ab. Als Referenz dient ein Einfamilienhaus mit 130 bis 160 m² und 3 bis 4 Personen, hier liegen die Kosten bei 450 bis 955 € im Monat. Ein Einfamilienhaus 140 m² kommt auf 550 bis 950 € (6.600 bis 11.400 € im Jahr), ein Reihenhaus 110 m² auf 400 bis 700 € (4.800 bis 8.400 €) und eine Doppelhaushälfte 120 m² auf 450 bis 800 € (5.400 bis 9.600 €). Gemeinsame Wände senken die Heizkosten um 20 bis 30 %. Für eine Wohnung sind es dagegen nur 150 bis 350 € im Monat.
| Posten (Einfamilienhaus, 130 bis 160 m²) | pro Monat |
|---|---|
| Heizung | 120 bis 250 € |
| Strom | 80 bis 150 € |
| Wasser/Abwasser | 40 bis 80 € |
| Grundsteuer | 30 bis 80 € |
| Gebäudeversicherung | 25 bis 60 € |
| Müllabfuhr | 20 bis 40 € |
| Schornsteinfeger | 5 bis 15 € |
| Gartenpflege | 20 bis 50 € |
| Winterdienst | 10 bis 30 € |
| Rücklagen | 100 bis 200 € |
| Summe | 450 bis 955 € |
Die laufenden Kosten lassen sich senken. Eine Photovoltaik-Anlage spart bis zu 70 % Strom und amortisiert sich nach 8 bis 12 Jahren. Eine Wärmepumpe senkt die Heizkosten um 30 bis 50 %, die BEG-Förderung gibt bis zu 70 % dazu. Regenwassernutzung spart bis zu 50 % der Wasserkosten, lohnt sich aber erst ab ca. 2.500 € Investition. Eine energetische Sanierung senkt die Heizkosten um bis zu 40 %, Smart Home spart 10 bis 15 % Heizenergie. Ein Versicherungsvergleich bringt oft 100 bis 200 € im Jahr, ein Anbieterwechsel bei Strom und Gas durchschnittlich 200 bis 400 €.
Häufig gestellte Fragen (FAQ)
Wie hoch sind die Kaufnebenkosten bei einem Kaufpreis von 300.000 €?
Bei 300.000 € liegen die Nebenkosten meist zwischen 27.000 € und 45.000 €, das entspricht 9 bis 15 %. Am unteren Ende landen Sie ohne Makler und mit niedriger Grunderwerbsteuer. Mit Makler, 2 % Notar/Grundbuch und dem Landessatz sind es in Bayern 27.210 € und in NRW 36.210 €.
Was sind die Kaufnebenkosten?
Das sind alle Ausgaben, die beim Immobilienkauf zusätzlich zum Kaufpreis anfallen. Dazu zählen immer die Grunderwerbsteuer und die Kosten für Notar und Grundbuch, bei Bedarf auch die Maklerprovision, ein Gutachter, Versicherungen, Renovierung und Umzug. Insgesamt sind es etwa 9 bis 15 % des Kaufpreises.
Kann man mit 3000 Euro netto ein Haus finanzieren?
Das kann klappen, hängt aber weniger vom Nettogehalt als von Eigenkapital und Kreditrate ab. Bei einem Haus für 300.000 € brauchen Sie allein für die Nebenkosten rund 30.000 € Eigenkapital, nach der Faustregel insgesamt 15 bis 30 % des Preises, also 45.000 € bis 90.000 €. Dazu kommen laufende Kosten von 450 bis 955 € im Monat, das sind bei 3.000 € netto 15 bis rund 32 % des Einkommens, noch vor der Kreditrate. Ob die Bank zustimmt, entscheidet sie nach Haushaltseinkommen, Eigenkapital und Höhe der Rate.
Was ist der teuerste Fehler beim Hauskauf?
Der teuerste Fehler ist, die Nebenkosten zu unterschätzen und kein Eigenkapital dafür zu reservieren, denn dann entstehen Finanzierungslücken und eine teure Nachfinanzierung. Genauso kostspielig sind nicht geprüfte Erschließungskosten, die in fünfstelliger Höhe nachkommen können, und die Renovierungsfalle durch das GEG bei alten Häusern. Prüfen Sie deshalb Bescheide, Zustand und Energieausweis, bevor Sie unterschreiben.
Wie hoch sind die Notarkosten beim Hauskauf für 300.000 €?
Für Notar und Grundbuch rechnen Sie bei 300.000 € mit etwa 1,5 bis 2 %, also 4.500 € bis 6.000 €. Zum Vergleich: Bei 350.000 € ergab die genaue Gebührenrechnung inklusive Grundschuld 5.836,25 €. Dazu kommen Auslagen von 50 bis 150 €.
Jetzt kostenlose Beratung sichern
Möchten Sie mehr über intelligente Immobilien- und Finanzstrategien erfahren? Füllen Sie einfach das Formular aus und ein Experte der Westmont Group wird sich persönlich mit Ihnen in Verbindung setzen.
Bleiben Sie über die neuesten Anlagetrends, Steuerstrategien und Immobilienlösungen auf dem Laufenden. Folgen Sie der Westmont Group auf unseren Social-Media-Kanälen und erhalten Sie wertvolle Einblicke direkt in Ihren Feed.