
Ertragswertverfahren: So ermitteln Sie den Wert Ihrer Renditeimmobilie
Wer eine vermietete Immobilie kaufen, verkaufen oder vererben will, landet früher oder später beim Ertragswertverfahren. Es ist eines der drei normierten Verfahren zur Ermittlung des Marktwerts und wird bei Renditeimmobilien bevorzugt eingesetzt, wenn mangels Daten kein Vergleichswert berechnet werden kann. Dabei zählt nicht der reine Sachwert, sondern die Ertragskraft: Was bringt das Objekt langfristig an Mieteinnahmen ein, und wie viel ist das heute wert?
Bei Wohn- und Gewerbeimmobilien, Mehrfamilienhäusern und Eigentumswohnungen ist die Methode Standard. Auch die Unternehmensbewertung arbeitet mit diesem Prinzip, etwa wenn es um den Firmenwert, die Unternehmensnachfolge oder den Verkaufspreis des Lebenswerks geht. Der Gedanke dahinter ist immer derselbe: nachhaltig erzielbare Erträge werden mit einem Kapitalisierungszinssatz in einen heutigen Wert übersetzt. In diesem Ratgeber gehen wir das Schritt für Schritt durch, und zwar so, wie wir es bei Westmont Group in Gesprächen mit Eigentümern und Investoren immer wieder erklären.
Hand aufs Herz: Die Rechnerei wirkt anfangs sperriger, als sie ist. Wer die Bausteine Rohertrag, Bewirtschaftungskosten, Liegenschaftszinssatz und Bodenwert einmal sortiert hat, kommt mit dem Jahresreinertrag schnell zum Ertragswert. Genau darum geht es hier, und zwar für Immobilien und, in einem kurzen Seitenblick, auch für Unternehmen.
Das Wichtigste in Kürze
Das Ertragswertverfahren bewertet eine Immobilie anhand der marktüblich erzielbaren Erträge und der Liegenschaftszinssätze. Deshalb passt es zu Miet- und Pachtobjekten, zu Mehrfamilienhäusern, Wohnungen, Geschäftsimmobilien und gewerblichen Objekten, bei denen die Drittverwendungsfähigkeit auf Kapitalanlage und Rendite zielt. Der Immobilienwert setzt sich aus Bodenwert und Gebäudeertragswert zusammen, also aus Grund und Boden plus dem Gebäudereinertrag, den Sie nach der Kapitalisierung erhalten. Das Ergebnis heißt Gesamtertragswert und liegt dann nah am Verkehrswert.
Kleine Änderungen bei Zinssatz oder Kostenannahmen können das Resultat deutlich verschieben. Für Laien ist die eigenständige Ermittlung deshalb heikel, weil das Verfahren komplex ist und fundierte Marktkenntnis braucht. In der Praxis stehen Definition, Berechnung, Anwendung sowie Vor- und Nachteile im Mittelpunkt, während die Wertermittlung selbst auf verlässlichen Marktdaten ruhen muss. Bei Unternehmen lautet die Formel: künftiger Ertragsüberschuss × 100 / Kapitalisierungszins. Ideal ist das für profitable Unternehmen mit stabilen, vorhersagbaren Cashflows. Der größte Nachteil ist die Prognoseunsicherheit: Wertunterschiede entstehen schon bei kleinen Annahmen, und typische Stolperfallen sind emotionale Überbewertung und versteckte Assets. Der Immobilien-Test dazu lautet: betriebsnotwendig (fließt in den Cashflow) oder nicht-betriebsnotwendig (wird separat addiert)? Für Mietshäuser gilt außerdem: realistische Ermittlung statt Bauchgefühl.
Was ist das Ertragswertverfahren?
Beim Ertragswertverfahren rechnen Sachverständige aus, wie hoch die Pachteinnahmen und Mieteinnahmen einer Immobilie sind, und leiten daraus den Verkehrswert oder den Beleihungswert ab. Im Kern wird die Miete über die Nutzungsdauer kapitalisiert und mit einem Risikozuschlag versehen. Die gesetzliche Grundlage liefert die Immobilienwertermittlungsverordnung: § 7 ImmoWertV nennt das Verfahren als eines von drei zulässigen Verfahren. Der Verkehrswert selbst ist nach § 194 BauGB (Baugesetzbuch) der Preis, der im gewöhnlichen Geschäftsverkehr zu erzielen wäre. Ein zertifizierter Sachverständiger erstellt dazu ein Verkehrswertgutachten, das auch das Finanzamt anerkennt. Der Fiskus selbst geht bei eigenen Bewertungen allerdings anders vor.
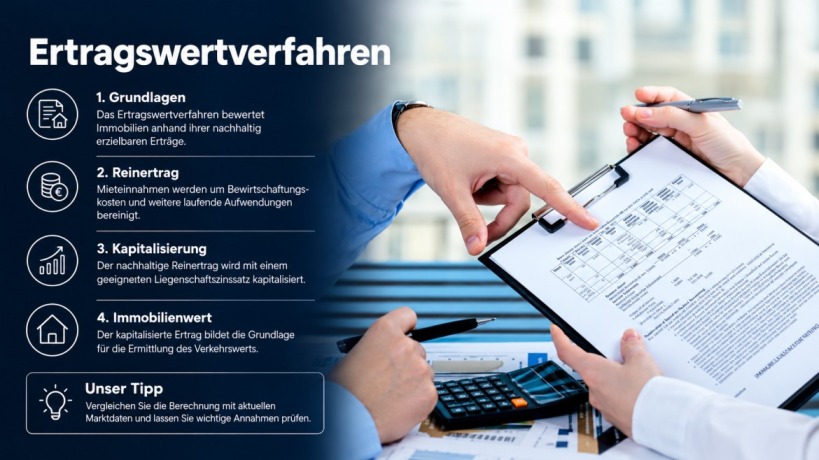
Die Rechnung läuft in vereinfachter Form so: Bodenrichtwert mal Grundstücksfläche ergibt den Bodenwert. Der Jahresrohertrag entsteht aus der Wohnfläche mal Miete. Zieht man davon die Bewirtschaftungskosten ab, bleibt der Jahresreinertrag übrig. Für den Gebäudeertragswert ziehen Sie vom Reinertrag die Bodenwertverzinsung ab und multiplizieren mit dem Barwertfaktor. Am Ende steht der vorläufige Ertragswert. Unterm Strich zählt nicht der bauliche Wert, sondern die nachhaltig erzielbaren Einnahmen und die zukünftigen Reinerträge, die auf den heutigen Zeitpunkt abgezinst werden.
Anders als beim Sachwertverfahren stehen wirtschaftliche Rahmenbedingungen im Vordergrund: marktübliche Mieten, laufende Bewirtschaftungskosten und der angesetzte Zinssatz ergeben eine realitätsnahe Einschätzung von renditeorientierten Immobilien. Die Grundlagen in Kurzform: Je höher der Zinssatz je nach Objektart, desto niedriger der Kapitalisierungsfaktor und desto geringer der Ertragswert. Bei gemischten Wohn- und Gewerbeimmobilien zeigt das Verfahren zudem die Überschüsse aus Einnahmen und Aufwänden. Wer sich für die Praxis interessiert, findet in unserem Rechner für die Immobilienfinanzierung einen guten Einstieg in die Zahlenseite.
Für die Unternehmensbewertung gilt dasselbe Prinzip, nur mit anderen Zutaten: Sie prognostizieren den zukünftigen Rohertrag, berücksichtigen Marktbedingungen und Wettbewerb, ziehen die Betriebsausgaben ab und zinsen den Reinertrag mit dem Kapitalisierungszins ab, je nach Risiken und Chancen.Der Jahresrohertrag ist dabei der Bruttoertrag, der Jahresreinertrag liegt eine Stufe der Gewinnermittlung tiefer, nach Betriebskosten. Wichtig ist das bei Kauf und Verkauf von Unternehmen, bei Fusionen und Unternehmensübernahmen, denn ein marktüblicher Preis braucht eine saubere Ertragskraft-Analyse.
Zur Barwert-Logik gehört auch: Ein Euro heute ist mehr wert als ein Euro in fünf Jahren, wegen Inflation und alternativer Anlagemöglichkeiten. Bei der Nachfolgeplanung interessiert potenzielle Käufer vor allem die Rentabilität. Als Standard dient hier IDW S1 des Instituts der Wirtschaftsprüfer, eine gerichtsfeste Bewertung, die auch bei Erbschaftssteuer und Schenkungssteuer Bestand hat. Wer das Thema Erbe vertiefen will, findet bei uns zu den Freibeträgen bei Erbschaft die passende Ergänzung.
Wann und für welche Objekte wird das Ertragswertverfahren angewendet?
Vorab eine Kleinigkeit zur Wortwahl: Ein Ertragswertgutachten heißt korrekt Verkehrswertgutachten, auch wenn der Wert über den Ertragswert kommt. Ob der Sachverständige das Verfahren nutzt, hängt von der Drittverwendungsfähigkeit ab. Je fungibler das Renditeobjekt, desto besser passt es. Wohnungen und Büros sind unproblematisch, weil sich nach einem Auszug meist Mieter oder Käufer ohne Umbaumaßnahmen finden. Mehrfamilienhäuser ab drei Einheiten gehören ebenfalls dazu. Je spezieller die Nachfolger-Suche, desto eher greift das Sachwertverfahren.
Perfekt geeignet ist das Verfahren für viele Industrieimmobilien und Gewerbeimmobilien: Biogasanlagen, Einkaufszentren, Fachmärkte wie Baumärkte, Handelsimmobilien, historische Objekte wie Schlösser, Kliniken, Pflegeappartements, Solarparks und Windkraftanlagen. Bei Renditeimmobilien mit Pacht kommt das Pachtwertverfahren ins Spiel. Zum Thema Pflege haben wir übrigens einen eigenen Beitrag: die Pflegeimmobilie als Kapitalanlage. Bei selbstgenutzten Immobilien wie Ein- und Zweifamilienhäusern dominiert dagegen das Vergleichswertverfahren, nur bei selbstgenutzten Wohnungen greift es, weil durchschnittliche Mieten bekannt sind.
Typische Voraussetzungen sind regelmäßige, langfristig erzielbare Einnahmen, eine überwiegend vermietete oder gewerblich genutzte Immobilie und ein Marktwert, der sich an der erzielbaren Rendite orientiert. Im Alltag sieht man das bei Mietwohnungen, Bürogebäuden, Hotels, Pflegeheimen, Spezialimmobilien, verpachteten Mehrfamilienhäusern, bei der Beleihungswertfestsetzung von Banken, bei Erbschaftssteuer und Schenkungssteuer und bei Zwangsversteigerungen. Bei Unternehmen taucht die Ertragswertberechnung beim Börsengang (innerer Wert, Ausgabepreis, Aktien), bei der Kreditvergabe (Investitionsrisiko), bei Rechtsstreitigkeiten wie Erbstreitigkeiten oder Scheidung, bei Umstrukturierung und Unternehmenssanierung, bei Joint Ventures (Wertbeitrag der Partnerunternehmen) und bei der Suche nach Investoren auf. Firmen ohne materielles Vermögen, die mit Patenten und Lizenzen verdienen, würde das Substanzwertverfahren ungerecht bewerten, weil immaterielle Vermögenswerte darin fehlen, während Immobilien, Maschinen, Ausstattungen und andere physische Werte zählen.
Unterschied zu anderen Wertermittlungsmethoden
Das Vergleichswertverfahren passt zu Eigentumswohnungen, Einfamilienhäusern und Grundstücken und vergleicht mit kürzlich verkauften, ähnlichen Immobilien. Das Sachwertverfahren rechnet Baukosten plus Bodenwert minus Altersminderung und eignet sich für selbstgenutzte Häuser und Spezialbauten. Das Ertragswertverfahren dagegen fokussiert vermietete Immobilien und Gewerbeobjekte auf Basis der Mieteinnahmen. Wer ein belastbares Ergebnis will, kann einen Durchschnittswert aus zwei Wertermittlungsmethoden bilden. Das ergibt eine ganzheitliche Betrachtung und einen tatsächlichen Marktwert, den Sachverständige und Gutachter sauber begründen können.
Bei Unternehmen lohnt der Blick auf die Alternativen: Das Substanzwertverfahren betrachtet nur den materiellen Wert, also Maschinen, Lagerbestände und Immobilien abzüglich Schulden, während das Ertragswertverfahren die Zukunftsfähigkeit bewertet. Eine alte Produktionsanlage hat wenig Substanz, kann aber jahrelang Gewinne liefern, weshalb profitable Unternehmen meist höhere Bewertungen erzielen. Das Multiplikatorverfahren nutzt Marktvergleiche: Umsatz oder Gewinn werden mit branchenüblichen Faktoren oder Branchenkennzahlen multipliziert, per Bewertungskennzahl und Multiplikator. Es ist schnell und gut vergleichbar, liefert aber keine maßgeschneiderten Ergebnisse. Die Discounted-Cashflow-Methode zinst prognostizierte Cashflows ab und funktioniert bei stabilen Cashflows, die gut prognostizierbar sind.
Welche Methode passt? Ertragsorientierte Unternehmen nutzen das Ertragswertverfahren, substanzlastige Betriebe mit Immobilien oder Rohstoffen eher das Substanzwertverfahren, standardisierte Branchen mit vielen Vergleichsdaten das Multiplikatorverfahren. In der Praxis werden mehrere Verfahren kombiniert, um das Ergebnis zu validieren.
Formen des Ertragswertverfahrens
Beim vereinfachten Ertragswertverfahren betrachtet man nur den Bauwert, also ohne Bodenwert. Man geht von einer Nutzungsdauer von 100 Jahren aus und ignoriert die Abnutzung. Die Rechnung lautet: jährlicher Nettorohertrag mal Vervielfältiger, wobei der Vervielfältiger 100 geteilt durch den Kapitalisierungszinssatz ist. Das gespaltene Ertragswertverfahren trennt dagegen Grundstück (nicht abnutzbar) und Gebäude (abnutzbar). Beim Boden unterstellt man eine ewige Restnutzungsdauer, beim Gebäude gibt es eine Wertminderung durch Alter, also eine restlaufzeitbezogene Reduzierung des Kapitalisierungsfaktors.
Bei Unternehmen unterscheidet man Nettoprinzip und Bruttoprinzip. Das Nettoverfahren nutzt den Reingewinn nach Steuern, das Bruttoverfahren den Gewinn vor Abzug der Steuern, jeweils mit passendem Kapitalisierungszins. Im Nettoverfahren ermitteln Sie zuerst das Eigenkapital, danach addieren Sie die Schulden und erhalten den Unternehmenswert. Im Bruttoverfahren kommt zuerst der Firmenwert, dann folgt der Abzug der Schulden, was den Wert des Eigenkapitals ergibt. Das Nettoverfahren zeigt den tatsächlichen Wert und den wirtschaftlichen Nutzen, das Bruttoverfahren spielt bei der Gesamtunternehmensbewertung und bei steuerlichen Bewertungsfragen eine Rolle.
Ein Spezialfall ist die ewige Rente. Man unterstellt, dass das Unternehmen dauerhaft fortbesteht und jedes Jahr denselben Überschuss erwirtschaftet, ähnlich wie bei stabilen, etablierten Unternehmen ohne starkes Wachstum. Die Formel: nachhaltiger Jahresertrag geteilt durch Kapitalisierungszinsfuß. Der Kapitalisierungszinsfuß, auch Diskontierungszins genannt, bildet Risiko und Alternativrendite für Investoren ab. Je höher das Risiko, desto höher der Zinssatz und desto niedriger der Ertragswert. Unternehmenswachstum bleibt dabei außen vor, bei konstanten Erträgen ist das aber in Ordnung.
Welche Faktoren beeinflussen den Ertragswert? (Grundlagen der Berechnung)
Für Immobiliensachverständige sind vor allem diese Größen relevant: der Bodenwert des unbebauten Grundstücks, der Liegenschaftszins als marktüblicher Zinssatz einer Liegenschaft, die Mieteinnahmen samt Bewirtschaftungskosten, der Vervielfältiger, die baulichen Umstände und der Zustand der Immobilie. Dazu kommen Abzüge und Zuschläge für wertbeeinflussende Merkmale. Ist die Datengrundlage dünn, darf der Sachverständige Parameter anpassen. Im Grunde wird die zu erwartende Miete über die wirtschaftliche Nutzungsdauer kapitalisiert, und für die Risikobemessung sorgt der Liegenschaftszinssatz. Fehlende, steigende oder sinkende Mieteinnahmen bildet das Verfahren nicht adäquat ab.
Der Rohertrag orientiert sich an der ortsüblichen Vergleichsmiete. Zu den Bewirtschaftungskosten zählen Instandhaltung, Verwaltung und Mietausfall, soweit sie nicht auf den Mieter umgelegt werden. Das können Sie bei der Hausverwaltung gut nachvollziehen. Der Liegenschaftszins steht für die erwartbare Rendite. Der Vervielfältiger ergibt sich aus Liegenschaftszins und Restnutzungsdauer und ist der Faktor für den Gebäudeertragswert. Die Restnutzungsdauer beschreibt, wie lange das Haus bei ordnungsgemäßer Pflege wirtschaftlich genutzt werden kann. Wer die Abschreibung im Blick hat, sollte auch zur AfA für Gebäude reinlesen.
Ertragswert berechnen (Formel und Schritt-für-Schritt-Berechnung)
Ein Sachverständiger oder Gutachter ermittelt zunächst den Wert des Grundstücks und den Wert der baulichen Anlagen getrennt. Der Grund: Der Boden verliert nicht an Wert, die Alterung wirkt dagegen wertmindernd auf das Gebäude. Die Formel lautet: Ertragswert = Bodenwert + Gebäudeertragswert +/- Zuschläge/Abzüge. Der Ablauf ist klar strukturiert und trennt Gebäude von Grund und Boden, damit am Ende ein marktgerechter Immobilienwert steht. Erst kommen laufende Einnahmen, dann die Kosten der Bewirtschaftung.
In sechs Schritten: Zuerst der Jahresrohertrag aus den nachhaltig erzielbaren Mieteinnahmen. Dann die Bewirtschaftungskosten abziehen, also Instandhaltung, Verwaltung, Mietausfallwagnis und nicht umlegbare Betriebskosten. Es folgt der Reinertrag. Danach wird der Bodenwert separat ermittelt und mit dem Liegenschaftszinssatz verzinst (Bodenwertverzinsung), was den Gebäudereinertrag ergibt. Der wird über Liegenschaftszinssatz und Restnutzungsdauer kapitalisiert, und zuletzt addieren Sie den Bodenwert zum Gesamtertragswert.
Die Kurzfassung in neun Schritten: Bodenrichtwert mal Grundstücksgröße, dann Wohnfläche mal Miete pro qm mal 12, dann Bewirtschaftungskosten (meist 20–25 %), Jahresreinertrag, Grundstücksreinertrag (Bodenwert mal Liegenschaftszins), Gebäudereinertrag, Gebäudeertragswert (mal Vervielfältiger), vorläufiger Ertragswert und schließlich der endgültige Ertragswert nach Anpassung der wertbeeinflussenden Faktoren. Die Ertragswertformel bleibt dabei stabil, egal welches Objekt Sie bewerten. Wer die AfA-Seite dazu sucht, kann den AfA-Rechner für Immobilien nutzen.
Für Unternehmen gilt ein anderer Ablauf. Zuerst erfassen Sie Kosten und Aufwendungen: Betriebskosten, Materialkosten, Personalkosten, Verwaltungskosten auf Basis historischer Kostenstrukturen, bereinigt um Inflation, Investitionen und Steuerbelastung. Betriebsfremde, periodenfremde und außerordentliche Erträge und Aufwendungen rechnen Sie heraus. Dann schätzen Sie die zukünftigen Gewinne für 3 bis 5 Jahre auf Grundlage von Umsätzen, Marktprognosen, Wirtschaftswachstum in Deutschland und der EU, Branche, gesetzlichen Veränderungen, Marktanalysen, Wirtschaftsstudien und Expertenmeinungen über einen sinnvollen Zeithorizont.
Der Kapitalisierungszinssatz besteht aus einem risikofreien Zinssatz plus Risikozuschlag von 3 bis 4 Prozent, entsprechend der Rendite am Finanzmarkt. Danach folgt der Barwert: künftiger Ertragsüberschuss × 100 / Kapitalisierungszinssatz. Von diesem Wert ziehen Sie Verbindlichkeiten und Schulden ab. Solche Zahlen helfen bei strategischen Entscheidungen wie Investitionen oder dem Verkauf zum marktüblichen Preis, und auch das Verschmelzen von Betrieben lässt sich damit bewerten. Deuten Sie das Ergebnis aber immer vor den Besonderheiten der Branche, damit Fehlentscheidungen ausbleiben.
Ein zweiter Ansatz beginnt mit Finanzplanung und einer Gewinn- und Verlustprognose samt Umsatzentwicklung. Daraus ergeben sich die freien Cashflows (Free Cash Flow, FCF = Netto Cashflow minus Investitionen plus gegebenenfalls Desinvestitionen), die per Diskontierung auf den Barwert kommen. Der Zinssatz honoriert das Unternehmensrisiko, denn Investoren erwarten Rendite für ihr eingesetztes Kapital. Besonders wichtig sind Unternehmensimmobilien: betriebsnotwendige Immobilien fließen über Nutzungskosten ein, nicht-betriebsnotwendige Objekte werden separat bewertet, oft nach dem klassischen Verfahren, wobei dann die Mietrendite statt der Unternehmensrendite gilt. Das ist auch für Nicht-BWLer gut nachvollziehbar.
Beispiel zur Berechnung des Ertragswerts
Nehmen wir eine vermietete Terrassenwohnung mit 80 m². Der Gutachterausschuss nennt einen Bodenrichtwert von 450 €/m², das ist der amtliche Lagewert, der auf Durchschnittsberechnungen beruht. Bei einer Grundstücksfläche von 80 m² ergibt sich ein Bodenwert von 36.000 €. Beim Rohertrag zählt die marktübliche Miete, nicht die tatsächliche Mieteinnahme: Verlangt der Eigentümer für die 2-Zimmerwohnung 9 €/m², ist im Stadtteil aber 10 €/m² üblich, rechnet der Gutachter mit 10 €. Das ergibt 80 m² × 10 €/m² × 12 Monate = 9.600 € Jahresmiete. Nach 2.400 € für Instandhaltungskosten, Verwaltungskosten und Mietausfallwagnis bleiben 7.200 € Reinertrag.
Die Bodenwertverzinsung liegt bei einem Liegenschaftszins von 5 % (also 0,05) bei 1.800 € (36.000 € × 0,05). Der Gebäudereinertrag beträgt damit 5.400 €. Bei einer Restnutzungsdauer von 40 Jahren nennt Anlage 21 BewG im Bewertungsgesetz den Vervielfältiger 17,16, und so entsteht ein Gebäudeertragswert von 92.664 €. Die Gesamtnutzungsdauer je Gebäudetyp regelt Anlage 1 der ImmoWertV, Modernisierungen verlängern die Restnutzungsdauer nach einem Punktesystem (Anlage 2), bei unrenovierten Gebäuden zählt Gesamtnutzungsdauer minus Alter. Der vorläufige Ertragswert beträgt 36.000 € + 92.664 € = 128.664 €. Zum Schluss folgen besondere objektspezifische Grundstücksmerkmale: Baumängel von 4.000 € oder mietrechtliche Bindungen wie Wohnrecht mindern, ein Zuschlag steigert den Wert. Nach dem Abzug bleiben 124.664 €, im Verkehrswertgutachten gerundet 125.000 Euro.
Ein größeres Mehrfamilienhaus zeigt dasselbe Muster, nur mit anderen Zahlen. Bei 200 qm Grundstück und 400 Euro Bodenrichtwert liegt der Bodenwert bei 80.000 Euro. Bei 180 qm Wohnfläche und 10 Euro ortsüblicher Vergleichsmiete entstehen 21.600 Euro Jahresrohertrag. Die Bewirtschaftungskosten betragen 25 % der Jahresrohmiete, also 5.400 Euro, so dass 16.200 Euro Reinertrag bleiben. Bei 4,5 % Liegenschaftszins kostet der Boden 3.600 Euro Verzinsung, der Gebäudereinertrag liegt daher bei 12.600 Euro. Mit einer Restnutzungsdauer von 70 Jahren und dem Faktor 21,2 ergibt sich der Gebäudeertragswert von 267.120 Euro, der vorläufige Ertragswert mit dem Boden liegt bei 347.120 Euro.
Ohne wertbeeinflussende Faktoren ist das zugleich der endgültige Wert. Faustregel: Je niedriger der Liegenschaftszins, desto höher der Ertragswert, was auf geringes Risiko hindeutet. Tabellen für den Vervielfältiger und kostenlose Bewertungstools helfen bei der Ersteinschätzung, wobei die Zahlen dieses Beispiels der Orientierung dienen und vereinfacht sind. Eine vereinfachte Darstellung des allgemeinen Ertragswertverfahrens gibt es bei manchen Anbietern nur als Grafik.
Als dritter Fall dient ein Bürogebäude für ein Gartencenter, gerechnet nach dem gespaltenen Ertragswertverfahren: 400 m² Grundfläche zu 250,00 € pro m² ergeben 100.000,00 € Grundstückspreis. Bei 200 m² Gebäudefläche, 50.000,00 € Jahresbruttomiete, 20 % Bewirtschaftungskosten, 35 Jahren Restnutzungsdauer und 6 % Kapitalisierungszinssatz bleiben 40.000 € Jahresnettomiete, und nach der Bodenwertverzinsung (Grundstücksertragsanteil) von 6.000 € verbleiben 34.000,00 €. Der Blick in die Kapitalisierungsfaktorentabelle liefert 14,50, und der Ertragswert der baulichen Anlage liegt bei 493.000,00 €. Rechnen wir den Boden dazu, kommen wir auf 593.000 € (eigene Addition, weil das Endergebnis im Original nur als Grafik vorliegt).
Nicht nur bei Immobilien: Die SynComp GmbH erzielt seit Jahren 800.000 Euro Umsatz bei 300.000 Euro Ausgaben, also 500.000 Euro Gewinn. Bei einem Kapitalisierungszinssatz von 8 Prozent (0,08) ergibt sich ein Ertragswert von 6.250.000 Euro beziehungsweise 6,25 Mio. Euro bei einem stabilen Geschäft mit Computern. Ein Produktionsunternehmen mit 300.000 Euro freiem Cashflow und 8 Prozent kommt auf 3.750.000 Euro operativen Unternehmenswert. Kommt noch eine nicht-betriebsnotwendige Immobilie, ein vermietetes Bürogebäude für 500.000 Euro, hinzu, ergibt sich ein gesamter Ertragswert von 4.250.000 Euro.
Vor- und Nachteile des Ertragswertverfahrens
Jedes Verfahren nach ImmoWertV hat Stärken und Schwächen, auch das Ertragswertgutachten. Zu den Stärken zählt die Eignung für Anlageobjekte und Investment-Immobilien, denn wo die Drittverwendungsfähigkeit eine Kapitalanlage zulässt, greift das Verfahren üblicherweise. Es ist praxisnah, weil es auf Marktmiete und marktüblichen Mieteinkünften beruht, wobei manche eine Mietsteigerung von drei Prozent unterstellen. Durch flexible Parameter hat der Gutachter Spielraum und eine großzügige Schätzspanne, gerade bei Einnahmen und Ausgaben. Hinzu kommt eine realistische Einschätzung auf Basis aktueller Marktbedingungen und langfristiger Ertragsaussichten, ideal für Investoren.
Bei Unternehmen kommt die Abzinsung auf den Bewertungsstichtag dazu, die Eignung für stabile und prognostizierbare Erträge, die Konzentration auf Rentabilität statt materieller Werte, die Anerkennung unter Investoren und Analysten, das Marktumfeld und die zukunftsorientierte Sicht von Käufern. Bei wachstumsstarken Unternehmen liegen die Bewertungen oft über dem Ergebnis des reinen Substanz-Ansatzes, und weil die Methode rechtlich anerkannt ist, akzeptieren sie Banken, Gerichte und Finanzämter. Sie gehört zu den am häufigsten eingesetzten Bewertungsmethoden.
Die Grenzen: Das Ergebnis ist abhängig vom Liegenschaftszins, und nicht jede Gemeinde hat einen normierten Liegenschaftszins. Steigende Mieten werden nicht berücksichtigt, denn das Verfahren stützt sich auf punktuell marktübliche Mieteinnahmen. Dazu kommen die komplexe Berechnungsweise und die Ungeeignetheit für unbebaute Grundstücke und Immobilien ohne Erträge. Bei Unternehmen verzerren subjektive Annahmen bei Zinssätzen die Zahlen, schwankende oder unregelmäßige Erträge erschweren die Anwendung, die Datenqualität ist entscheidend, die hohe Komplexität bleibt, und eine exakte Berechnung ist mangels Annahmen nicht möglich.
Auch die historischen Daten machen die unsichere Prognose angreifbar, und die Prognoseunsicherheit kann Wertunterschiede auslösen. Finanzplanungen und Marktkenntnisse sind Pflicht, und in Krisenzeiten wird die Ermittlung unzuverlässig. Seriöse Immobiliengutachter sichern das Ergebnis deshalb mit einem zweiten Bewertungsverfahren ab. Besonders zuverlässig ist die Methode mit stabilen, vorhersagbaren Cashflows in etablierten Märkten mit ausreichend Vergleichsdaten.
Fazit / Zusammenfassung
Das Ertragswertverfahren ist eine präzise Methode zur Wertermittlung von renditeorientierten Immobilien und liefert marktorientierte Ergebnisse. Allerdings ist die komplexe Berechnung anspruchsvoll, weshalb sich professionelle Unterstützung oder gute Bewertungstools lohnen, wenn Sie eine Immobilie bewerten möchten. Auch in der Unternehmensbewertung ist es eine zentrale Methode: Sie schätzen den künftigen Jahresreinertrag und zinsen ihn auf den momentanen Zeitpunkt ab, um den Unternehmenswert aus den zukünftigen Erträgen zu bestimmen. Das hilft bei Investitionen, beim anstehenden Verkauf und bei Entscheidungen über den Wert des Unternehmens.
Overrent und Underrent
Ein Knackpunkt beim Ertragswertgutachten ist die Miete. Der Gutachter muss vom marktüblichen Mietniveau ausgehen, doch Underrent (das Objekt ist zu billig vermietet) und Overrent (die Miete ist überdurchschnittlich hoch) wirken unterschiedlich. Bei Gewerbeimmobilien kann Overrent temporär einfließen, weil langfristige Mietverträge bestehen, und der Gutachter bemisst die Dauer der überhöhten Miete samt Zuschlägen und Abschlägen. Bei Wohnimmobilien bleibt das meist außen vor: kurze Kündigungsfristen und schnelle Anpassung an die marktübliche Miete sorgen dafür, dass der Ertragswert vor allem auf dieser Miete beruht.
Underrent dagegen drückt den Verkehrswert, weil die tatsächliche Miete unter dem Marktwert liegt und Mieter bei günstigen Mietpreisen selten kündigen. Die Differenz wird kapitalisiert und abgezinst, wobei die Kappungsgrenze zu beachten ist. Die Folge ist eine langfristige Minderung von Ertragswert und Verkehrswert der Immobilie. Mehr zur Einordnung des Objekts bekommen Sie mit dem Beitrag zum Immobilienberater.
Immobilien richtig bewerten: der Betriebsnotwendigkeits-Test
Bei der Unternehmensbewertung spielen Immobilien oft eine entscheidende Rolle und werden dennoch häufig falsch eingeschätzt. Der Schlüssel ist die Kategorisierung per Betriebsnotwendigkeits-Test mit drei Fragen: Braucht der Geschäftsbetrieb die Immobilie (Produktion, Lager, Verwaltung)? Ist sie räumlich und funktional verbunden? Wäre der Betrieb ohne sie beeinträchtigt? Dreimal Ja bedeutet betriebsnotwendige Immobilien, die über kalkulatorische Nutzungskosten in die Ertragswertberechnung einfließen und damit schon in den Cashflows stecken.
Genügt ein einziges Nein, gelten nicht-betriebsnotwendige Immobilien. Sie werden separat bewertet und zum Unternehmenswert addiert, etwa vermietete Gebäudeteile, brachliegende Grundstücke oder Ferienimmobilien. Hier greift das klassische Ertragswertverfahren für Immobilien. Zwischen Eigennutzung und Vermietung entscheidet die Bewertungsmethode über mehrere hunderttausend Euro beim Verkaufspreis. Auch bei Verkauf mit Belastungen lohnt ein Blick in unseren Beitrag zum Verkauf einer GmbH mit Schulden.
Typische Stolperfallen und wie Sie sie vermeiden
Bei der praktischen Anwendung gibt es Fallstricke, die den Unternehmenswert erheblich verzerren. Die erste ist die Überbewertung durch emotionale Bindung: Viele Unternehmer hängen an ihrem Lebenswerk, und emotionale Aspekte, jahrzehntelange Aufbauarbeit und persönliche Opfer fließen in objektive Bewertungsverfahren nicht ein. Potenzielle Käufer interessieren sich für zukünftige Erträge, nicht für vergangene Leistungen.
Die zweite ist die Unterbewertung von versteckten Assets. Stille Reserven wie nicht-betriebsnotwendige Immobilien, unterbewertete Grundstücke oder Markenrechte erhöhen den Gesamtwert, gerade bei Familienunternehmen mit langer Geschichte, wo oft unentdeckte Wertpotenziale liegen. Die dritte betrifft Immobilien-Bewertungsfehler: Eine falsche Kategorisierung führt zu systematischen Fehlern. Ein vermietetes Obergeschoss, das sich separat vermarktet ließe, gilt fälschlich als betriebsnotwendig, während Produktionsflächen, die für den Geschäftsbetrieb unverzichtbar sind, manchmal als nicht-betriebsnotwendig durchgehen.
Häufig gestellte Fragen (FAQ)
Gibt es einen kostenlosen Ertragswertverfahren-Rechner?
Ja, online und als Excel-Vorlage finden Sie viele kostenlose Rechner für das Ertragswertverfahren. Sie liefern eine gute Ersteinschätzung, wenn Sie Bodenrichtwert, Miete, Bewirtschaftungskosten, Liegenschaftszins und Restnutzungsdauer sauber eintragen. Für Finanzamt, Gericht oder Bank reicht ein Rechner aber nicht, dort zählt ein Verkehrswertgutachten von einem zertifizierten Sachverständigen.
Wo finde ich den Vervielfältiger (Tabelle)?
Den Vervielfältiger lesen Sie aus einer Tabelle ab, und zwar anhand von Liegenschaftszins und Restnutzungsdauer. Eine solche Tabelle steht in Anlage 21 BewG. Sie können den Wert auch selbst berechnen: (q^n − 1) / (q^n × (q − 1)), wobei q = 1 + Zinssatz und n = Restnutzungsdauer in Jahren. Bei 5 % und 40 Jahren ergibt das 17,16.
Wie wendet das Finanzamt das Ertragswertverfahren an?
Das Finanzamt bewertet vermietete Objekte etwa für Erbschaftssteuer oder Schenkungssteuer nach dem Bewertungsgesetz und arbeitet dabei stärker mit pauschalen Werten als ein Sachverständiger. Ein Gutachter setzt Liegenschaftszins und Bewirtschaftungskosten objektspezifisch an. Weist ein Gutachten einen niedrigeren Verkehrswert nach, kann das Finanzamt ihn anerkennen.
Was ist die Bodenwertverzinsung und warum ziehe ich sie ab?
Die Bodenwertverzinsung ist der Teil des Reinertrags, der auf das Grundstück entfällt: Bodenwert mal Liegenschaftszins. Sie ziehen ihn ab, weil der Bodenwert am Ende separat addiert wird. Ohne diesen Schritt würden Sie den Boden doppelt zählen. Übrig bleibt der Gebäudereinertrag, den Sie mit dem Vervielfältiger kapitalisieren.
Wie stark beeinflusst der Liegenschaftszins den Ertragswert?
Sehr stark. Ein höherer Liegenschaftszins senkt den Vervielfältiger und damit den Ertragswert, ein niedrigerer erhöht ihn. Im Beispiel der Terrassenwohnung liegt der Vervielfältiger bei 5 % und 40 Jahren bei 17,16. Schon 1 Prozentpunkt mehr oder weniger verschiebt das Ergebnis spürbar, deshalb sollten Sie den Zinssatz immer mit Blick auf Lage, Objektart und Marktrisiken wählen.
Jetzt kostenlose Beratung sichern
Möchten Sie mehr über intelligente Immobilien- und Finanzstrategien erfahren? Füllen Sie einfach das Formular aus und ein Experte der Westmont Group wird sich persönlich mit Ihnen in Verbindung setzen.
Bleiben Sie über die neuesten Anlagetrends, Steuerstrategien und Immobilienlösungen auf dem Laufenden. Folgen Sie der Westmont Group auf unseren Social-Media-Kanälen und erhalten Sie wertvolle Einblicke direkt in Ihren Feed.