

Zuletzt aktualisiert: 15. Oktober 2026
Mehr zur Steuerwirkung bei fremdfinanzierten Anlageimmobilien: Immobilie als Kapitalanlage ohne Eigenkapital mit Rechenbeispiel.
Abschreibung Immobilien Tabelle: Was ich nach 3 Jahren zu niedriger AfA gelernt habe
Als ich 2021 meine erste vermietete Eigentumswohnung kaufte, habe ich meinem Steuerberater vertraut und die vorgeschlagenen 2 % AfA eingetragen. Drei Jahre später, beim Blick auf die Abschreibung Immobilien Tabelle für meinen zweiten Kauf, fiel mir etwas auf: Der Gebäudeanteil der ersten Wohnung war zu niedrig angesetzt, weil das Standard-Tool des Bundesfinanzministeriums ungeprüft übernommen wurde. Ein unabhängiges Kaufpreisaufteilungsgutachten zeigte, dass meine Abschreibungsbasis rund 75.000 Euro zu niedrig lag. Das sind bei 2 % AfA jährlich 1.500 Euro zusätzliche Abschreibung – bei einem Steuersatz von 42 % rund 630 Euro Steuerersparnis pro Jahr und in drei Jahren etwa 1.890 Euro, die ich legal hätte nutzen können.
Ich bin kein Steuerberater, und dieser Beitrag ersetzt keine individuelle Beratung. Ich verwalte aber seit Jahren selbst vermietete Immobilien und arbeite bei der Westmont Group regelmäßig mit Vermietern, die genau an dieser Stelle Geld liegen lassen. Alle Angaben beziehen sich auf § 7 EStG und den Stand Oktober 2026; Steuerrecht ändert sich, prüfen Sie deshalb vor jeder Entscheidung den aktuellen Stand.
Kurzantwort: Die Abschreibung für Immobilien beträgt 2,5 % (Fertigstellung vor 1925), 2 % (1925 bis 2022) oder 3 % (Fertigstellung nach dem 31.12.2022) pro Jahr. Neue Wohngebäude können 5 % degressiv abschreiben. Abgeschrieben wird nur der Gebäudeanteil am Kaufpreis; ein Restnutzungsdauer-Gutachten kann den Satz erhöhen.
Die Abschreibungstabelle für Immobilien: Aktuelle AfA-Sätze im Überblick
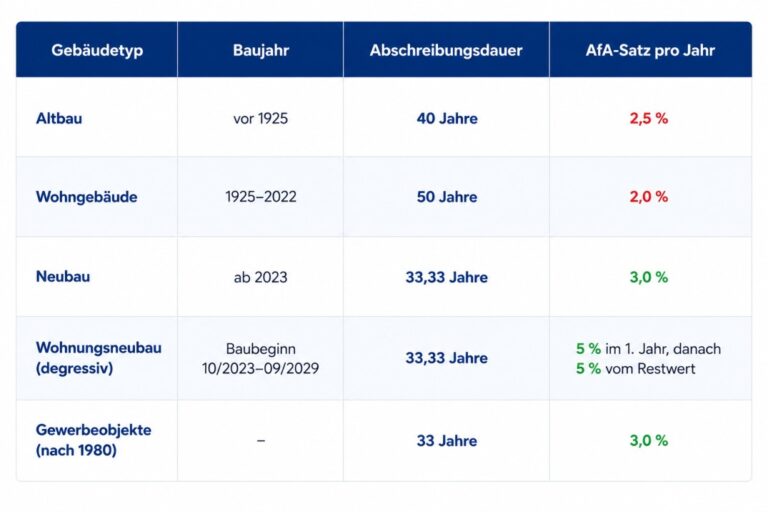
Die AfA-Sätze für Immobilien richten sich in erster Linie nach dem Fertigstellungsjahr und der Nutzungsart des Gebäudes. Hier die Tabelle mit Stand Oktober 2026:
| Gebäudeart / Fertigstellung | AfA-Satz | Nutzungsdauer | Rechtsgrundlage |
|---|---|---|---|
| Wohngebäude, Fertigstellung nach dem 31.12.2022 | 3,0 % | 33,33 Jahre | § 7 Abs. 4 Satz 1 Nr. 2 Buchst. a EStG |
| Wohngebäude, Fertigstellung 1925 bis 2022 | 2,0 % | 50 Jahre | § 7 Abs. 4 Satz 1 Nr. 2 Buchst. b EStG |
| Gebäude, Fertigstellung vor dem 01.01.1925 | 2,5 % | 40 Jahre | § 7 Abs. 4 Satz 1 Nr. 2 Buchst. c EStG |
| Gewerbeimmobilie im Betriebsvermögen, Bauantrag nach dem 31.03.1985 | 3,0 % | 33,33 Jahre | § 7 Abs. 4 Satz 1 Nr. 1 EStG |
| Gewerbeimmobilie im Betriebsvermögen, Bauantrag vor dem 01.04.1985 | 2,0 % | 50 Jahre | § 7 Abs. 4 Satz 1 Nr. 2 Buchst. b EStG |
| Neues Wohngebäude, degressiv (Herstellungsbeginn oder Kaufvertrag vom 01.10.2023 bis 30.09.2029) | 5,0 % vom Restwert | – | § 7 Abs. 5a EStG |
| Restnutzungsdauer-Gutachten (Bestand) | individuell (z. B. 4–5 %) | nach Gutachten | § 7 Abs. 4 Satz 2 EStG |
Wichtig für die Einordnung: Diese Sätze sind gesetzlich fest vorgeschrieben (§ 7 Abs. 4 EStG) und unterscheiden sich von den offiziellen “AfA-Tabellen” des Bundesfinanzministeriums. Jene Tabellen legen die betriebsgewöhnliche Nutzungsdauer für bewegliche Wirtschaftsgüter wie Maschinen oder Fahrzeuge branchenspezifisch fest — für Wohn- und Geschäftsgebäude gelten stattdessen ausschließlich die pauschalen Sätze aus obiger Tabelle, sofern kein individuelles Gutachten eine kürzere Nutzungsdauer nachweist.
Im Jahr der Anschaffung wird die AfA nur zeitanteilig gewährt. Maßgeblich ist der Monat, in dem Nutzen und Lasten laut Kaufvertrag übergehen, nicht der Tag der Beurkundung. Der Übergabemonat zählt voll mit; für jeden vollen Monat davor kürzt sich der Jahresbetrag um ein Zwölftel. Das habe ich selbst unterschätzt: Bei meiner zweiten Wohnung gingen Nutzen und Lasten im September über, im ersten Jahr standen mir deshalb nur vier Zwölftel der Jahres-AfA zu. Wer den Übergabestichtag auf den 1. Januar legt statt auf Dezember, erhält im ersten Jahr den vollen Betrag.
Wer nach einer Abschreibung Immobilien Tabelle sucht, stößt oft auf die AfA-Tabellen des Bundesfinanzministeriums. Sie gelten für bewegliche Wirtschaftsgüter wie Maschinen, Fahrzeuge oder Büromöbel und legen deren betriebsgewöhnliche Nutzungsdauer fest. Für gewöhnliche Wohnimmobilien wie Eigentumswohnungen oder Mehrfamilienhäuser gibt es keine amtliche AfA-Tabelle, weil das Gesetz die Sätze selbst vorgibt – genau die Werte aus der Tabelle oben. Auch die degressive Abschreibung von bis zu 30 % für Anschaffungen vom 01.07.2025 bis 31.12.2027 betrifft nur bewegliche Wirtschaftsgüter, nicht Gebäude.
Eine Einschränkung noch vorweg: Die klassische Gebäude-AfA steht ausschließlich Vermietern und Investoren zu, die eine Immobilie zur Einkunftserzielung nutzen. Wer selbst in seiner Immobilie wohnt, kann die laufende AfA nicht geltend machen, hat aber unter bestimmten Voraussetzungen Anspruch auf Absetzung von Renovierungs- und Modernisierungskosten – etwa über § 35c EStG bei energetischen Sanierungen. Wer wissen möchte, wie man ohne Makler eine passende Immobilie kaufen kann, um sie später zu vermieten, findet dazu einen eigenen Ratgeber.
Was bedeutet AfA überhaupt?
AfA steht für „Absetzung für Abnutzung” und ist in § 7 EStG geregelt. Der Grundgedanke ist simpel: Jedes Gebäude verliert durch Nutzung und Alter an Wert. Der Gesetzgeber erkennt diesen Werteverzehr steuerlich an und erlaubt Vermietern, die Anschaffungs- oder Herstellungskosten über mehrere Jahre verteilt geltend zu machen, statt sie im Kaufjahr komplett absetzen zu müssen.
Wichtig für alle, die sich fragen, was AfA konkret bedeutet: Abgeschrieben wird ausschließlich der Gebäudeanteil, nicht der Grundstückswert. Grundstücke nutzen sich steuerlich nicht ab, deshalb bleiben sie bei der Berechnung außen vor – dazu gleich mehr im Abschnitt zur Bemessungsgrundlage.
Ein Detail, das in Beratungsgesprächen häufig durcheinandergeht: „Absetzen” und „Abschreiben” werden umgangssprachlich synonym benutzt, sind aber nicht dasselbe. Absetzen bedeutet, dass Kosten im Jahr ihrer Entstehung sofort steuermindernd geltend gemacht werden. Abschreiben (AfA) bedeutet, dass die Kosten über die Nutzungsdauer verteilt werden. Diese Unterscheidung ist mehr als Wortklauberei – sie entscheidet zum Beispiel darüber, ob Sanierungskosten sofort oder erst über Jahre wirken (siehe unten).
Die Bemessungsgrundlage: Der Hebel, den die meisten übersehen
Die meisten Vermieter konzentrieren sich beim Thema AfA nur auf den Prozentsatz. Dabei liegt das eigentliche Optimierungspotenzial oft ganz woanders: bei der Bemessungsgrundlage. Abgeschrieben wird nämlich nicht der komplette Kaufpreis, sondern nur der Anteil, der auf das Gebäude entfällt.
Zur Bemessungsgrundlage zählen der Kaufpreis des Gebäudes, anteilige Notarkosten, anteilige Grunderwerbsteuer, anteilige Maklerkosten sowie bei Neubauten sämtliche Baukosten inklusive Architektenhonorar. Nicht dazu gehören die Grundstückskosten, Finanzierungskosten und mobile Einrichtungsgegenstände.
Eine Feinheit, die in der Steuererklärung häufig durcheinandergeht: Nicht alle Notar- und Grundbuchkosten zählen zur Abschreibungsbasis. Nur die Kosten für die Beurkundung des Kaufvertrags und die Eintragung des Eigentümerwechsels gehören zu den Anschaffungsnebenkosten. Kosten, die mit der Eintragung einer Grundschuld oder Hypothek zur Finanzierung zusammenhängen, sind dagegen sofort abzugsfähige Werbungskosten als Geldbeschaffungskosten – sie mindern also direkt im Kaufjahr die Steuerlast, statt über Jahrzehnte verteilt zu werden. Wer diese Trennung nicht vornimmt, verschenkt entweder einen Sofortabzug oder überzeichnet fälschlich die AfA-Basis.
Genau hier liegt der Punkt, an dem ich selbst Geld liegen gelassen habe: Das kostenlose Berechnungstool des Bundesfinanzministeriums zur Kaufpreisaufteilung ist ein grobes Schätzverfahren, kein individuelles Gutachten – und es führt in der Praxis häufig zu einem eher niedrigen Gebäudeanteil. Ein Rechenbeispiel macht den Unterschied deutlich: Bei einem Kaufpreis von 500.000 Euro weist das BMF-Tool oft nur 60 % Gebäudeanteil aus, also 300.000 Euro Abschreibungsbasis – bei 2 % AfA sind das 6.000 Euro jährlich.
Ein unabhängiges Gutachten kommt bei vergleichbaren Objekten häufiger auf 75 % Gebäudeanteil, also 375.000 Euro Basis und 7.500 Euro AfA im Jahr. Über zehn Jahre gerechnet sind das 15.000 Euro zusätzliche Abschreibung, bei einem Steuersatz von 42 % also rund 6.300 Euro weniger Steuer – allein durch eine sauberere Kaufpreisaufteilung. Eine im Kaufvertrag festgehaltene Aufteilung erkennt das Finanzamt an, solange sie die realen Wertverhältnisse nicht grundsätzlich verfehlt; das BMF-Tool ersetzt eine tragfähige Wertermittlung dagegen nicht automatisch (BFH, IX R 12/14 und IX R 26/19).
Mein praktischer Rat: Wer die Finanzierung ohnehin gerade durchrechnet – zum Beispiel mit einem Immobilien-Finanzierungsrechner –, sollte direkt im Anschluss ein Kaufpreisaufteilungsgutachten einplanen, statt es auf die lange Bank zu schieben. Die Kosten von typischerweise 1.000 bis 2.000 Euro amortisieren sich in den meisten Fällen schon im ersten Jahr.
Lineare AfA: einfach, planbar, der Standard bei Immobilien
Die lineare Abschreibung ist bis heute die häufigste Methode bei Immobilien, weil ein Gebäude sich typischerweise gleichmäßig abnutzt – anders als etwa ein Fahrzeug, das in den ersten Jahren stärker an Wert verliert. Die Formel dafür ist denkbar einfach:
Jährlicher AfA-Betrag = Abschreibungsbasis × AfA-Satz
Ein Beispiel für ein Gebäude mit Fertigstellung 2024: 1.000.000 € × 3 % = 30.000 € jährliche Abschreibung. Bei der Frage, wie AfA berechnet wird, ist das im Grunde schon die ganze Formel – die Schwierigkeit liegt fast immer in der korrekten Bemessungsgrundlage, nicht in der Rechnung selbst.
Die Vorteile: einfache, planbare Berechnung, gleichmäßige Steuerersparnis über die gesamte Laufzeit, keine zusätzlichen Dokumentationspflichten. Der Nachteil: In den ersten Jahren ist die Steuerersparnis geringer als bei der degressiven Variante, und es gibt keine Flexibilität bei der Verteilung.
Degressive AfA: die Turbo-Option für Neubauten seit 2023
Seit Oktober 2023 ist die degressive Abschreibung für Neubauten zurück. Statt jedes Jahr denselben Betrag abzuschreiben, wird jährlich ein fester Prozentsatz vom jeweiligen Restwert angesetzt – der Abschreibungsbetrag sinkt also von Jahr zu Jahr, ist dafür in den ersten Jahren deutlich höher.
Voraussetzungen: Die degressive AfA von 5 % gilt für neue Wohngebäude im EU-/EWR-Raum. Entweder beginnt die Herstellung nach dem 30. September 2023 und vor dem 1. Oktober 2029 – maßgeblich ist der angezeigte Baubeginn, nicht der Bauantrag – oder der Kaufvertrag über das fertige Gebäude wird in diesem Zeitraum rechtswirksam abgeschlossen. Ein Wechsel zur linearen AfA ist zulässig, der umgekehrte Weg nicht. Solange die degressive AfA läuft, ist keine Absetzung für außergewöhnliche Abnutzung (AfaA) möglich.
Rechenbeispiel bei 1.000.000 € Abschreibungsvolumen:
| Jahr | Restbuchwert zu Jahresbeginn | AfA-Betrag (5 % vom Restwert) |
|---|---|---|
| 1 | 1.000.000 € | 50.000 € |
| 2 | 950.000 € | 47.500 € |
| 3 | 902.500 € | 45.125 € |
Der Clou dabei: Irgendwann übersteigt der lineare Betrag den degressiven, und ein Wechsel lohnt sich. Bei diesem Beispiel liegt der Restbuchwert nach zehn Jahren bei rund 598.737 €, die verbleibende Nutzungsdauer bei 23 Jahren – linear ergäbe das 26.032 € pro Jahr, degressiv weiterhin 29.937 €. Ein Wechsel wäre also noch nicht sinnvoll. Wer diesen Punkt zu früh oder zu spät setzt, verschenkt bares Geld – deshalb lohnt sich hier fast immer eine Barwertrechnung statt einer Bauchentscheidung.
Lineare vs. degressive AfA: Was bringt langfristig mehr?
Weil mich diese Frage bei meiner eigenen Investition selbst beschäftigt hat, habe ich sie einmal durchgerechnet – am Beispiel eines Gebäudes mit 1.000.000 Euro Abschreibungsvolumen bei einem Steuersatz von 42 % und einem Kalkulationszins von 4 %. Der Vergleich läuft über den Barwert, also den heutigen Wert aller künftigen Steuerersparnisse, denn eine früher realisierte Steuerersparnis ist mehr wert als dieselbe Summe in zehn Jahren:
- Lineare AfA (3 % über 33 Jahre): konstant 30.303 € pro Jahr, Barwert der Steuerersparnisse: rund 231.000 €.
- Degressive AfA mit optimalem Wechselzeitpunkt: Start mit 5 % degressiv (50.000 € im ersten Jahr), Wechsel zur linearen Methode nach 13 bis 14 Jahren, Barwert: rund 249.400 € – ein Plus von etwa 18.400 €.
- Verkürzte lineare AfA durch ein Restnutzungsdauer-Gutachten (5 % über 20 Jahre): Barwert: rund 285.400 € – ein Plus von rund 54.400 € gegenüber der reinen linearen Standard-AfA.
Das Fazit aus dieser Rechnung deckt sich mit meiner eigenen Erfahrung: Ein gut getimter Wechsel von degressiver zu linearer AfA bringt einen soliden Vorteil, aber das größte Hebelpotenzial liegt fast immer bei einer verkürzten Nutzungsdauer durch ein unabhängiges Gutachten – nicht bei der Wahl der Abschreibungsmethode allein.
Sonderabschreibung nach § 7b EStG: bis zu 20 % zusätzlich
Die Sonderabschreibung nach § 7b EStG bringt zusätzlich zur linearen AfA bis zu 5 % jährlich über vier Jahre, also insgesamt bis zu 20 % der Anschaffungs- oder Herstellungskosten obendrauf. Sie gilt für neue Mietwohnungen, wenn der Bauantrag nach dem 31.12.2022 und vor dem 01.10.2029 gestellt wurde, das Gebäude den Standard Effizienzhaus 40 mit dem Qualitätssiegel Nachhaltiges Gebäude (QNG) erreicht und die Baukosten höchstens 5.200 € pro m² Wohnfläche betragen. Die Bemessungsgrundlage ist auf 4.000 € pro m² gedeckelt, und die Wohnung muss im Jahr der Fertigstellung sowie in den neun Folgejahren tatsächlich vermietet werden.
Ein Beispiel: Wer 2024 eine Mietwohnung mit 400.000 Euro Gebäudekosten baut, kann neben der linearen AfA von 3 % (12.000 € jährlich) zusätzlich 5 % Sonderabschreibung (20.000 € jährlich) geltend machen – in den ersten vier Jahren also 32.000 € statt nur 12.000 € pro Jahr. Über vier Jahre summiert sich das auf 80.000 € Zusatzabschreibung, was bei 42 % Steuersatz rund 33.600 € Steuerersparnis bedeutet.
Wichtig: Wer die Voraussetzungen nicht von Anfang an sauber dokumentiert – insbesondere Baukostenobergrenze und Vermietungsabsicht –, riskiert eine spätere Nachforderung durch das Finanzamt, bei der die gesamte Sonderabschreibung rückwirkend aberkannt werden kann. Diese Regelung gilt außerdem nur für Wohngebäude, nicht für Gewerbeimmobilien.
Restnutzungsdauer verkürzen: mein persönlicher Favorit unter den Strategien
Von allen Hebeln, die ich in den letzten Jahren kennengelernt habe, hat mich die Verkürzung der Restnutzungsdauer am meisten überrascht. Das Einkommensteuergesetz geht standardmäßig von 40 bis 50 Jahren wirtschaftlicher Nutzungsdauer aus. Ein qualifiziertes Restnutzungsdauer-Gutachten kann aber nachweisen, dass die tatsächliche – manchmal auch „betriebsgewöhnliche Nutzungsdauer” genannte – Nutzungsdauer eines konkreten Gebäudes deutlich kürzer ist, etwa wegen mangelnder Modernisierung oder ungünstiger Bausubstanz.
| Kriterium | Details |
|---|---|
| Gesetzliche Nutzungsdauer | 50 Jahre (1925–2022), 40 Jahre (vor 1925), 33 Jahre (ab 2023) |
| Nachweis | Gutachten eines qualifizierten Sachverständigen |
| Beispiel | Gesetzlich 50 Jahre → 9.000 €/Jahr bei 450.000 € Gebäudewert. Nach Gutachten 30 Jahre → 15.000 €/Jahr, +6.000 € jährlich |
| Kosten des Gutachtens | ca. 1.000–3.000 €, steuerlich absetzbar |
| Rechtlicher Rahmen | Nachweis objektbezogen; Bausubstanzgutachten nicht zwingend, reine Modellwerte genügen nicht (BFH, IX R 25/19 und IX R 14/23). Das BMF-Schreiben vom 22.02.2023 wurde zum 01.12.2025 aufgehoben. |
Ein Sachverständigengutachten ist in der Praxis der sicherste Weg, die kürzere Restnutzungsdauer objektbezogen nachzuweisen. Ein Restnutzungsdauer-Gutachten kostet meist zwischen 1.000 und 3.000 Euro und kann die jährliche AfA um mehrere Tausend Euro anheben. Bei 6.000 € zusätzlicher AfA pro Jahr über zehn Jahre sind das 60.000 € mehr Abschreibung – bei 42 % Steuersatz rund 25.200 € weniger Steuer – Geld, das ohne Gutachten einfach liegen bleibt.
AfA-Step-Up: neue Abschreibungsbasis bei lange gehaltenen Immobilien
Ein Aspekt, den viele langjährige Immobilieneigentümer übersehen: Wer eine Immobilie schon Jahrzehnte hält, hat oft keine oder kaum noch AfA übrig – das Gebäude ist steuerlich längst „abgeschrieben”. Ist der Verkehrswert in dieser Zeit dagegen deutlich gestiegen, lohnt sich ein Blick auf den sogenannten AfA-Step-Up: eine Hebung der Bemessungsgrundlage, meist im Zusammenhang mit einem Verkauf innerhalb der Familie, einer Umstrukturierung oder bestimmten Übertragungsmodellen.
Ein Rechenbeispiel: Ein 1970 für 100.000 € gekauftes Gebäude wurde bislang mit 2 % jährlich abgeschrieben, wobei 50 % des Kaufpreises auf das Gebäude entfielen – macht 1.000 € AfA pro Jahr. Der heutige Wert liegt bei 400.000 €, weiterhin bei 50 % Gebäudeanteil. Nach einem AfA-Step-Up lassen sich künftig 4.000 € pro Jahr als AfA geltend machen – das Vierfache der bisherigen Abschreibung.
Ob sich ein Step-Up lohnt, hängt stark vom Einzelfall ab und sollte immer im Rahmen einer sorgfältigen steuerlichen Gesamtabwägung geprüft werden – hier ist eine individuelle Beratung aus meiner Erfahrung nicht optional, sondern notwendig.
AfA bei Vermietung, Gewerbe und Ferienwohnungen
Die Grundregeln gelten für vermietete Wohnungen genauso wie für Gewerbeimmobilien, mit ein paar Besonderheiten:
- Vermietete Wohnungen: Hier greift die reguläre lineare oder degressive AfA je nach Baujahr. Wer wissen möchte, wie sich die AfA konkret in der Steuererklärung einer vermieteten Wohnung niederschlägt, findet dazu eine ausführliche Schritt-für-Schritt-Erklärung.
- Gewerbeimmobilien im Betriebsvermögen: Mit Bauantrag nach dem 31.03.1985 gilt für Büro- oder Lagergebäude ein Satz von 3 % über 33 Jahre – unabhängig von der Regelung für Wohnneubauten.
- Ferienwohnungen: Auch hier gilt grundsätzlich die reguläre Gebäude-AfA, sofern die Wohnung überwiegend vermietet wird und nicht dauerhaft privat genutzt wird. Bei gemischter Nutzung muss der private Anteil sauber herausgerechnet werden.
Wer sich generell fragt, wie AfA für ein Gebäude Schritt für Schritt berechnet wird, findet dazu einen vertiefenden Beitrag zum Thema AfA für Gebäude berechnen.
Denkmal-AfA: Steuerbonus für den Erhalt historischer Bausubstanz
Für denkmalgeschützte Immobilien gilt zunächst die reguläre Gebäude-AfA. Zusätzlich lassen sich Modernisierungs- und Sanierungskosten nach § 7i EStG (in Sanierungsgebieten nach § 7h EStG) über mehrere Jahre steuerlich geltend machen. Voraussetzung ist eine Bescheinigung der zuständigen Denkmalbehörde, die vor der Steuererklärung vorliegen muss.
Im Jahr der Herstellung und den folgenden sieben Jahren können bis zu 9 %, danach vier Jahre bis zu 7 % der Kosten für erforderliche Baumaßnahmen abgesetzt werden. Wichtig: Der Erwerber muss die denkmalbedingten Zusatzkosten selbst tragen, deshalb gilt in der Praxis der Grundsatz „erst kaufen, dann renovieren” – besonders relevant beim Kauf von einem Projektentwickler. Selbstnutzer von Denkmalimmobilien dürfen abweichend davon 9 % über zehn Jahre als Sonderausgaben nach § 10f EStG absetzen.
Sanierung, Verkauf und Erbschaft: was sich für die AfA ändert
Sanierungen: Wer innerhalb von drei Jahren nach dem Kauf mehr als 15 % der Gebäudekosten (netto) in Renovierungen investiert, muss diese Kosten als anschaffungsnahe Herstellungskosten über die AfA verteilen – ein Sofortabzug ist dann nicht mehr möglich. Eigenheimbesitzer können dagegen bei energetischen Sanierungen von Gebäuden, die älter als zehn Jahre sind, 20 % der Kosten (max. 40.000 € über drei Jahre) direkt über § 35c EStG absetzen.
Verkauf: Für den Verkäufer endet die AfA mit dem Übergang von Nutzen und Lasten, im Verkaufsjahr zeitanteilig. Der Käufer beginnt dagegen einen komplett neuen Abschreibungszyklus über die volle Nutzungsdauer. Wer eine geerbte Immobilie verkaufen möchte, sollte sich vorab informieren, wann der Verkauf einer geerbten Immobilie steuerfrei ist, weil das die Gesamtrechnung erheblich beeinflusst.
Erbschaft und Schenkung: Hier beginnt kein neuer AfA-Zyklus – Erben und Beschenkte führen die bisherige Abschreibung einfach fort. Eine Neubauimmobilie, die 16 Jahre lang abgeschrieben wurde, kann vom Erben die verbleibenden 34 Jahre weiter mit demselben Prozentsatz abgeschrieben werden. Wer sich generell mit dem Verkauf oder der steuerlichen Behandlung geerbter Immobilien beschäftigt, findet dort weiterführende Details, und wer zusätzlich Freibeträge nutzen möchte, kann sich ergänzend mit dem Thema Erbschaftssteuer sparen auseinandersetzen.
Beginn der Abschreibung: Übergang von Nutzen und Lasten oder Fertigstellung
Bei einer bestehenden Immobilie beginnt die Abschreibung mit dem Übergang von Nutzen und Lasten laut notariellem Kaufvertrag – nicht mit dem Vertragsabschluss und auch nicht mit der Grundbucheintragung. Bei Neubauten zählt dagegen die Bezugsfertigkeit: Ein Gebäude gilt als bezugsfertig, sobald Türen und Fenster eingebaut sind, Anschlüsse für Strom, Wasser und Heizung sowie sanitäre Einrichtungen vorhanden sind und eine Küche eingerichtet werden kann.
Kleinere Restarbeiten wie Tapezieren oder das Verlegen von Teppichboden stehen der Bezugsfertigkeit nicht im Weg. Ab diesem Zeitpunkt wird die AfA zeitanteilig nach Monaten angesetzt – ein Detail, das gerade bei Bauträgerprojekten häufig übersehen wird.
Inventar separat ausweisen: der unterschätzte Beschleuniger
Ein Hebel, der in der Praxis regelmäßig ungenutzt bleibt: Gehören zur Immobilie hochwertige Einbauküchen, Einbauschränke oder technische Anlagen wie eine Photovoltaikanlage, lohnt sich eine separate Ausweisung dieser Bestandteile im Kaufvertrag. Während das Gebäude über 33 bis 50 Jahre abgeschrieben wird, lassen sich Einbauküchen bereits über acht bis zehn Jahre und technische Anlagen wie eine Photovoltaikanlage über fünf bis zehn Jahre abschreiben – deutlich schneller als die reguläre Gebäude-AfA. Zusätzlich fällt auf separat und marktgerecht ausgewiesenes Inventar keine Grunderwerbsteuer an.
Wichtig dabei: Eine solche Inventarausweisung sollte vorab mit der finanzierenden Bank abgestimmt werden, da separat ausgewiesenes Inventar in der Regel nicht als Kreditsicherheit dient. Wie sich das Inventar auf Ihre Bemessungsgrundlage auswirkt, sehen Sie direkt in unserem AfA Rechner Immobilien.
Was passiert, wenn die Immobilie vollständig abgeschrieben ist?
Ist die gesetzliche Nutzungsdauer einer vermieteten Immobilie ausgeschöpft, kann der bisherige Eigentümer keine weitere Gebäude-AfA geltend machen. Die Steuerlast aus den Mieteinnahmen steigt damit spürbar, weil ein wesentlicher Teil der Werbungskosten wegfällt. Gerade bei Bestandsimmobilien, die seit Jahrzehnten im Familienbesitz sind, tritt dieser Moment häufiger auf als gedacht.
Wer sich in dieser Situation befindet, sollte frühzeitig Alternativen prüfen: Modernisierungsmaßnahmen können als nachträgliche Herstellungskosten eine neue Abschreibungsbasis begründen. Ein gezielter Verkauf – etwa im Rahmen der Ehegattenschaukel oder des oben beschriebenen AfA-Step-Up – schafft eine neue Bemessungsgrundlage auf Basis des aktuellen Marktwerts.
Für Käufer einer vollständig abgeschriebenen Immobilie beginnt die Nutzungsdauer komplett neu. Beispiel: Wer heute ein Mehrfamilienhaus aus dem Jahr 1950 für 800.000 Euro erwirbt, davon 600.000 Euro Gebäudeanteil, schreibt ab dem Übergang von Nutzen und Lasten erneut 2 Prozent pro Jahr ab, also 12.000 Euro jährlich. Bei einem persönlichen Steuersatz von 42 Prozent entspricht das einer jährlichen Steuerersparnis von rund 5.040 Euro, unabhängig davon, ob der Vorbesitzer die Immobilie bereits vollständig abgeschrieben hatte.
Die häufigsten Fehler, die ich bei der Immobilien-AfA gesehen habe
Auch erfahrene Vermieter – mich eingeschlossen – machen bei der Abschreibung immer wieder dieselben Fehler:
- Die BMF-Kaufpreisaufteilung ungeprüft übernehmen. Das Tool ist ein Schätzverfahren, kein individuelles Gutachten. Wer es blind übernimmt, riskiert eine zu niedrige Abschreibungsbasis – siehe meine eigene Geschichte oben.
- Sanierungskosten falsch zuordnen. Wer innerhalb von drei Jahren mehr als 15 % der Gebäudekosten investiert, kann nicht sofort absetzen, sondern muss über die AfA verteilen.
- Die zeitanteilige AfA im Kaufjahr vergessen. Bei einem Kauf im September stehen im ersten Jahr nur vier Zwölftel der Jahres-AfA zu – das wird in der Steuererklärung regelmäßig falsch eingetragen.
- Die degressive AfA bei Neubauten übersehen. Seit Oktober 2023 verfügbar, aber vielen Vermietern schlicht unbekannt.
- Kein Restnutzungsdauer-Gutachten bei älteren Objekten prüfen. Gerade bei Altbauten mit Modernisierungsstau bleibt hier regelmäßig Geld liegen.
Der Zeitwert der Abschreibung: Warum früher besser ist
| Szenario / Berechnung | Details | Ergebnis / Wert | Interpretation |
|---|---|---|---|
| 📊 GRUNDPRINZIP: Geld heute vs. Geld morgen | |||
| Option A: Geld heute | 10.000 € heute erhalten | 10.000 € | Kann sofort angelegt werden |
| Option B: Geld in 10 Jahren | 10.000 € in 10 Jahren erhalten | 10.000 € | Muss 10 Jahre warten |
| Option A nach 10 Jahren | 10.000 € × 1,04^10 bei 4% Zins | 14.802 € | +48,02% Wertzuwachs! |
| ➡️ VORWÄRTSRECHNUNG: Wie Zinsen arbeiten | |||
| Startkapital | Eingesetztes Kapital zu Beginn | 1.000 € | Jahr 0 |
| Zinssatz | Jährliche Verzinsung | 4% | Risikoarme Anlage |
| Nach Jahr 1 | 1.000 € + (1.000 × 4%) = 1.040 € | 1.040 € | +40 € Zinsen |
| Nach Jahr 2 | 1.040 € + (1.040 × 4%) = 1.081,60 € | 1.081,60 € | +41,60 € Zinsen (Zinseszins!) |
| ⬅️ RÜCKWÄRTSRECHNUNG: Barwert berechnen | |||
| Zukünftige Einnahme | Steuerersparnis in 2 Jahren | 1.000 € | Nominalwert in Zukunft |
| Barwert-Berechnung | 1.000 € ÷ 1,04 ÷ 1,04 | 924,56 € | Heutiger Wert der zukünftigen 1.000 € |
| Wertverlust durch Zeitverzögerung | Differenz zwischen Nominal- und Barwert | -75,44 € | -7,54% Wertverlust in 2 Jahren! |
| 🔍 ZINSSATZ-KOMPONENTEN: Wie setzt sich der Zinssatz zusammen? | |||
| Risikoloser Basiszins | 10-jährige Bundesanleihe (Sep 2026) | rund 3,6% | Garantierte Rendite ohne Risiko |
| Risikoaufschlag AfA | Aufschlag für AfA-Steuerersparnisse | ca. 0,5% | Sehr niedrig, da fast risikolos |
| Gesamt-Kalkulationszinssatz | Für AfA-Barwertberechnungen | rund 4% | Optimal für Steuerersparnis-Bewertung |
| Vergleich: Riskantes Projekt | Z.B. Baugrundstück mit Unwägbarkeiten | 7–10%+ | Höherer Zinssatz = höheres Risiko |
Wo trage ich die AfA in der Steuererklärung ein?
Die Abschreibung wird in der Einkommensteuererklärung in der Anlage V (Einkünfte aus Vermietung und Verpachtung) als Werbungskosten eingetragen. Dort gehören auch weitere Nebenkosten wie Notar- und Grundbuchgebühren hinein – ein Punkt, der in der Praxis häufig unvollständig dokumentiert wird, obwohl er die Steuerlast direkt senkt.
Häufige Fragen zur Immobilien-AfA
Was bedeutet AfA bei Immobilien?
AfA steht für „Absetzung für Abnutzung” und ist in § 7 EStG geregelt. Sie verteilt die Anschaffungs- oder Herstellungskosten eines Gebäudes – nicht des Grundstücks – über die betriebsgewöhnliche Nutzungsdauer, sodass Vermieter jedes Jahr einen festen Anteil steuermindernd geltend machen können.
Wie wird die AfA für eine Immobilie berechnet?
Die Abschreibungsbasis (also der Gebäudeanteil des Kaufpreises, ohne Grundstück) wird mit dem jeweiligen AfA-Satz laut Baujahr multipliziert. Im Kaufjahr wird zeitanteilig gerechnet – wer im September kauft, bekommt im ersten Jahr nur vier von zwölf Monatsanteilen.
Welcher AfA-Satz gilt für mein Gebäude?
Für Wohngebäude gelten 3 % bei Fertigstellung nach dem 31.12.2022 (33,33 Jahre), 2 % bei Fertigstellung von 1925 bis 2022 (50 Jahre) und 2,5 % bei Fertigstellung vor 1925 (40 Jahre). Für Gewerbeimmobilien im Betriebsvermögen gilt 3 %, wenn der Bauantrag nach dem 31.03.1985 gestellt wurde. Neue Wohngebäude können unter den Voraussetzungen des § 7 Abs. 5a EStG mit 5 % degressiv abgeschrieben werden.
Was ist der Unterschied zwischen linearer und degressiver AfA?
Bei der linearen AfA bleibt der Abschreibungsbetrag über die gesamte Nutzungsdauer konstant. Bei der seit Oktober 2023 wieder verfügbaren degressiven AfA wird jährlich 5 % vom jeweiligen Restwert berechnet, wodurch die Beträge anfangs höher sind und danach von Jahr zu Jahr sinken.
Was sind Sonderabschreibungen nach § 7b EStG?
Für Neubauwohnungen mit Bauantrag zwischen dem 31.12.2022 und dem 1.10.2029 sind zusätzlich zur regulären AfA 5 % pro Jahr über vier Jahre möglich – insgesamt also 20 % obendrauf –, sofern das Gebäude den Standard Effizienzhaus 40 mit QNG erreicht, die Baukosten 5.200 Euro pro Quadratmeter nicht übersteigen und die Wohnung zehn Jahre vermietet wird.
Wie funktioniert ein Restnutzungsdauer-Gutachten und wann lohnt es sich?
Ein qualifizierter Sachverständiger weist nach, dass die tatsächliche Nutzungsdauer eines Gebäudes kürzer ist als die gesetzlich unterstellten 40 bis 50 Jahre, etwa wegen Modernisierungsstau. Das erhöht den jährlichen AfA-Satz spürbar und lohnt sich besonders bei älteren Objekten – die Kosten von 1.000 bis 3.000 Euro amortisieren sich meist bereits im ersten Jahr.
Kann ich die AfA bei Vermietung, Gewerbe oder einer Ferienwohnung nutzen?
Ja, die Gebäude-AfA steht grundsätzlich allen Vermietern zu, unabhängig davon, ob es sich um eine vermietete Wohnung, eine Gewerbeimmobilie oder eine überwiegend vermietete Ferienwohnung handelt. Bei Eigennutzung entfällt die laufende AfA dagegen komplett.
Was passiert mit der AfA beim Verkauf oder bei einer Erbschaft?
Beim Verkauf endet die Abschreibung für den Verkäufer mit dem Übergang von Nutzen und Lasten, im Verkaufsjahr zeitanteilig, während der Käufer einen neuen, vollen Abschreibungszyklus beginnt. Bei Erbschaft oder Schenkung ist das anders: Hier beginnt kein neuer Zyklus, sondern Erben führen die bisherige AfA einfach mit demselben Prozentsatz fort.
Gibt es eine offizielle AfA-Tabelle für Immobilien?
Nein. Für Gebäude nennt § 7 EStG die AfA-Sätze direkt (2 %, 2,5 %, 3 %). Die AfA-Tabellen des BMF gelten nur für bewegliche Wirtschaftsgüter wie Maschinen oder Inventar.
Ab wann gelten 3 % AfA für Wohngebäude?
Die 3 % gelten für Wohngebäude mit Fertigstellung nach dem 31.12.2022. Maßgeblich ist das Fertigstellungsjahr, nicht das Kaufdatum: Ein 2024 fertiggestelltes Haus, das Sie 2026 kaufen, bleibt bei 3 %.
Kann ich von degressiver auf lineare AfA wechseln?
Ja, der Wechsel von degressiv auf linear ist einmalig zulässig. Der umgekehrte Weg ist nicht möglich. Während der degressiven AfA ist keine AfaA möglich.
Brauche ich ein Gutachten für eine kürzere Nutzungsdauer?
Ein Bausubstanzgutachten ist nicht zwingend, aber der Nachweis muss objektbezogen sein; reine Modellwerte genügen nicht (BFH, IX R 25/19 und IX R 14/23). Ein Sachverständigengutachten ist in der Praxis der sicherste Weg.
Jetzt kostenlose Beratung sichern
Möchten Sie mehr über intelligente Immobilien- und Finanzstrategien erfahren? Füllen Sie einfach das Formular aus und ein Experte der Westmont Group wird sich persönlich mit Ihnen in Verbindung setzen.
Bleiben Sie über die neuesten Anlagetrends, Steuerstrategien und Immobilienlösungen auf dem Laufenden. Folgen Sie der Westmont Group auf unseren Social-Media-Kanälen und erhalten Sie wertvolle Einblicke direkt in Ihren Feed.